ВЕРНЕМ ДЕНЬГИ ЗА УЩЕРБ ОТ ЗАЛИВА КВАРТИРЫ
-
Выезд эксперта возможен
в день обращения -
Работаем по Москве и МО
-
Более 11 лет взыскиваем
ущерб через суд

от выезда специалиста до подробного отчета за 2-3 дня
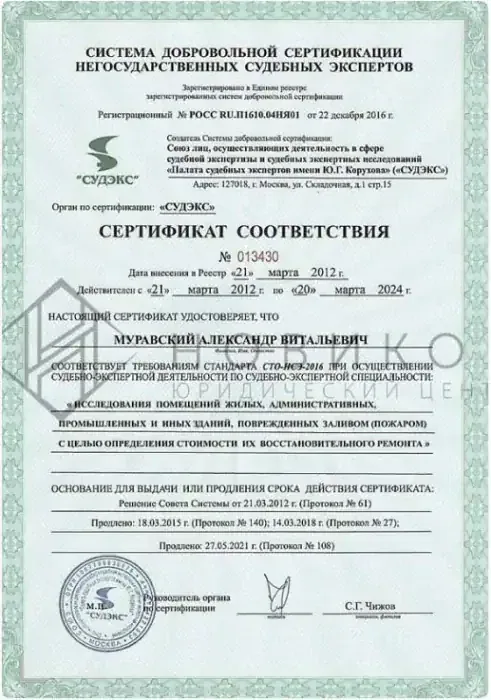
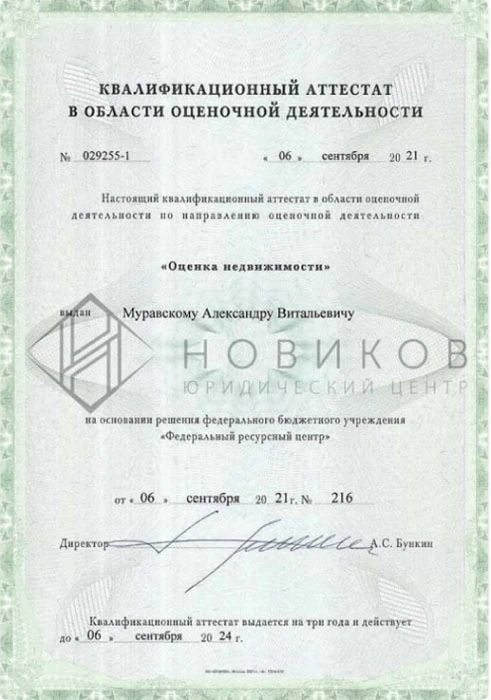
Экспертиза выполняется сертифицированным аттестованным специалистом
Вернем деньги за оценку в тот же день, если суд не примет наше заключение
Наш отчет - это не просто «пятно на потолке».
Это расчет на 300+ страницах:
- объема поврежденных материалов
- выявление скрытых повреждений
- оценка стоимости работ по рынку,
Посмотрите подборку
из 50 выигранных дел
Реальные истории клиентов и полные суммы взыскания
Это фиксированная цена, которая включает полный комплекс работ:
- первичную консультацию и оценку перспектив дела
- организацию независимой экспертизы ущерба
- подготовку и подачу претензии виновнику
- составление искового заявления (если потребуется)
- Бесплатная консультация юриста
- Выезд эксперта для осмотра и фотофиксации ущерба
- Составление акта осмотра
- Оценка пострадавшего помещения и имущества
- Бесплатная консультация юриста
- Выезд эксперта для осмотра и фотофиксации ущерба
- Составление акта осмотра
- Оценка пострадавшего помещения и имущества
- Бесплатная консультация юриста
- Выезд эксперта для осмотра и фотофиксации ущерба
- Составление акта осмотра
- Оценка пострадавшего помещения и имущества
с виновника за 2-3 месяца без предоплаты
Полностью берем на себя юридическое сопровождение
Вы не платите нам за услуги до полной победы в суде
– никаких предоплат или авансовых платежей
- Неясный виновник
- УК не возвращает деньги
- Страховая компания занижает цены
- Залив во время капитального ремонта
- Спор застройщиком
- Восстановим утерянные документы
- Получим дубликаты актов из УК
- Оформим доверенности
- Подготовим ходатайства для суда
Если каких‑то бумаг нет — не проблема.
Мы найдем способы их получить ил
и обойдемся без них, не ухудшая перспективы дела
- 50% штраф от взыскиваемой суммы
- Компенсация морального вреда
- Расход на представителя в суде
- Наши услуги и все судебные расходы
Вы получите не просто компенсацию ущерба, а солидную финансовую выплату
Мы знаем специфику судов и судей Москвы, поэтому с первой же подачи иска грамотно аргументируем, почему наша независимая экспертиза — единственно объективная
Недопустим «дешевых» судебных экспертиз, которые занижают ваш ущерб в 2-3 раза.
завершенных дел по взысканию ущерба
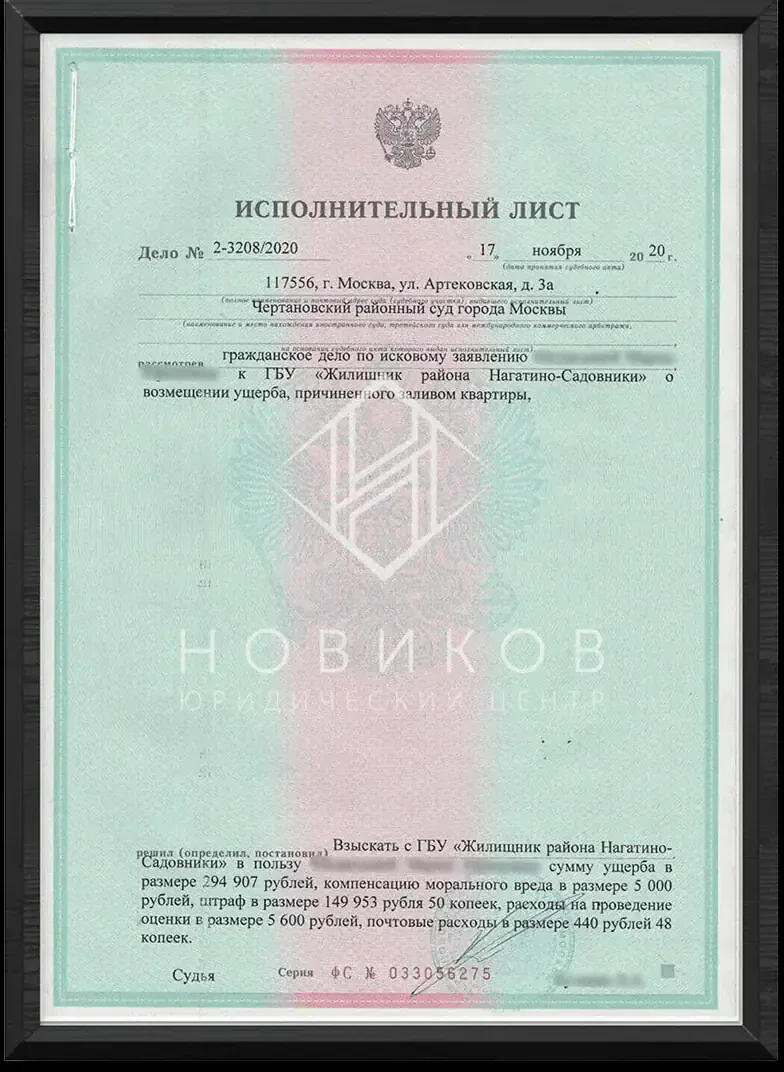
взыскано за ремонт: 294 907 руб.
дополнительные траты: 160 993 руб.
моральный вред: 5000 руб.
штраф: 149 953 руб.
оценка: 5 600 руб.
почтовые расходы: 440 руб.
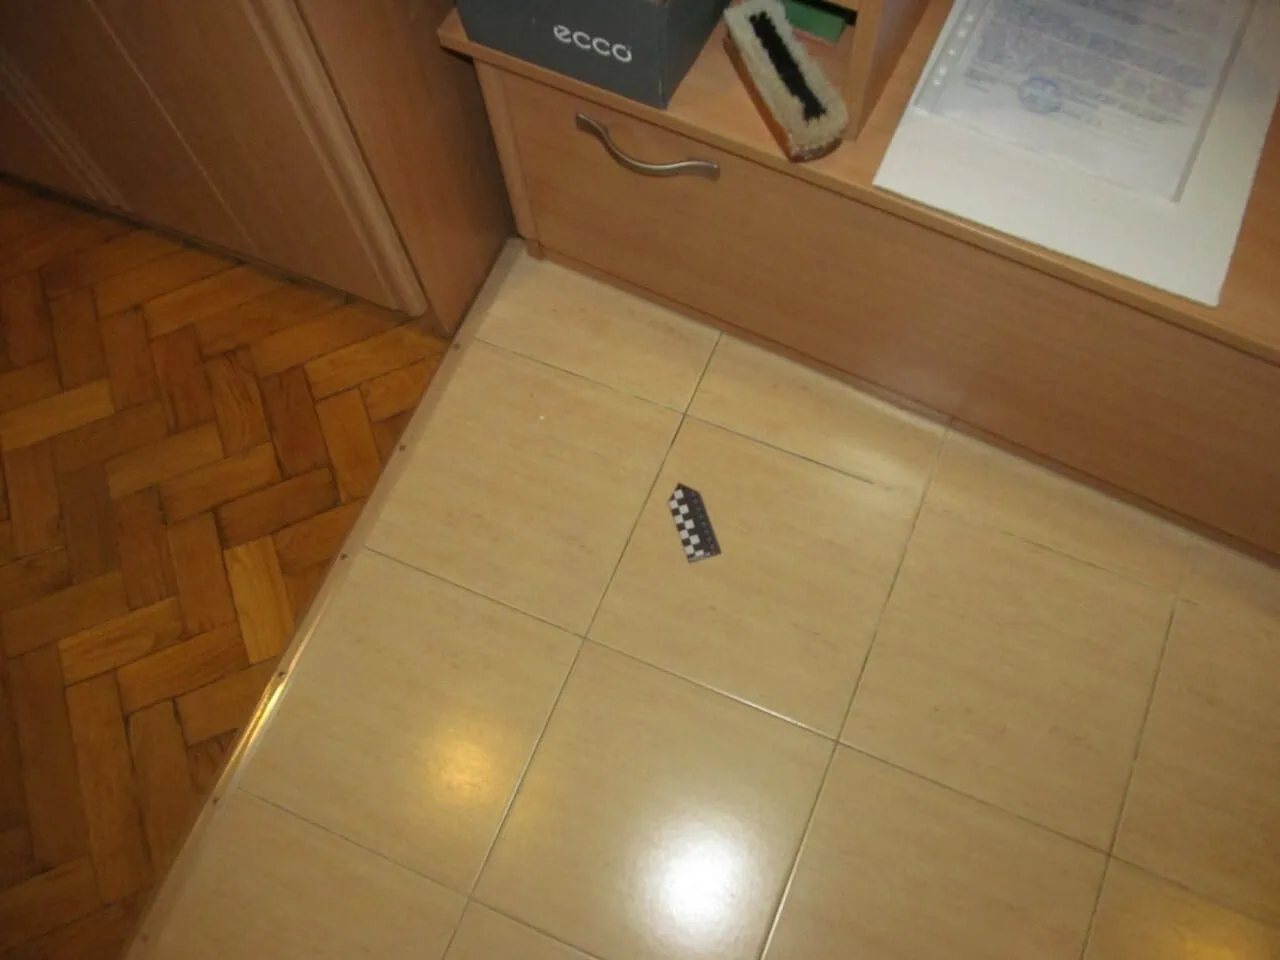
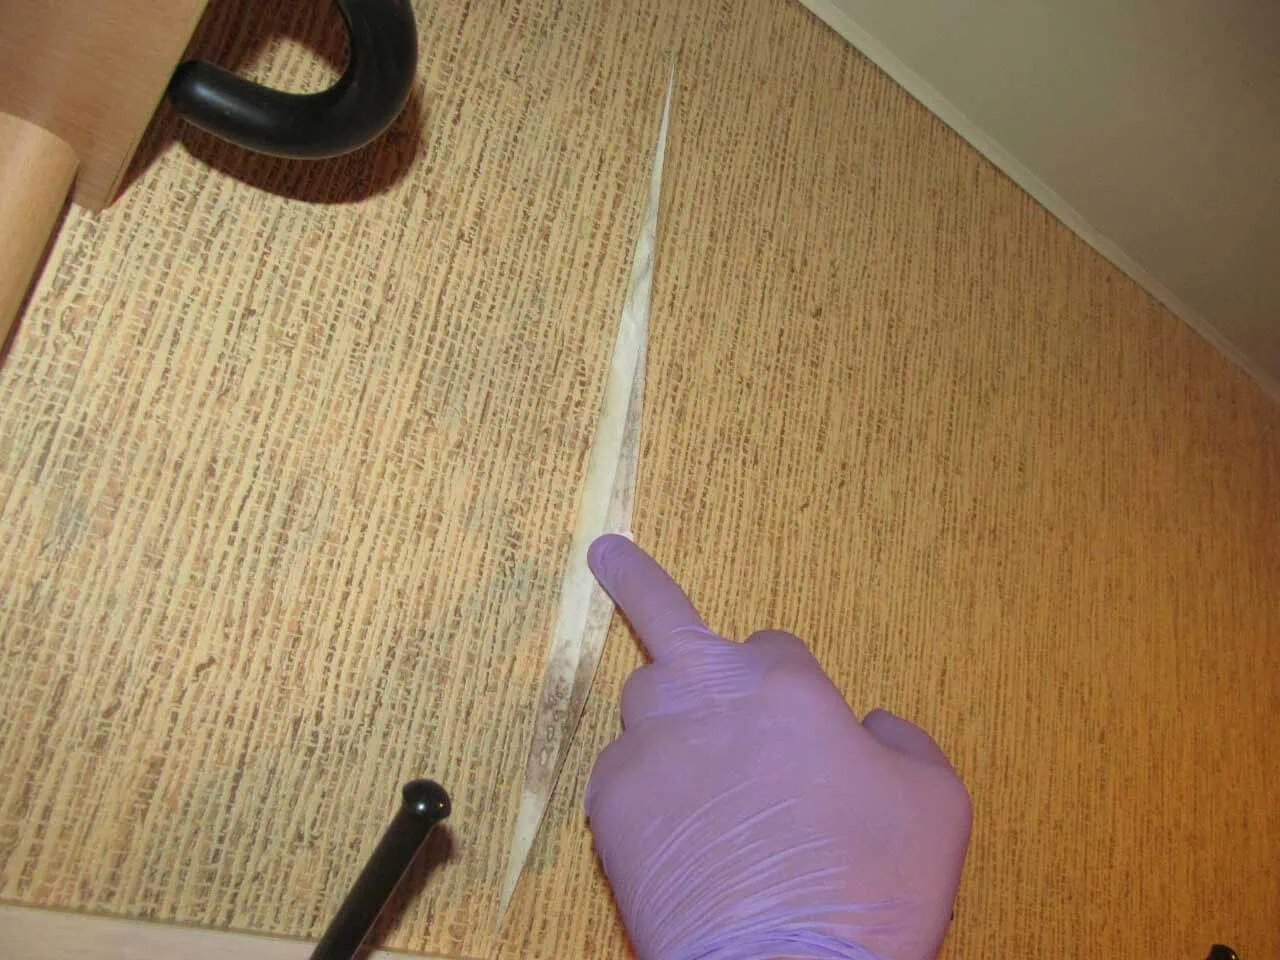
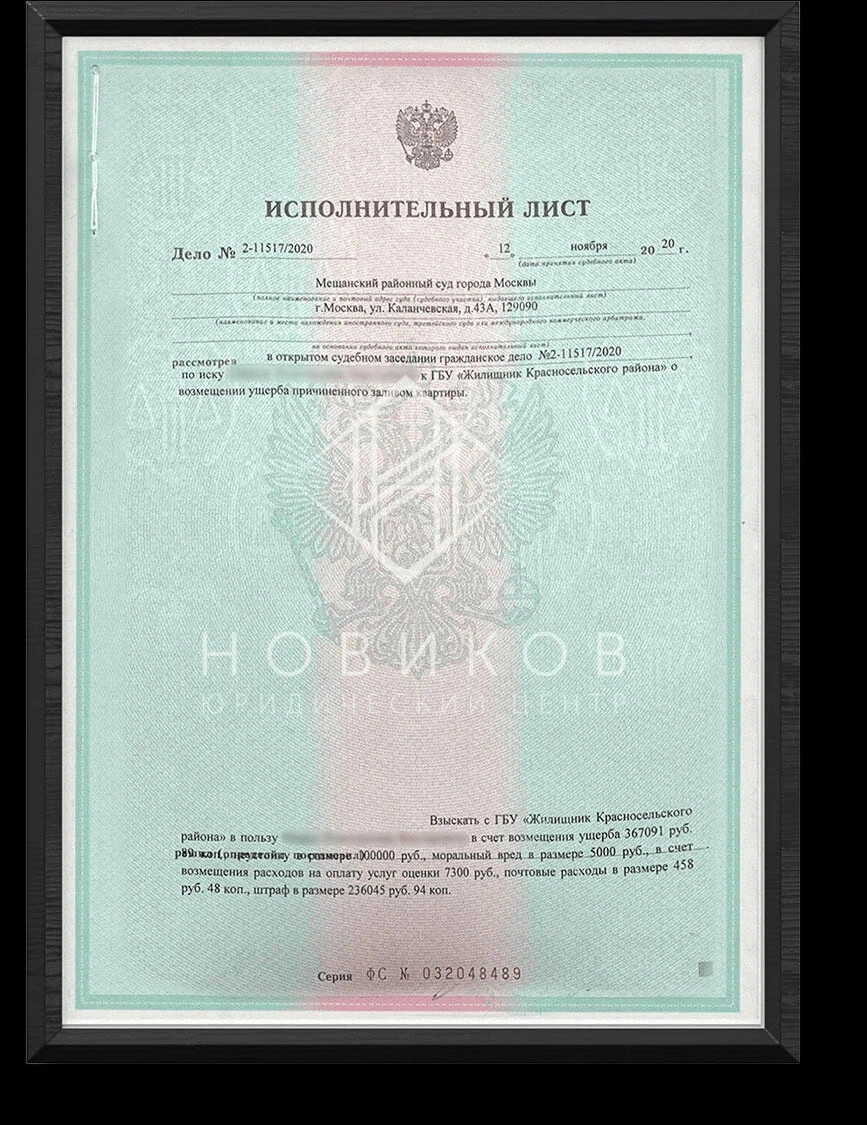
взыскано нами за ремонт: 367 091 руб.
дополнительные траты: 348 803 руб.
моральный вред: 5000 руб.
штраф: 236 045 руб.
оценка: 100 000 руб.
судебные расходы: 7 758 руб.
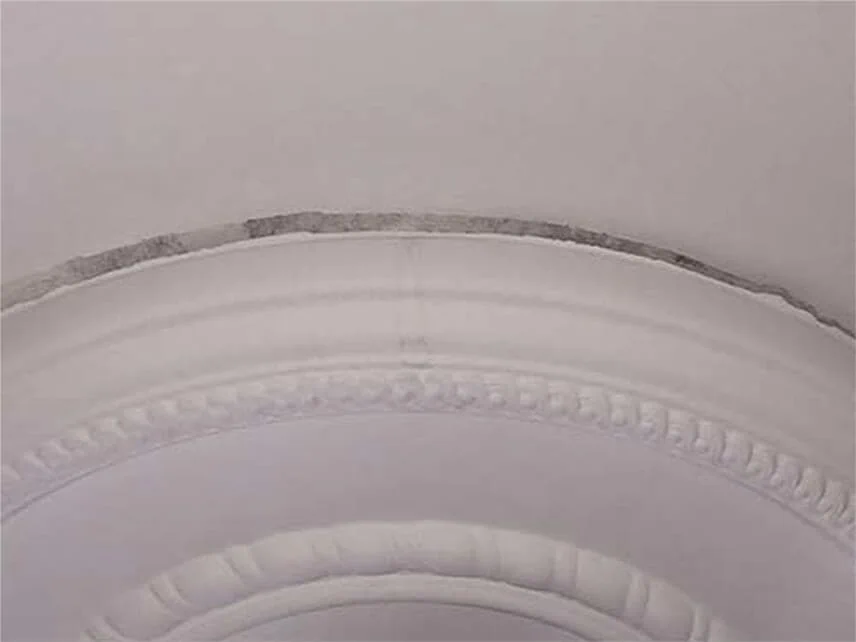
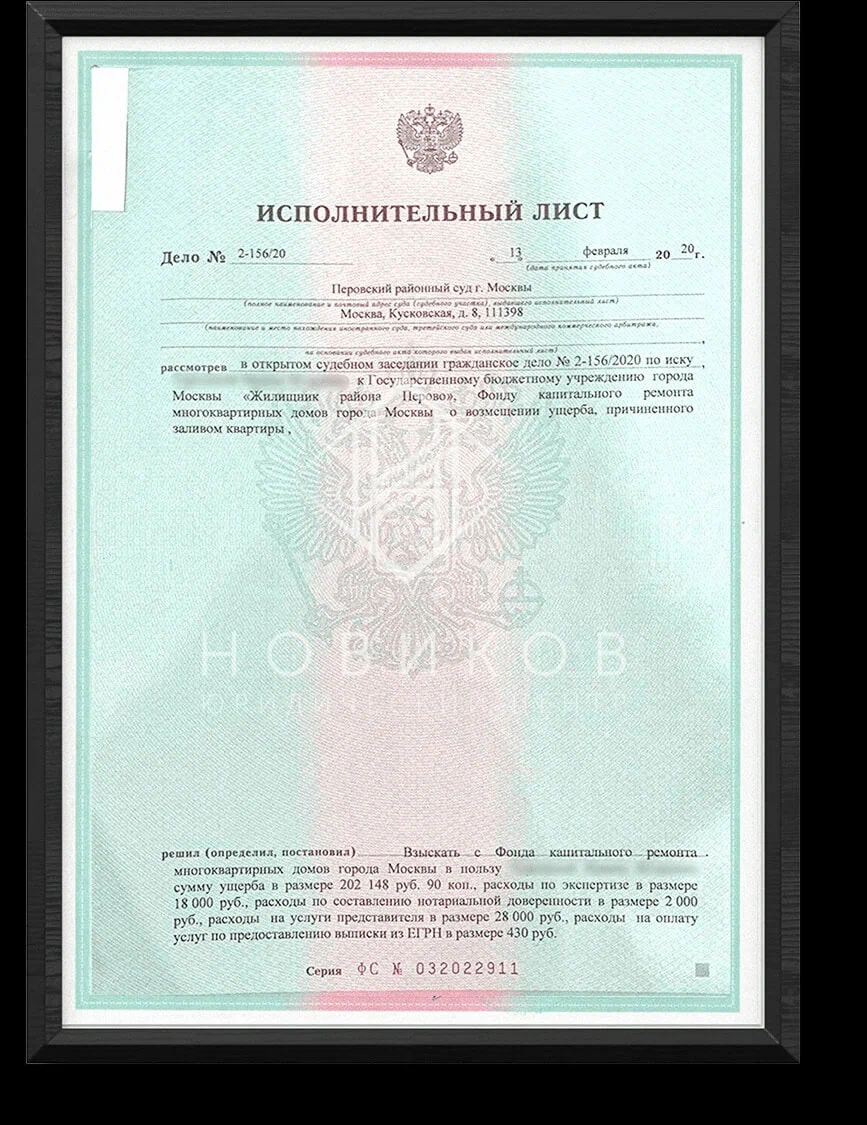
взыскано нами за ремонт: 202 148 руб.
дополнительные траты: 48 430 руб.
экспертиза: 18 000 руб.
нотариус: 2 000 руб.
представитель: 28 000 руб.
выписка: 430 руб.
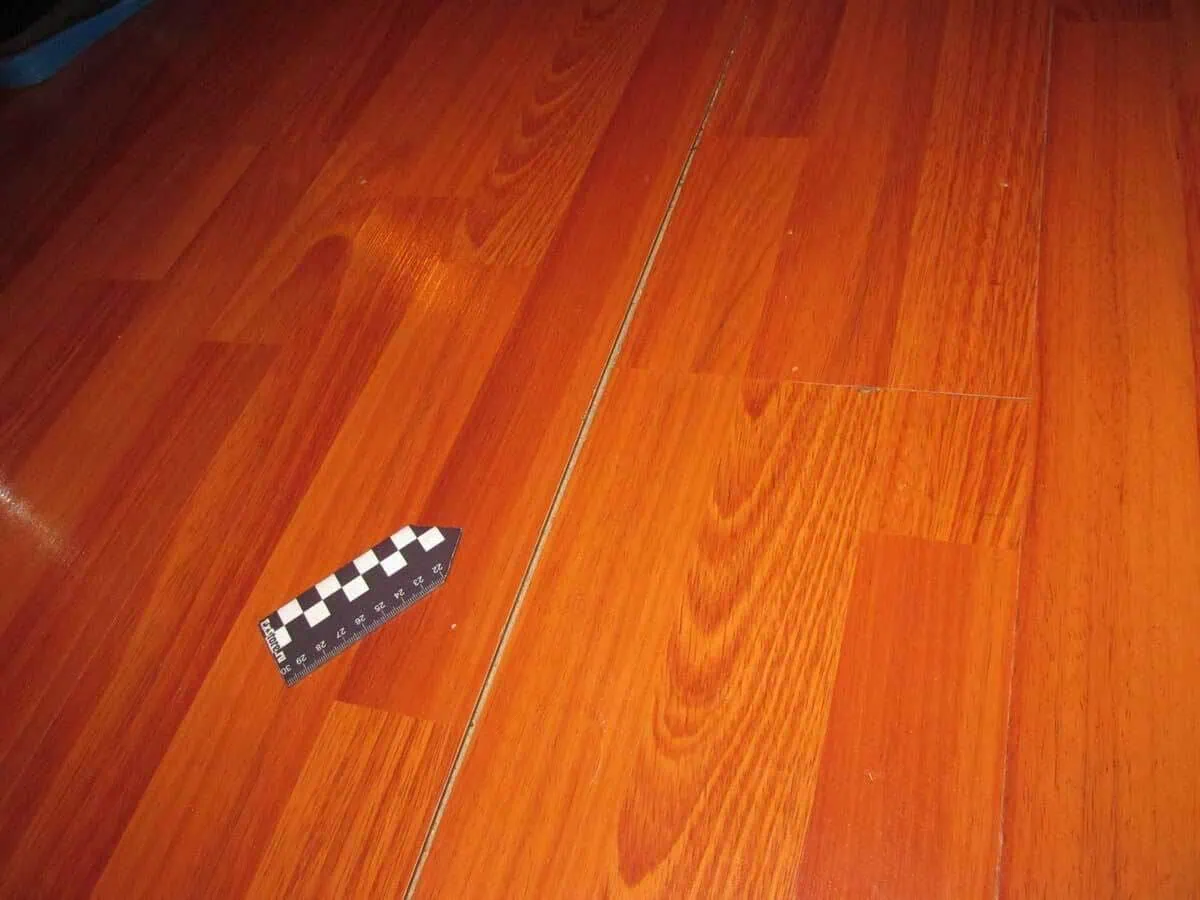
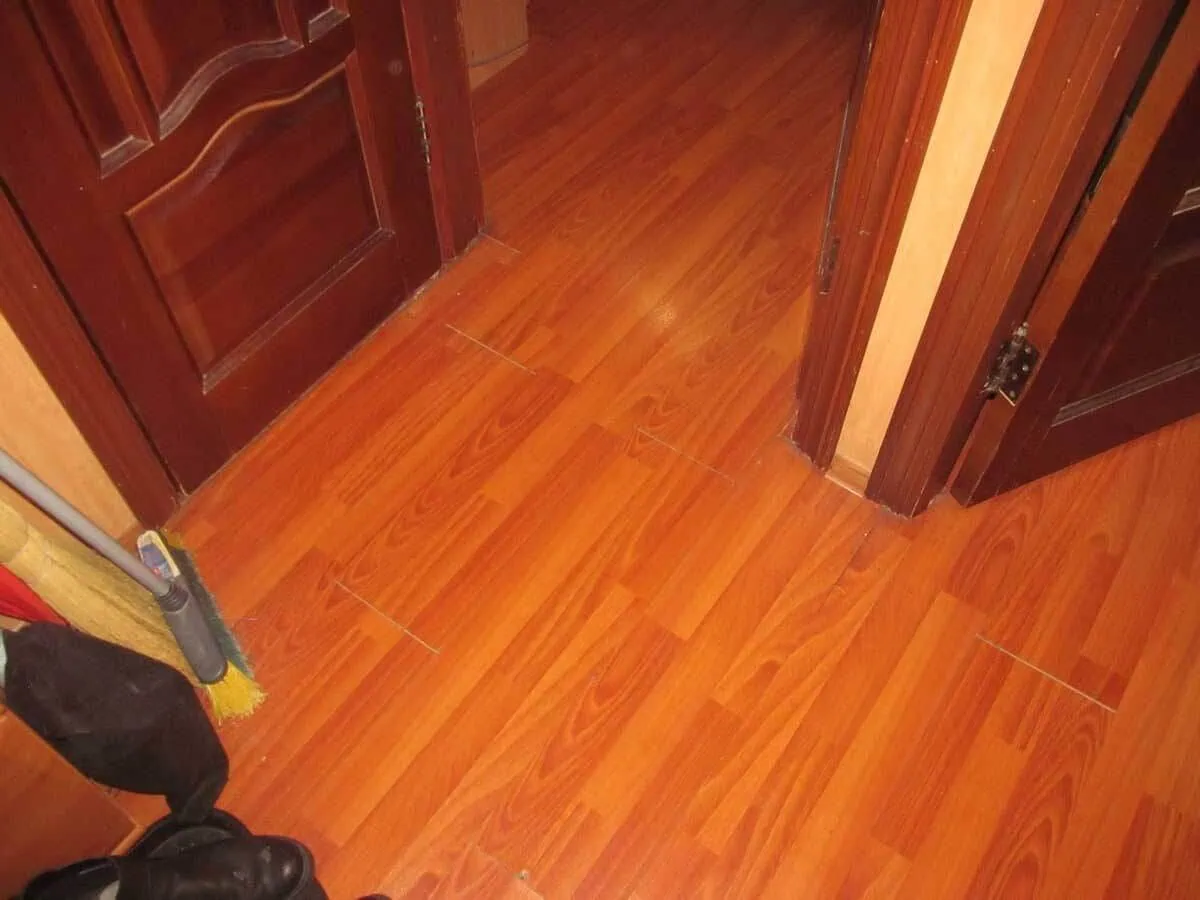
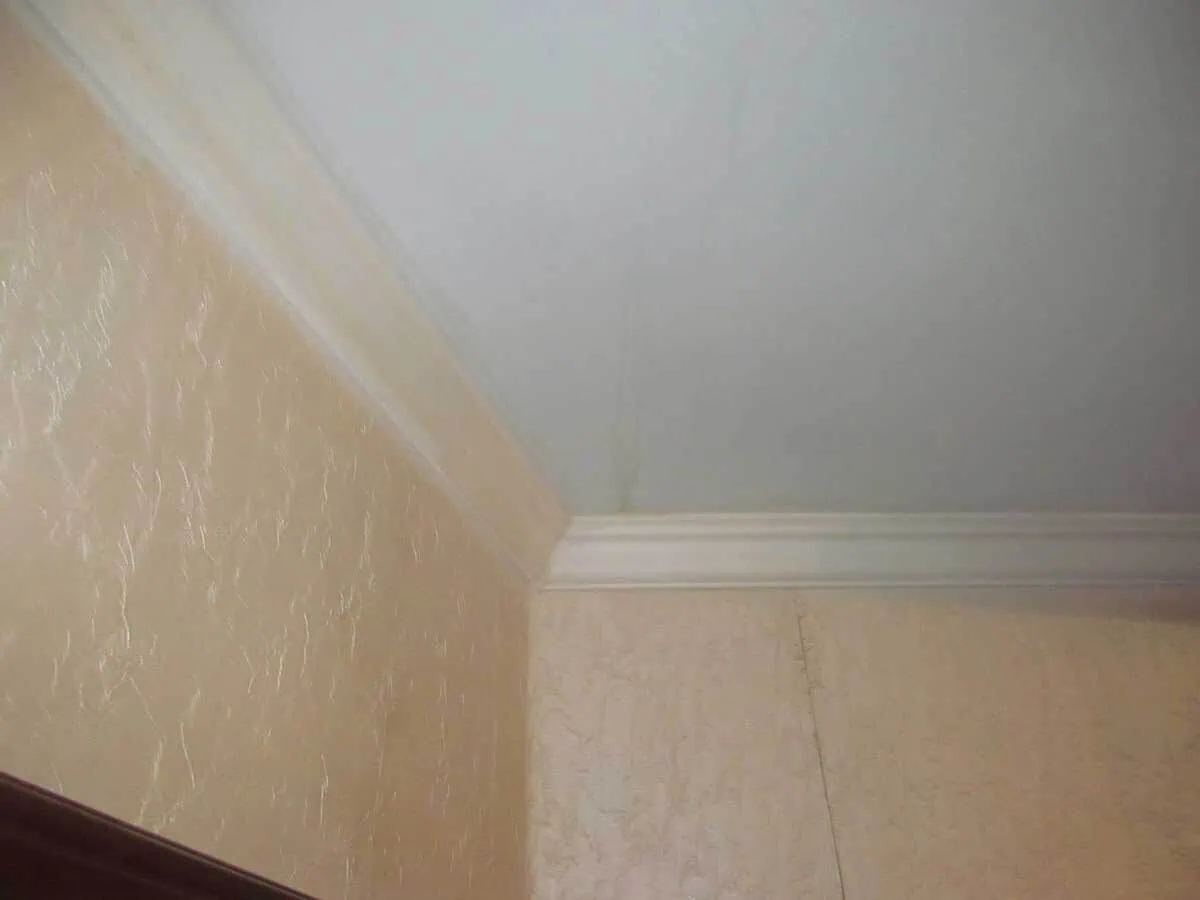
взыскано нами за ремонт: 85 544 руб.
дополнительные траты: 100 372 руб.
моральный вред: 5000 руб.
штраф: 59 772 руб.
оценка: 30 000 руб.
судебные расходы: 5 600 руб.
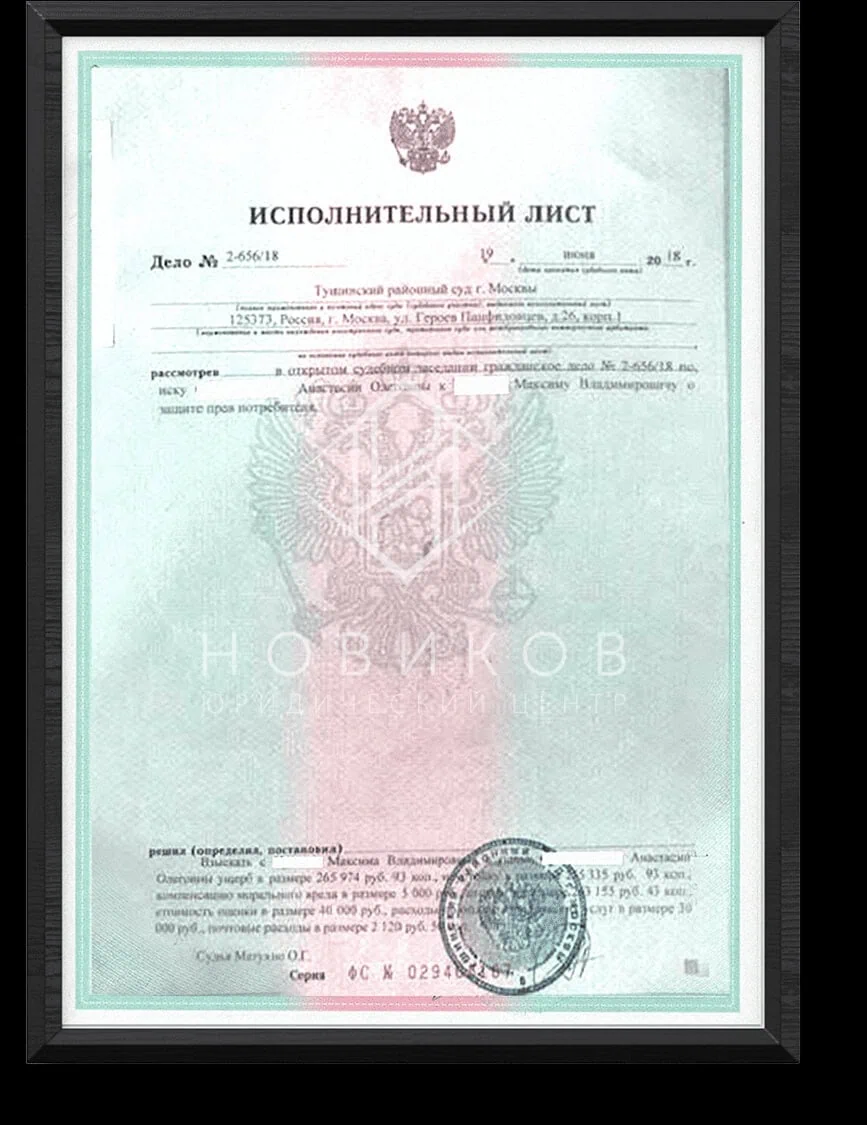
взыскано нами за ремонт: 265 974 руб.
дополнительные траты: 570 610 руб.
ущерб: 265 974 руб.
штраф: 263 155 руб.
неустойка: 235 335 руб.
судебные расходы: 72 120 руб.
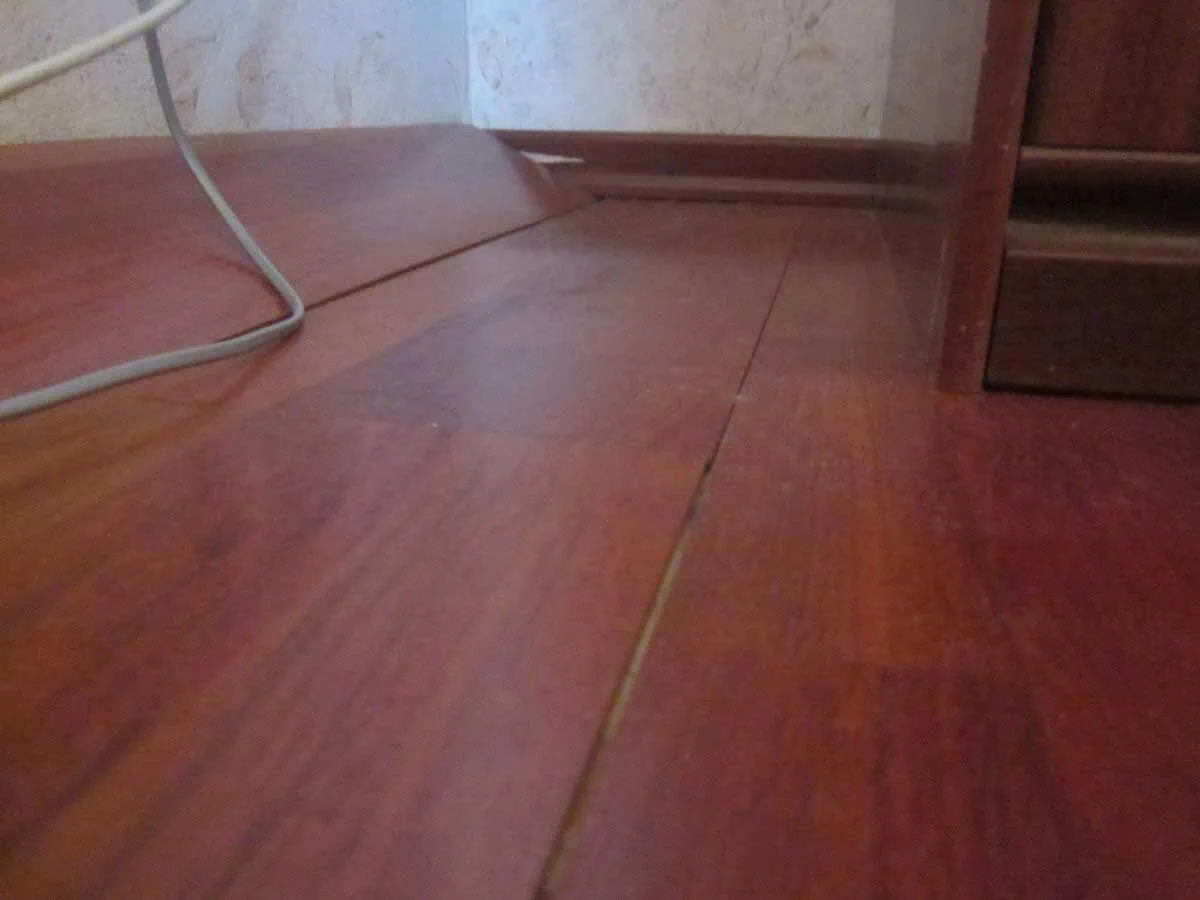
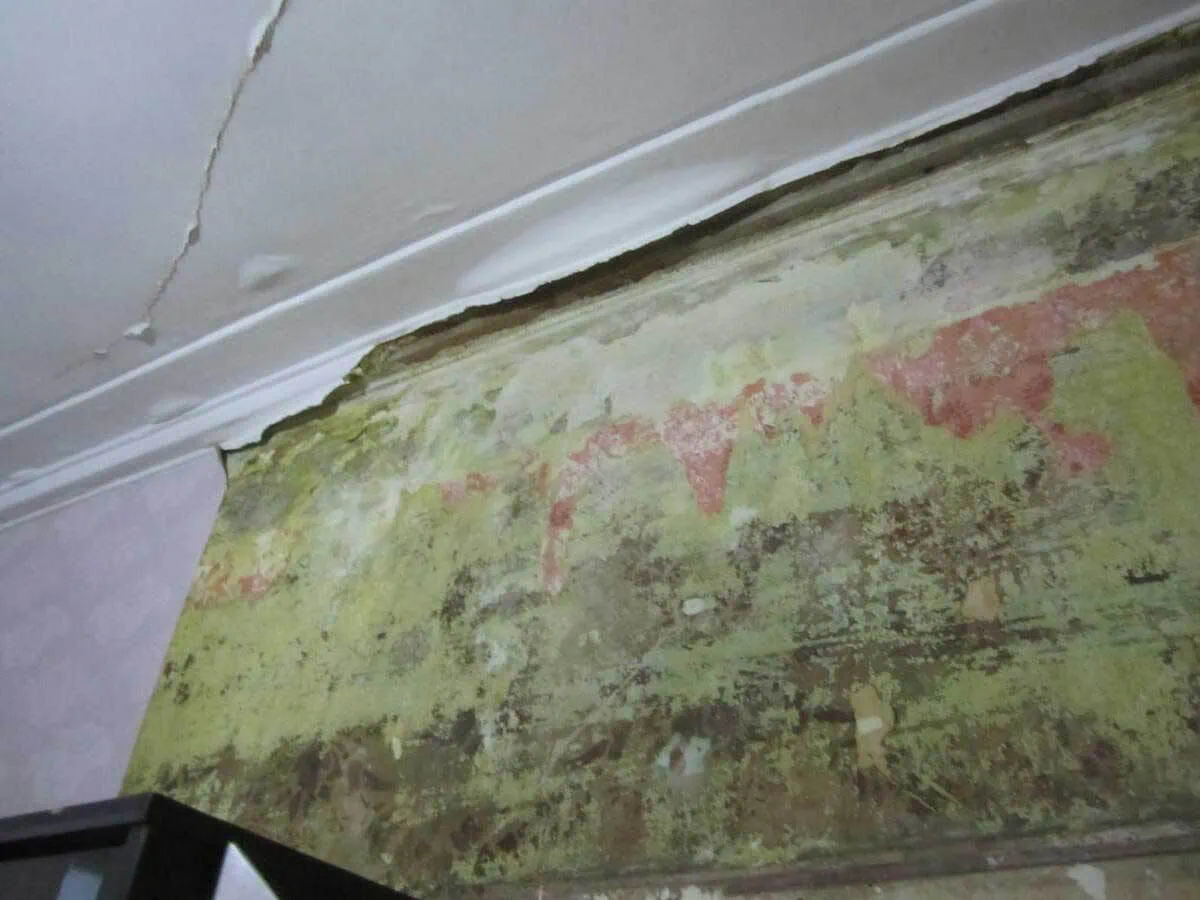
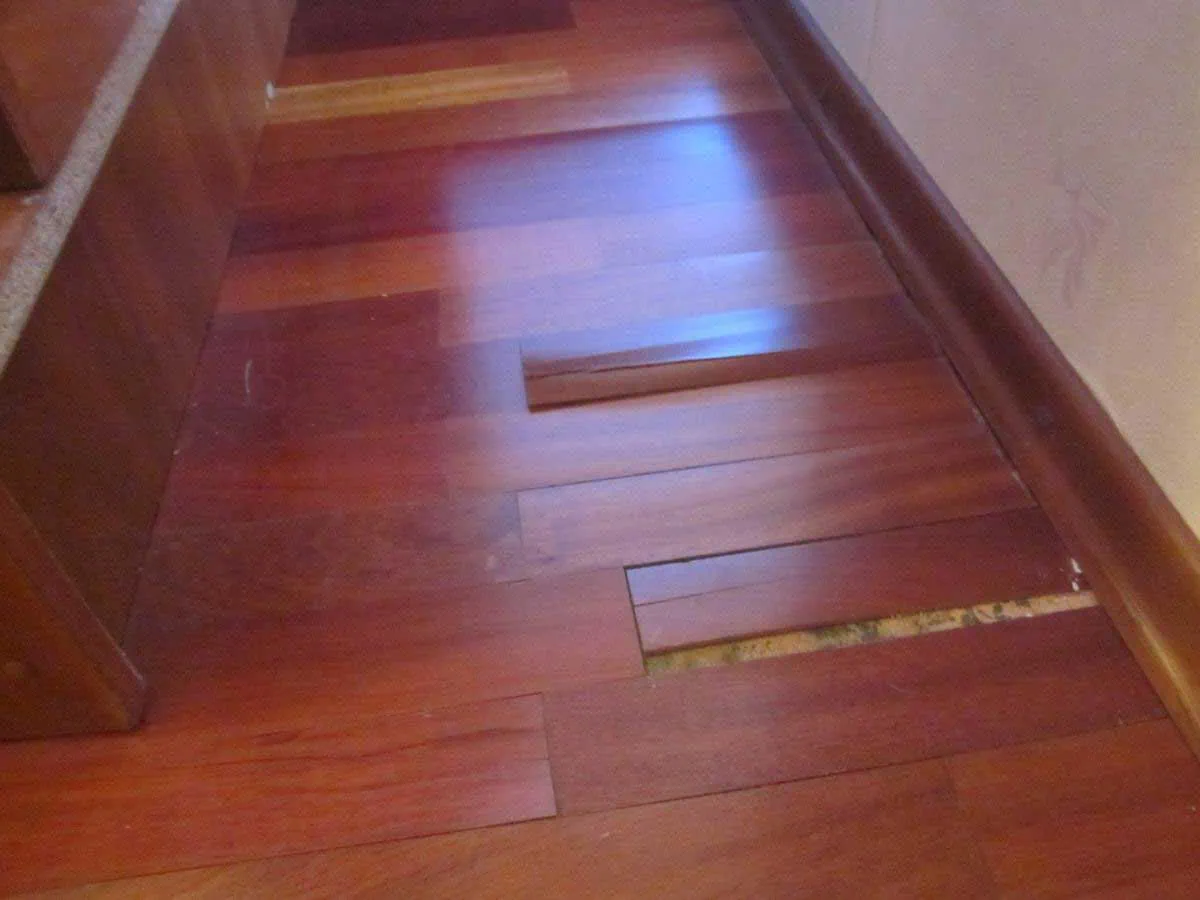
взыскано нами за ремонт: 254 061 руб.
дополнительные траты: 190 030 руб.
ущерб: 254 061 руб.
штраф: 143 030 руб.
неустойка: 30 000 руб.
судебные расходы: 17 000 руб.
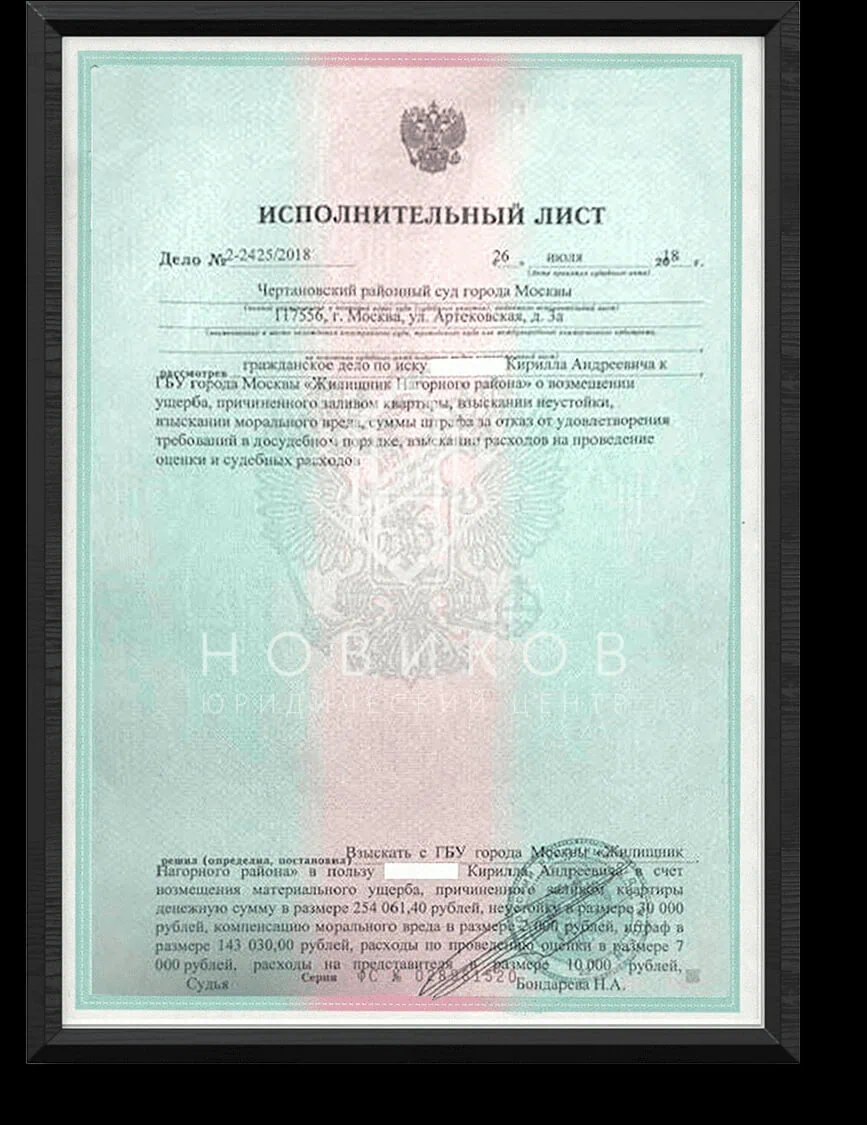
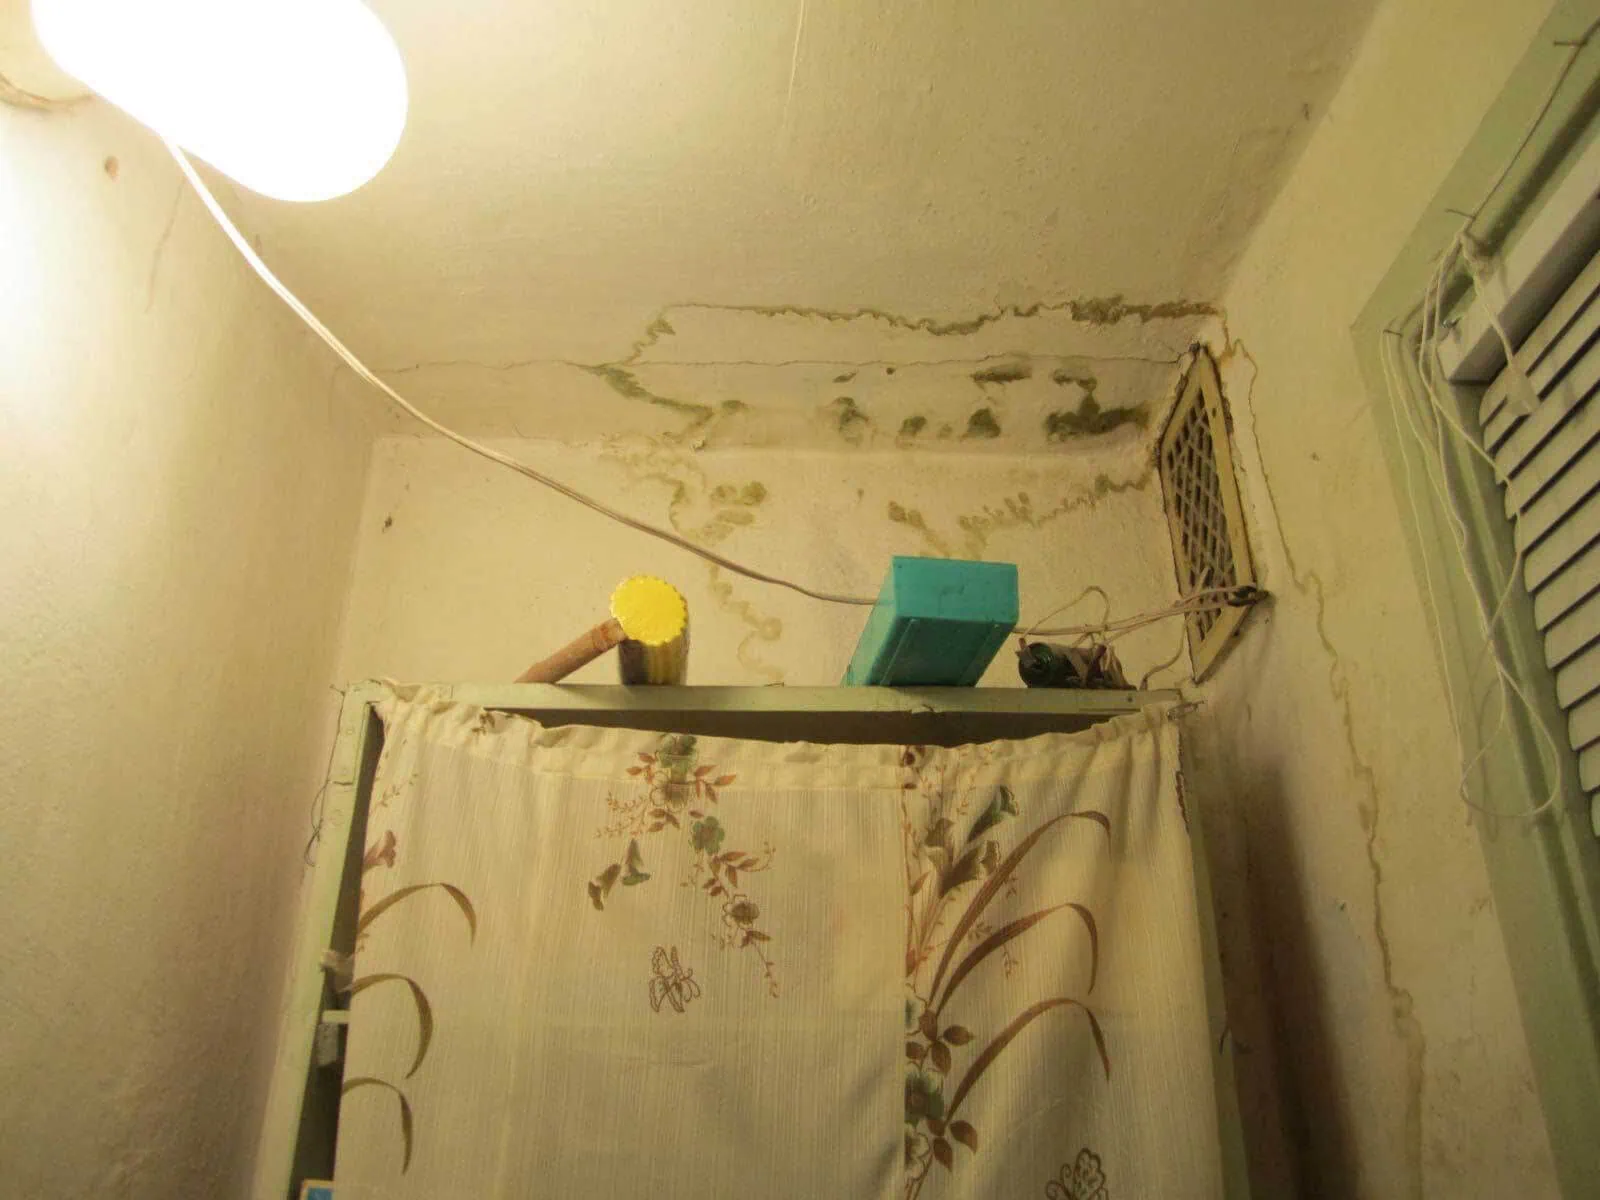
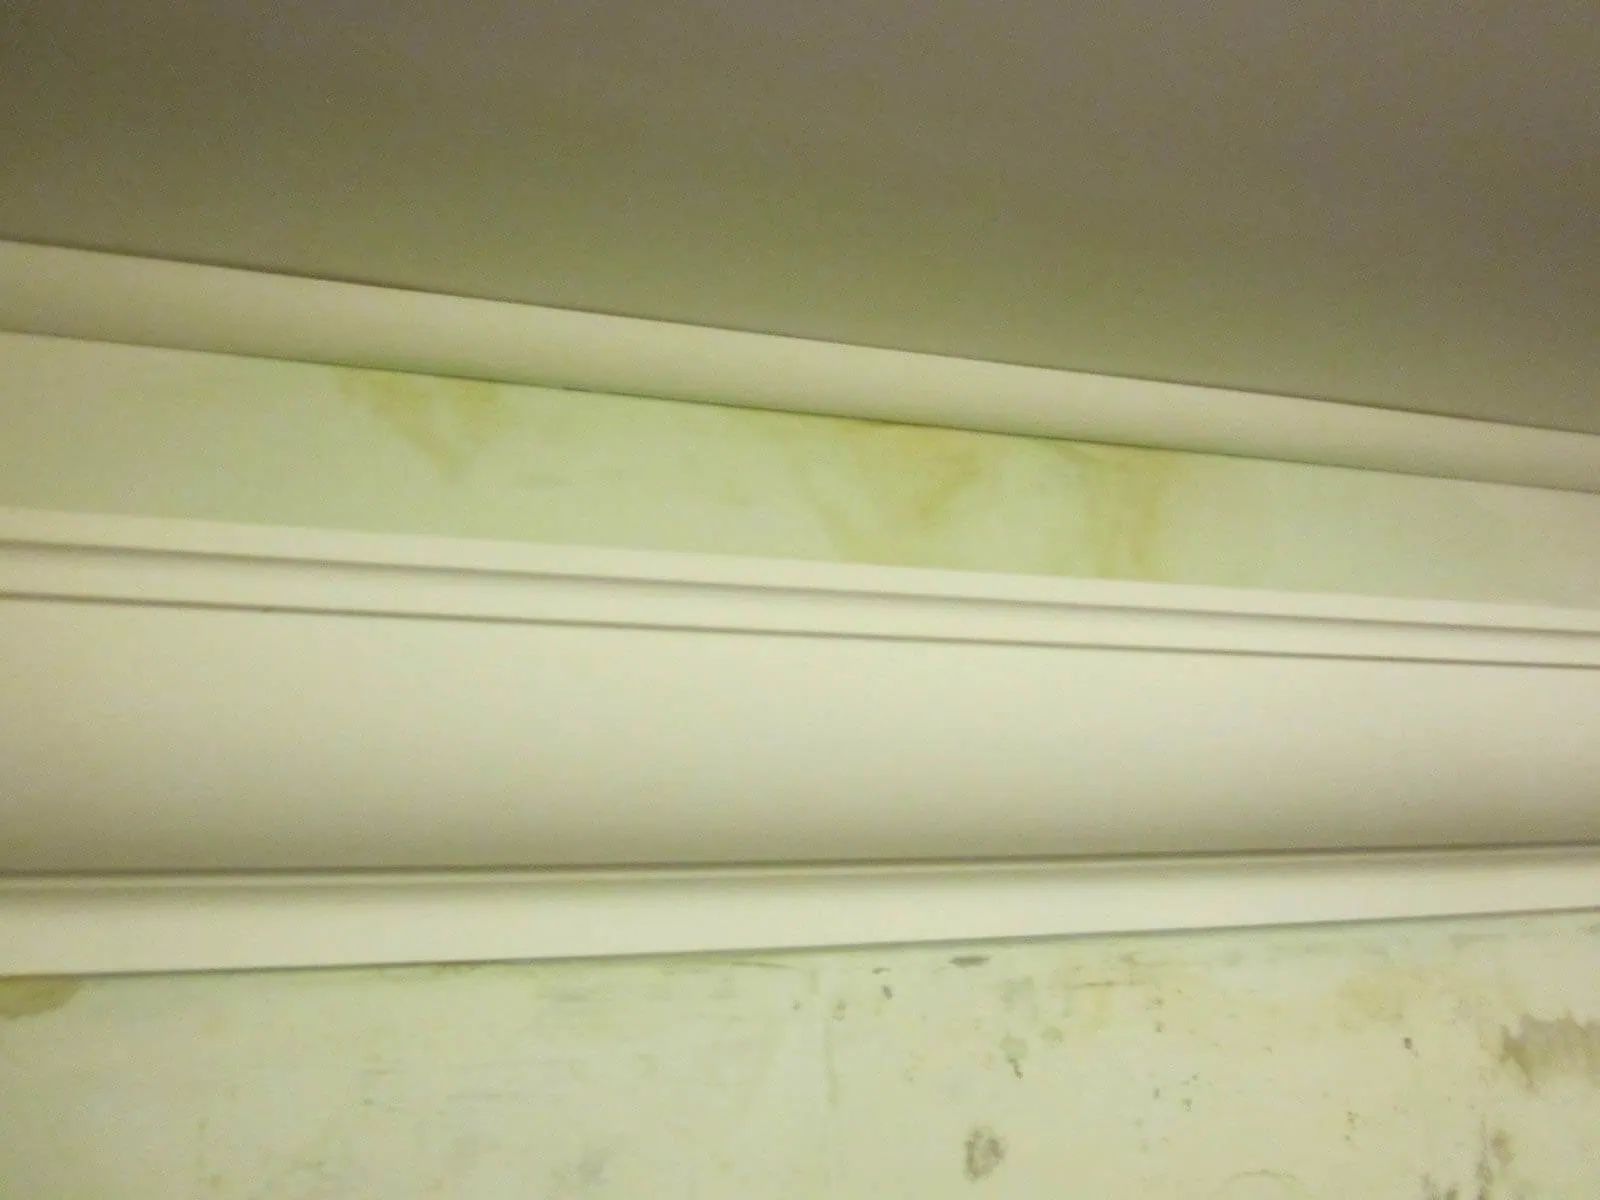
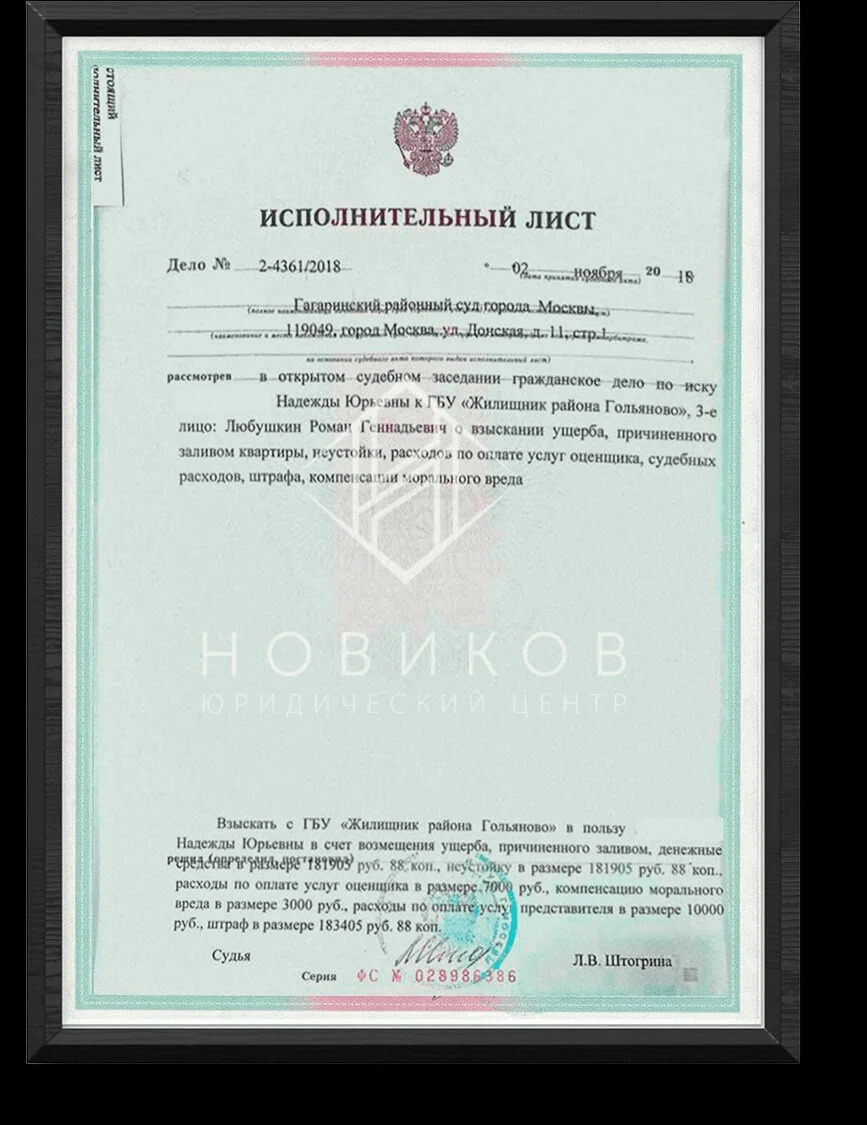
взыскано нами за ремонт: 181 905 руб.
дополнительные траты: 382 310 руб.
ущерб: 181 905 руб.
штраф: 183 405 руб.
неустойка: 181 905 руб.
судебные расходы: 17 000 руб.
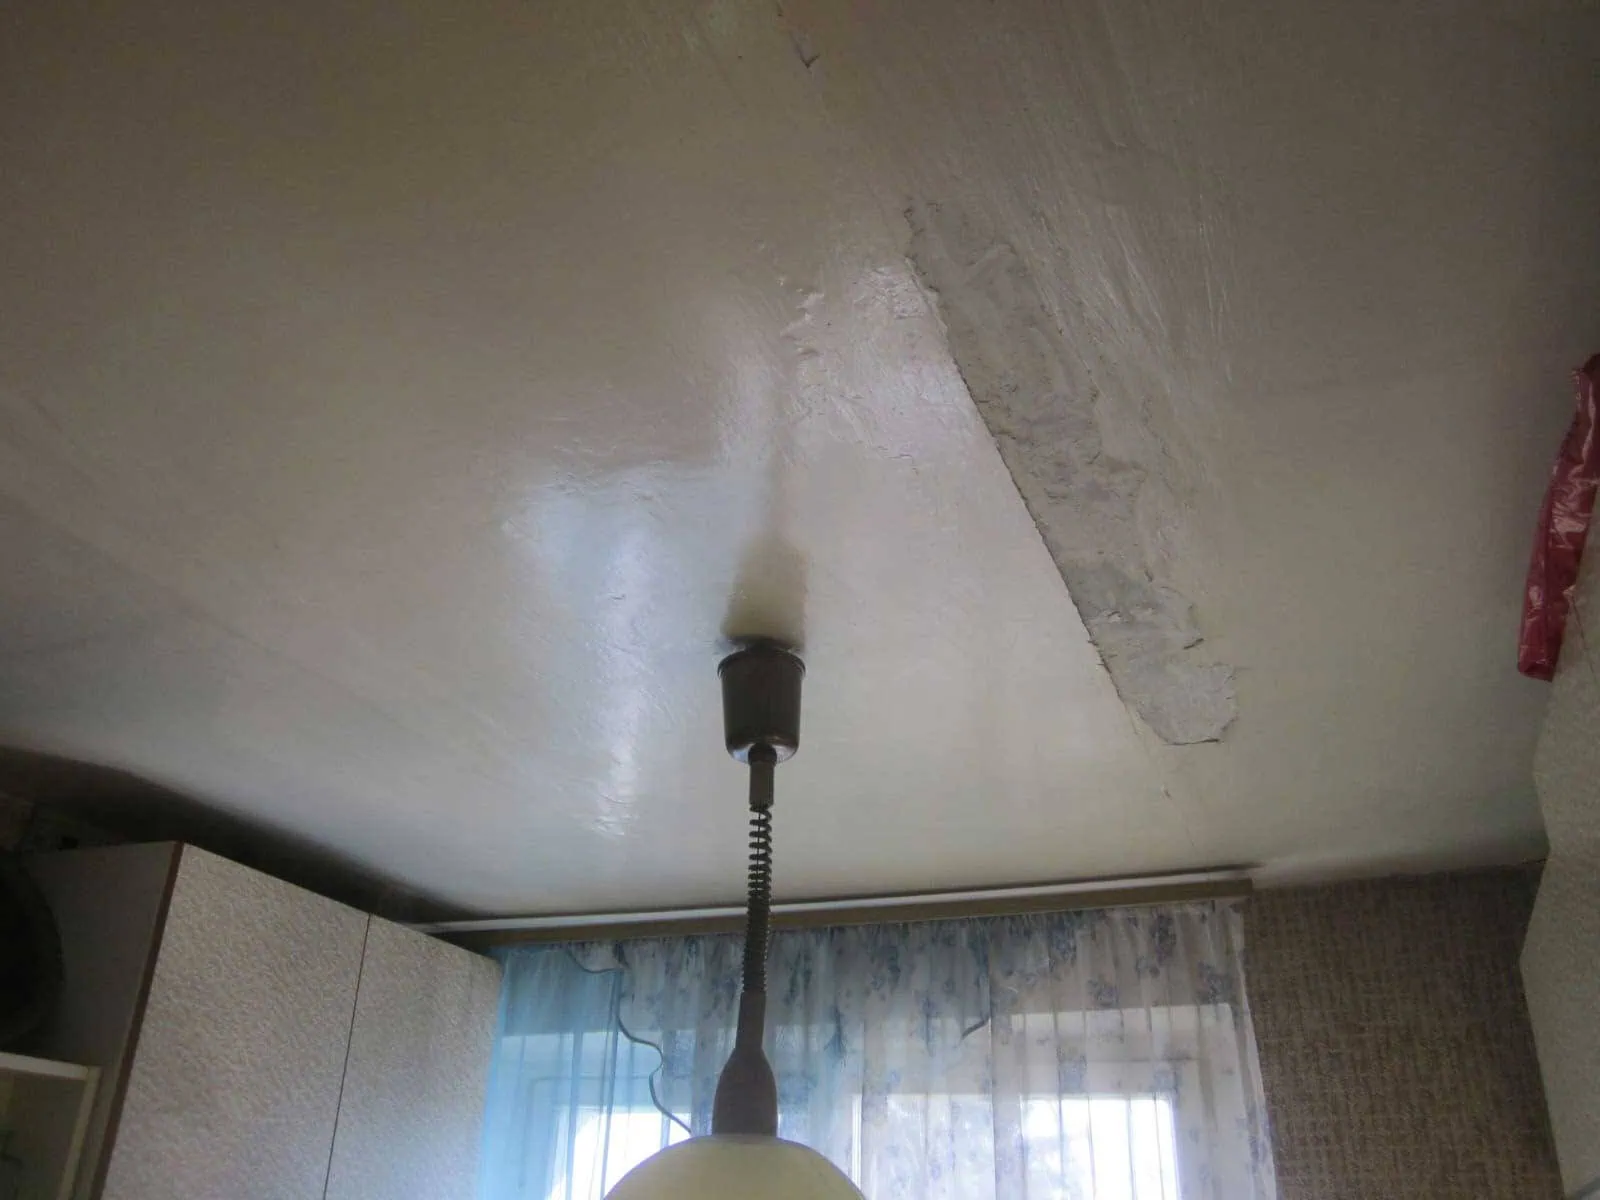
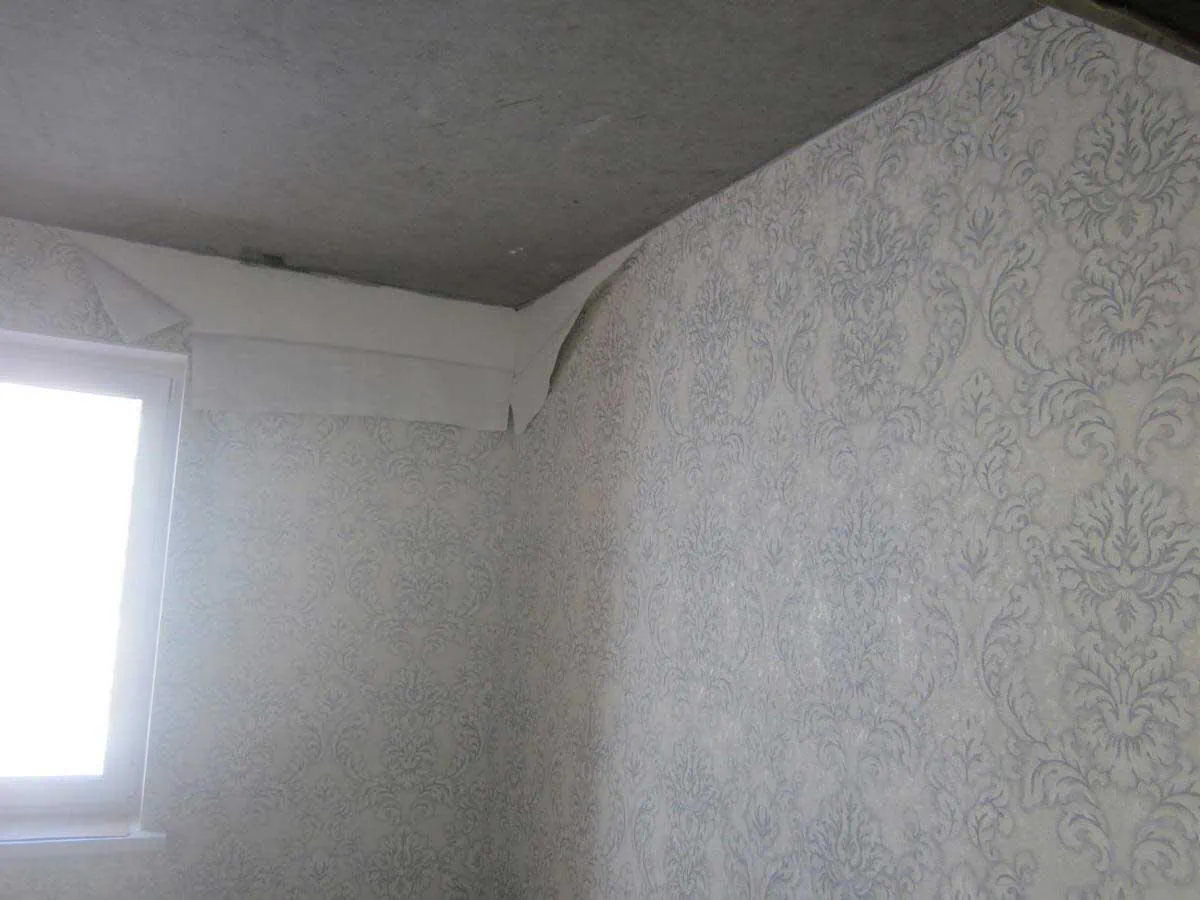
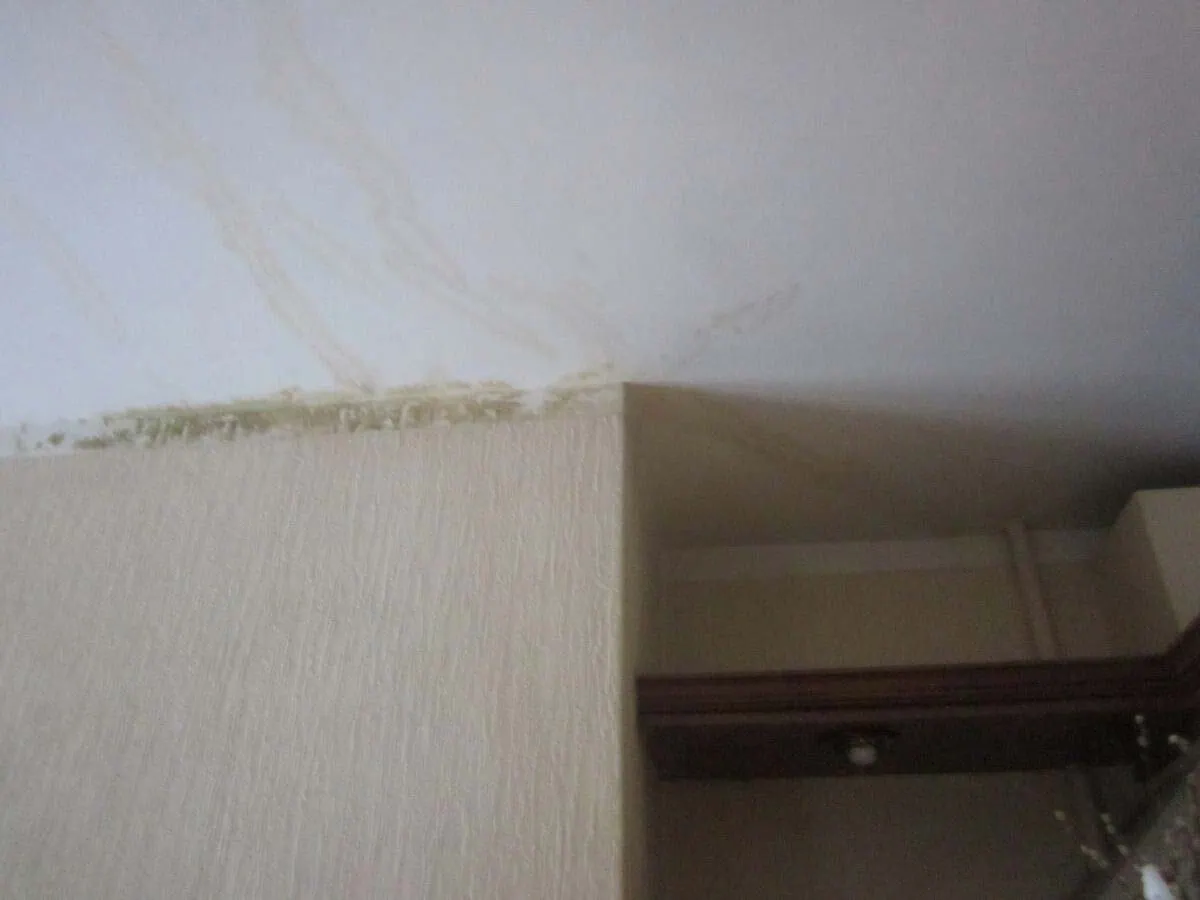
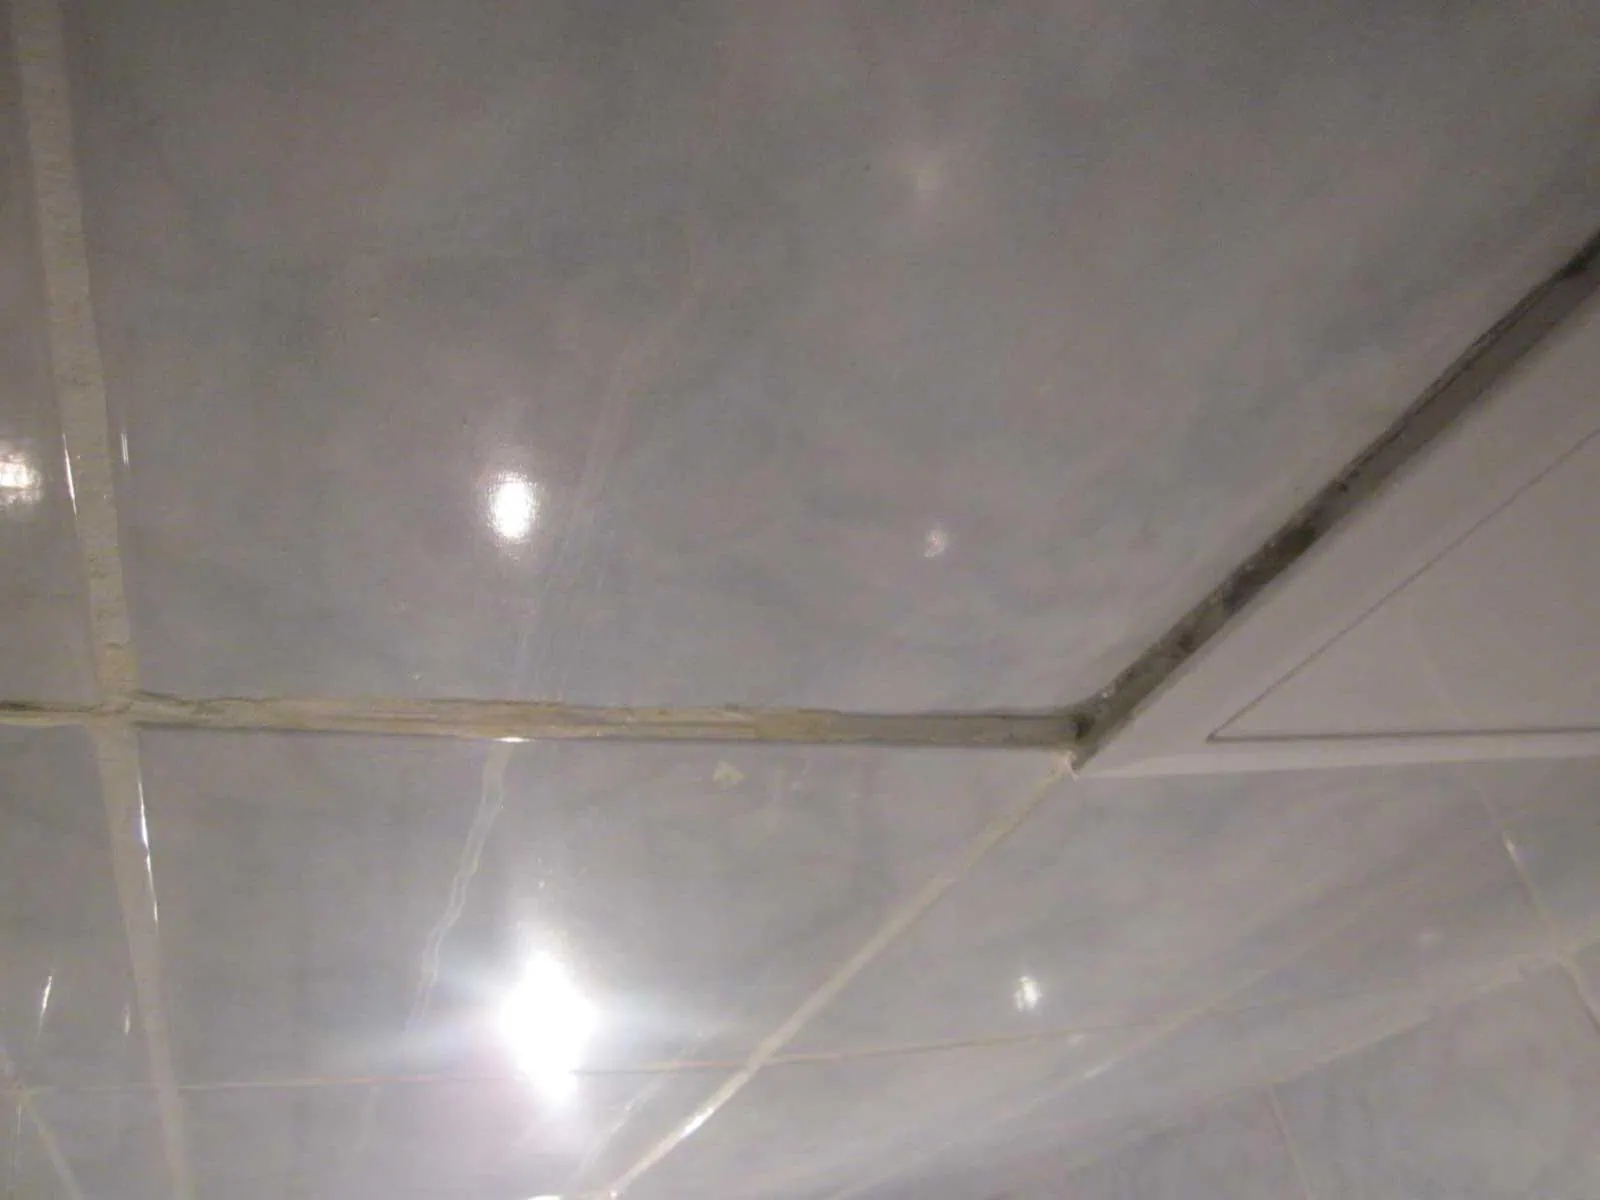
Из-за ошибок, допущенных на этапе оценки и независимой экспертизы, неправильно составленного акта, досудебного урегулирования.
Зачастую эти ошибки навсегда исключают возможность разрешения спора в вашу пользу.
Наша задача - законно собрать доказательную базу для суда, которая будет являться основанием для получения полной компенсации ущерба.
-60%
Это совершенно бесплатно
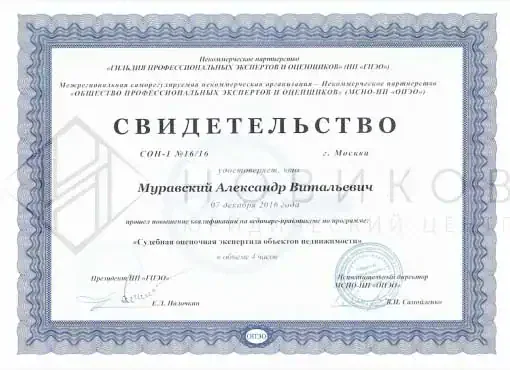
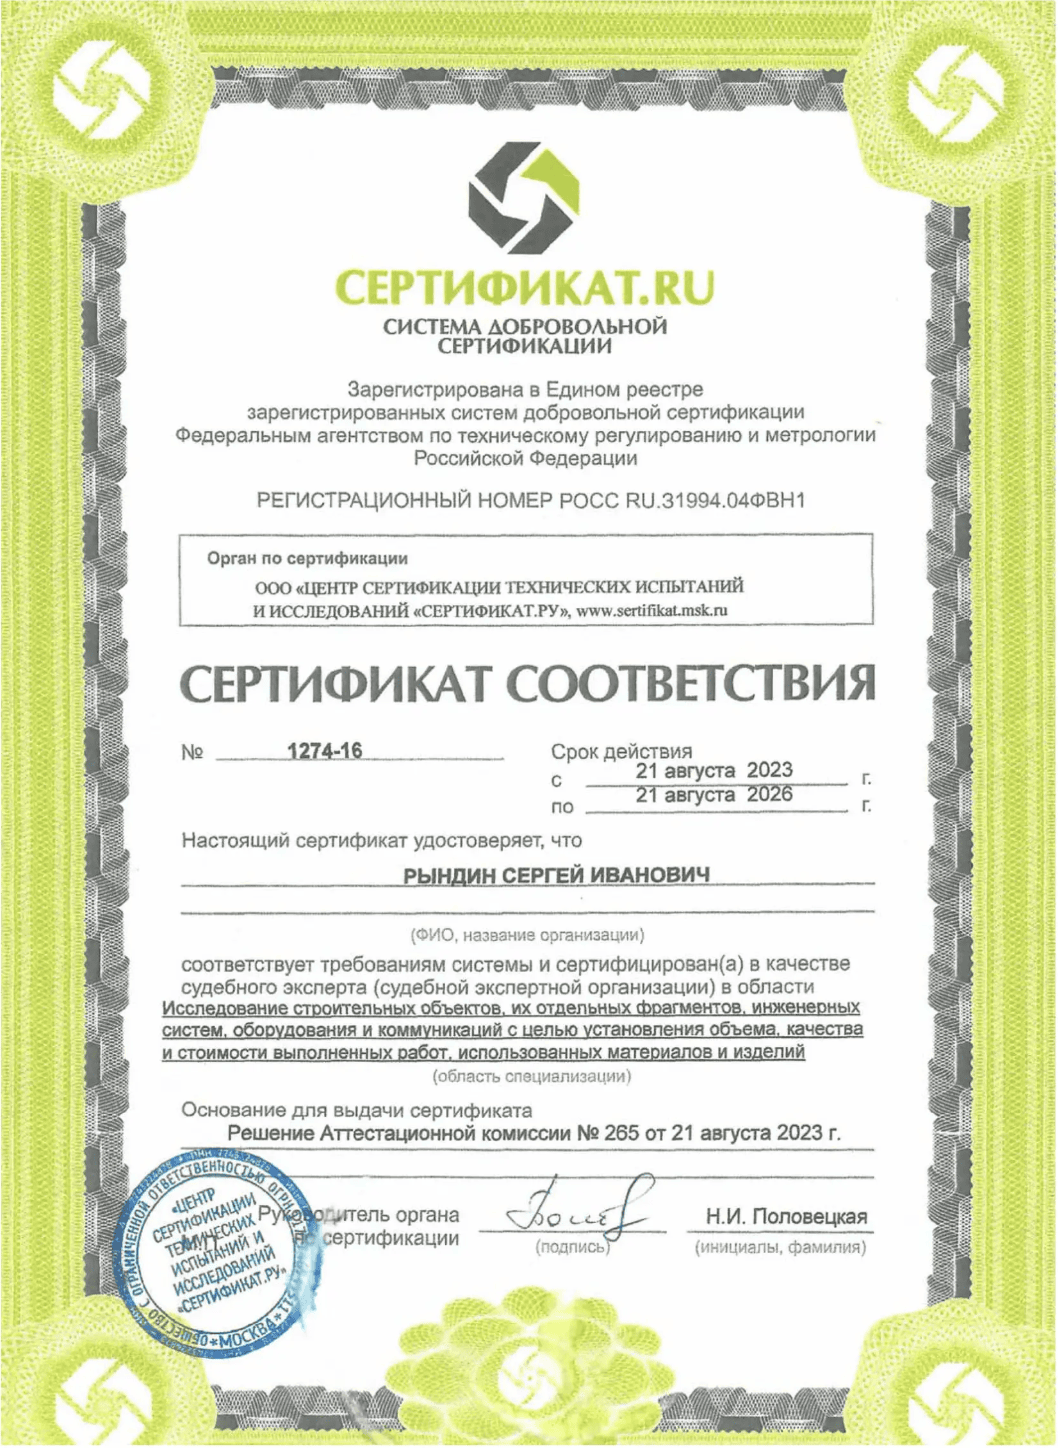
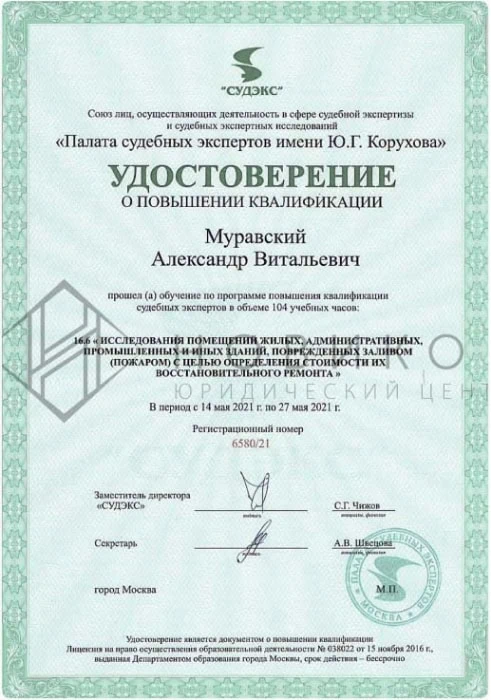
есть все необходимые сертификаты и лицензии
с правом проведения независимой экспертной деятельности.
Это гарантия безусловного принятия судами и страховыми компаниями
Мы сделали процесс максимально прозрачным. Вы в курсе каждого действия и документа.
Вам не нужно никуда звонить — статусы приходят в Telegram и SMS.
Чем полнее зафиксирован ущерб, тем больше сумма итоговой компенсации
Это ваш главный аргумент и для переговоров с виновником, и для суда
Правильно составленная претензия и готовый пакет документов помогают получить деньги без суда, а если суд неизбежен — ускоряют процесс в разы
Мы работаем до момента, когда выплата поступит к вам на счет
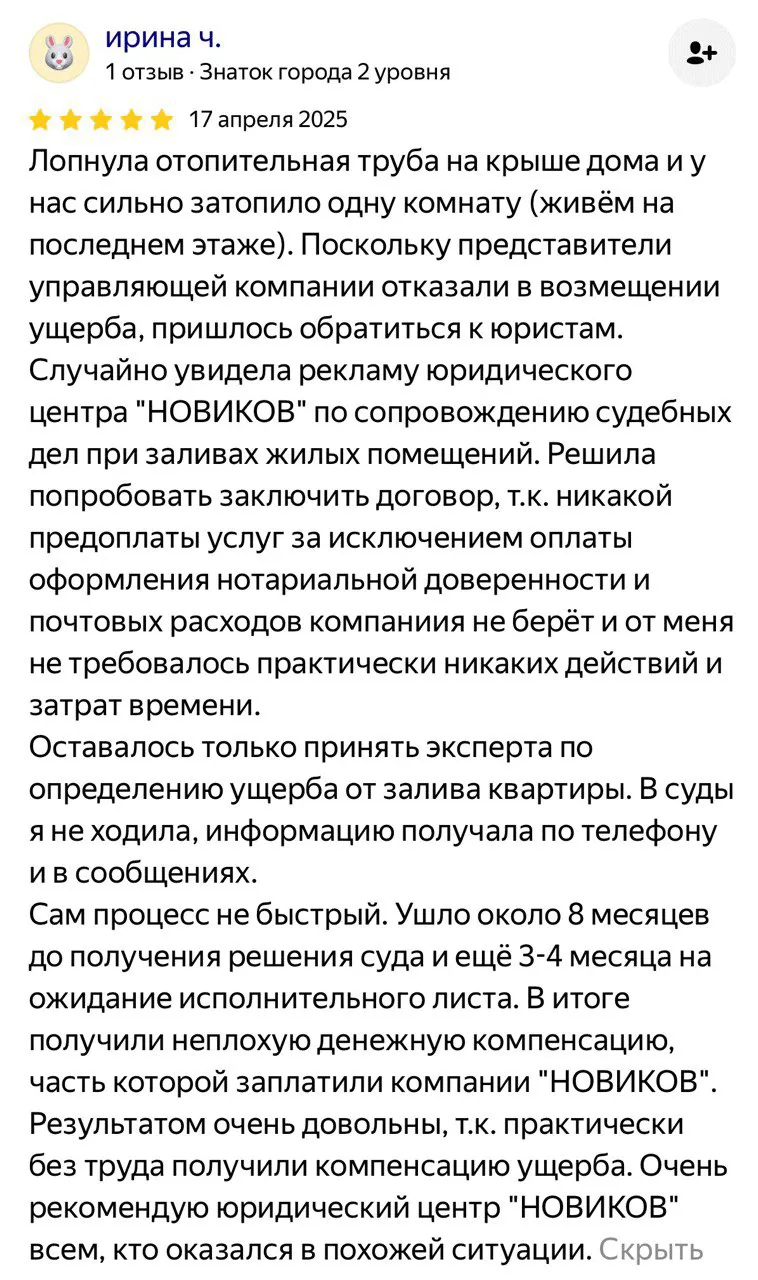
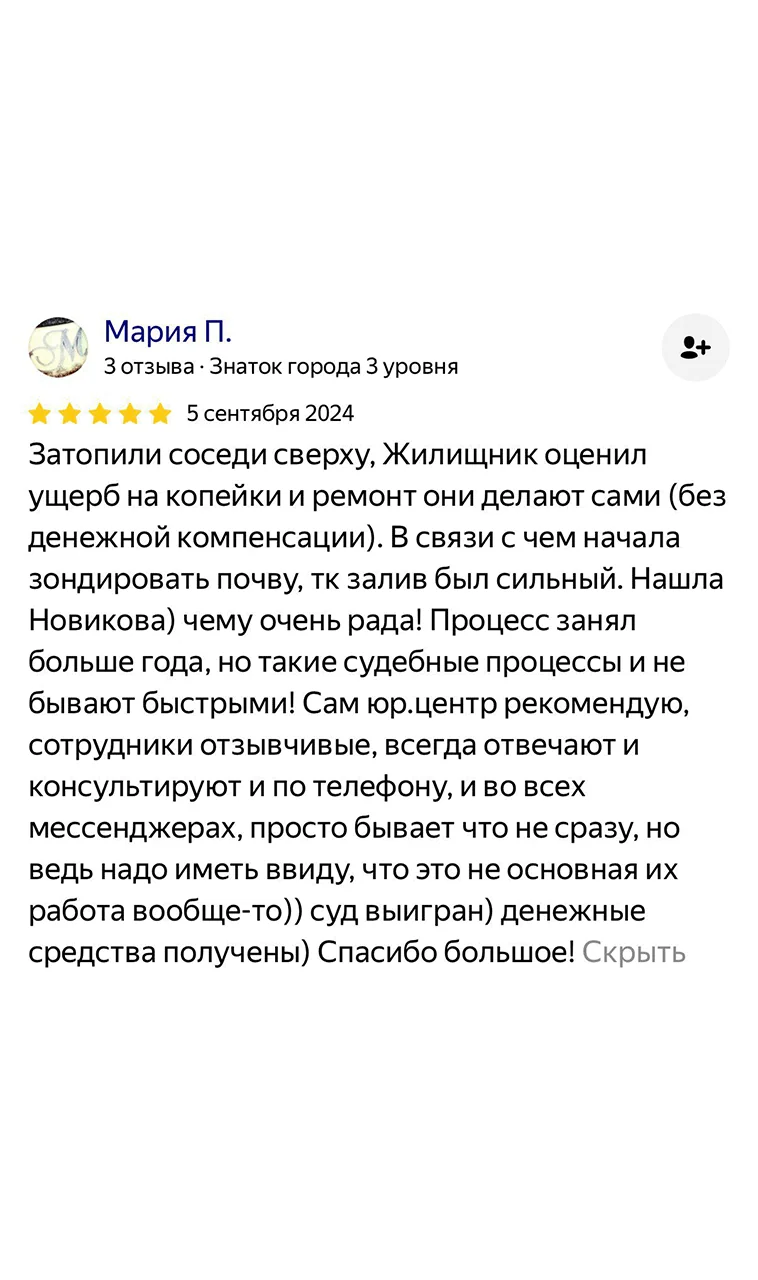
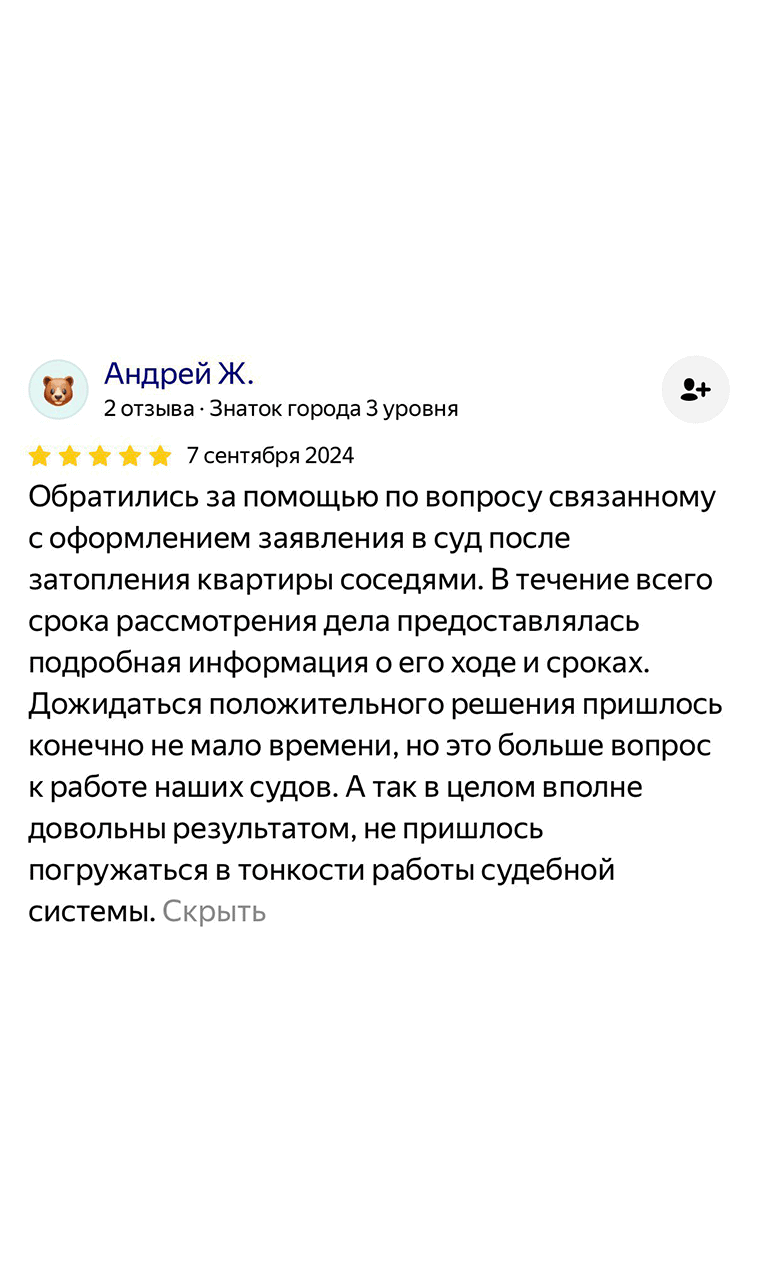
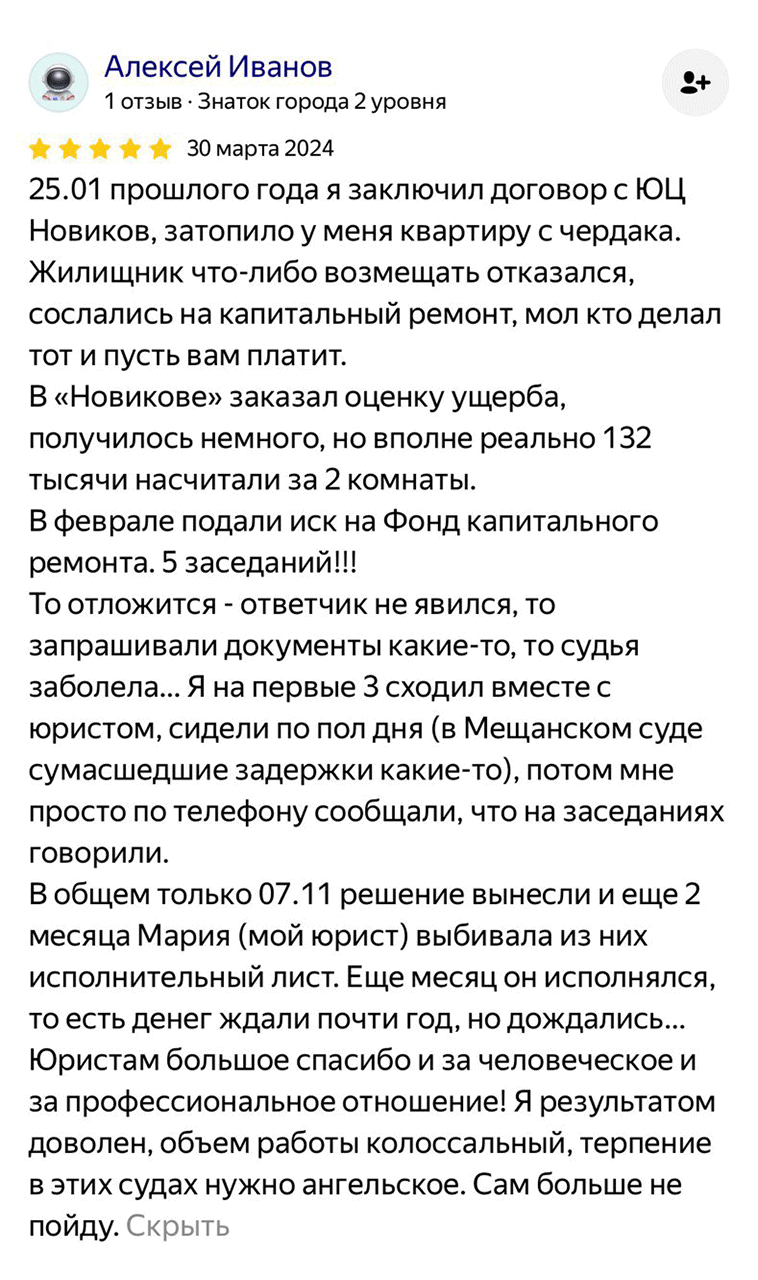
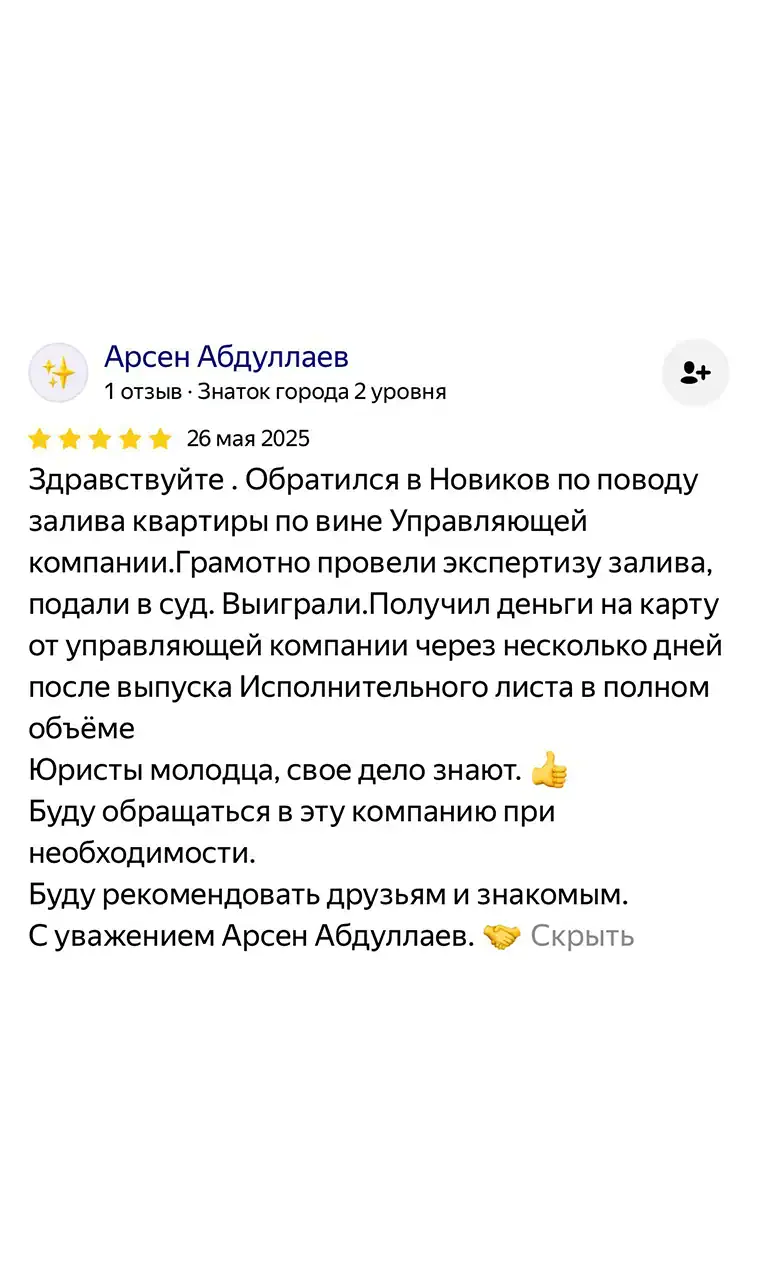
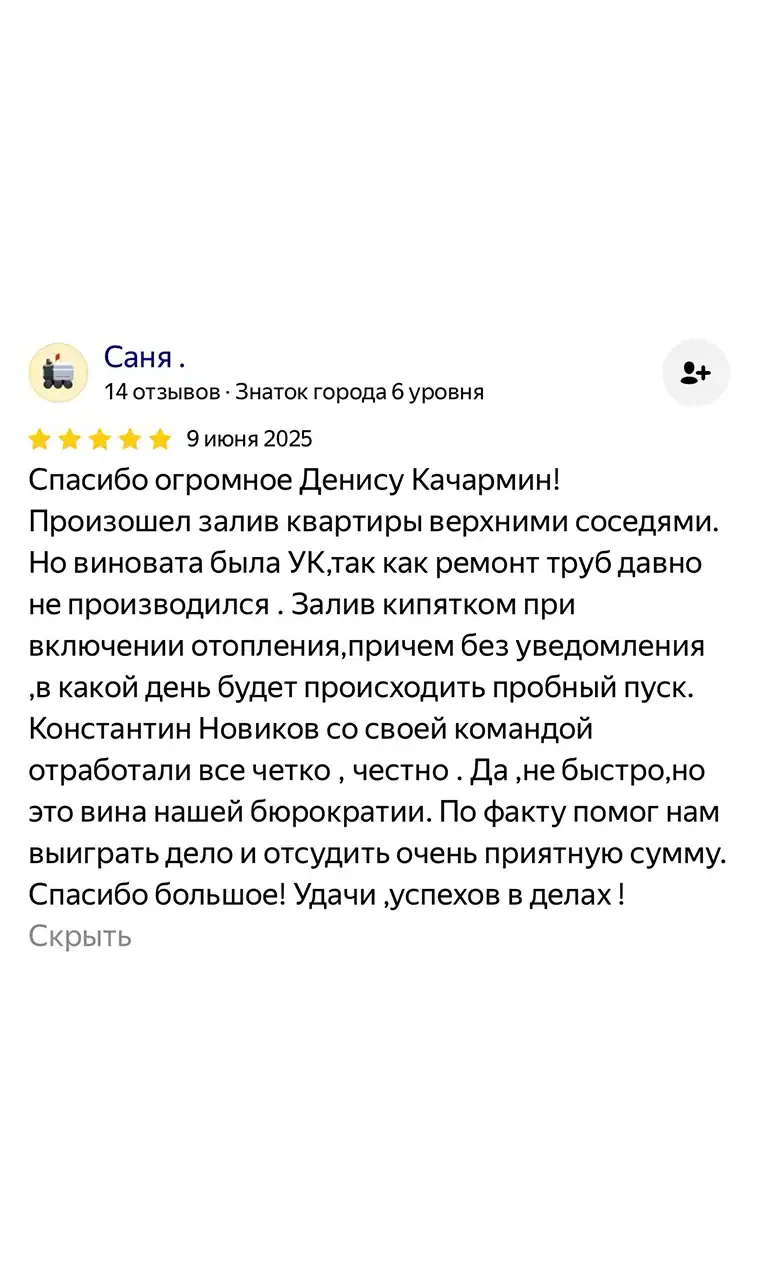
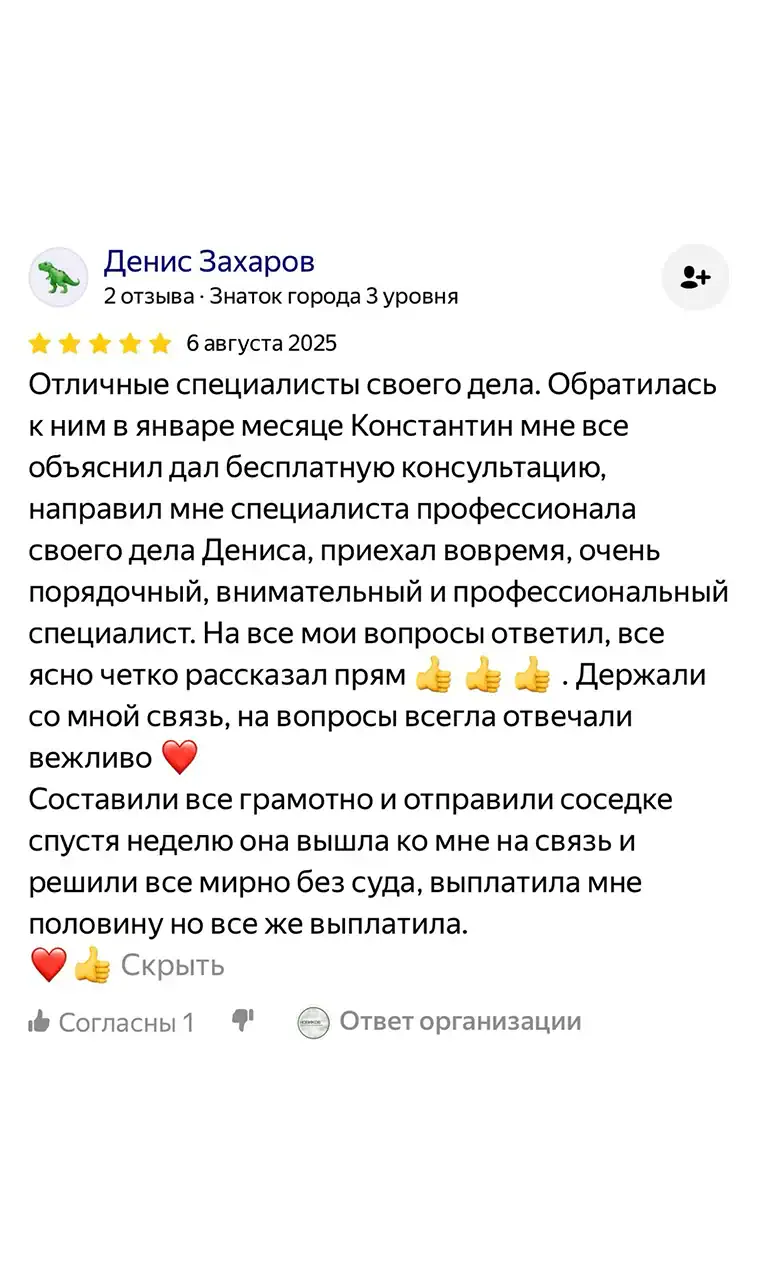
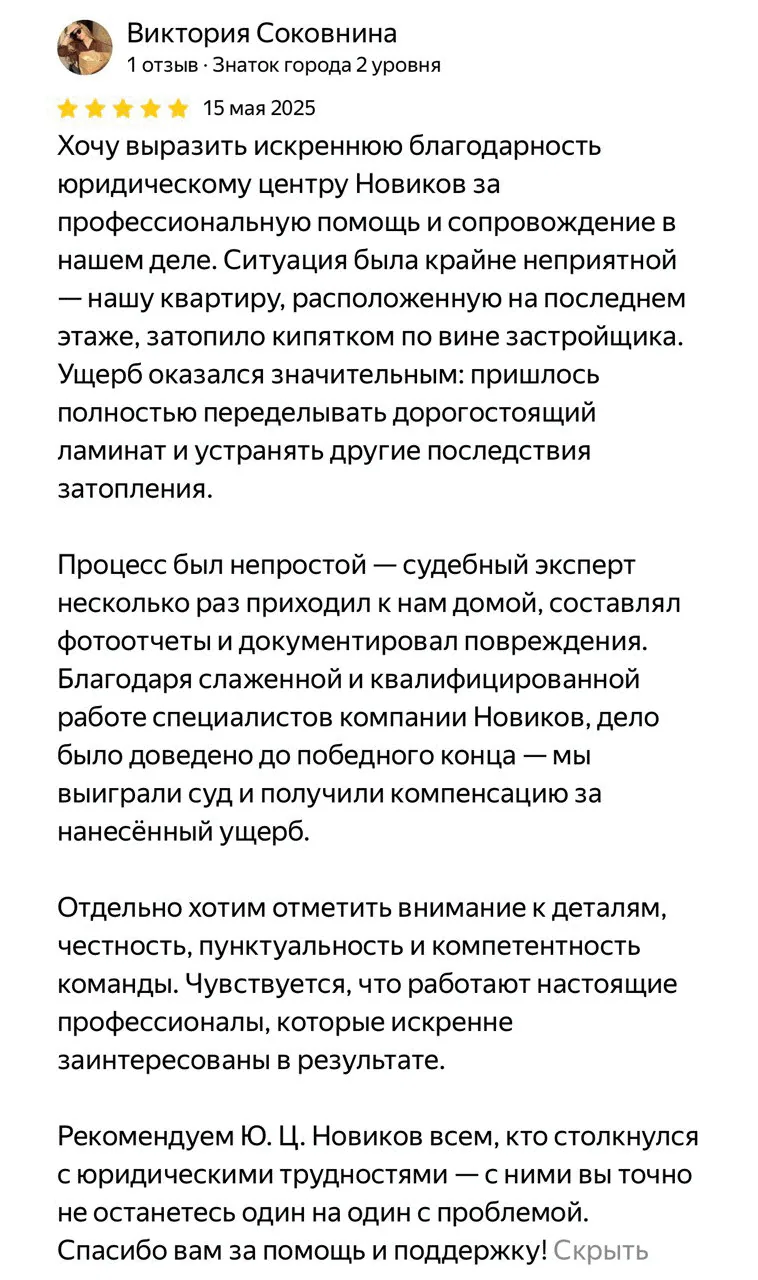
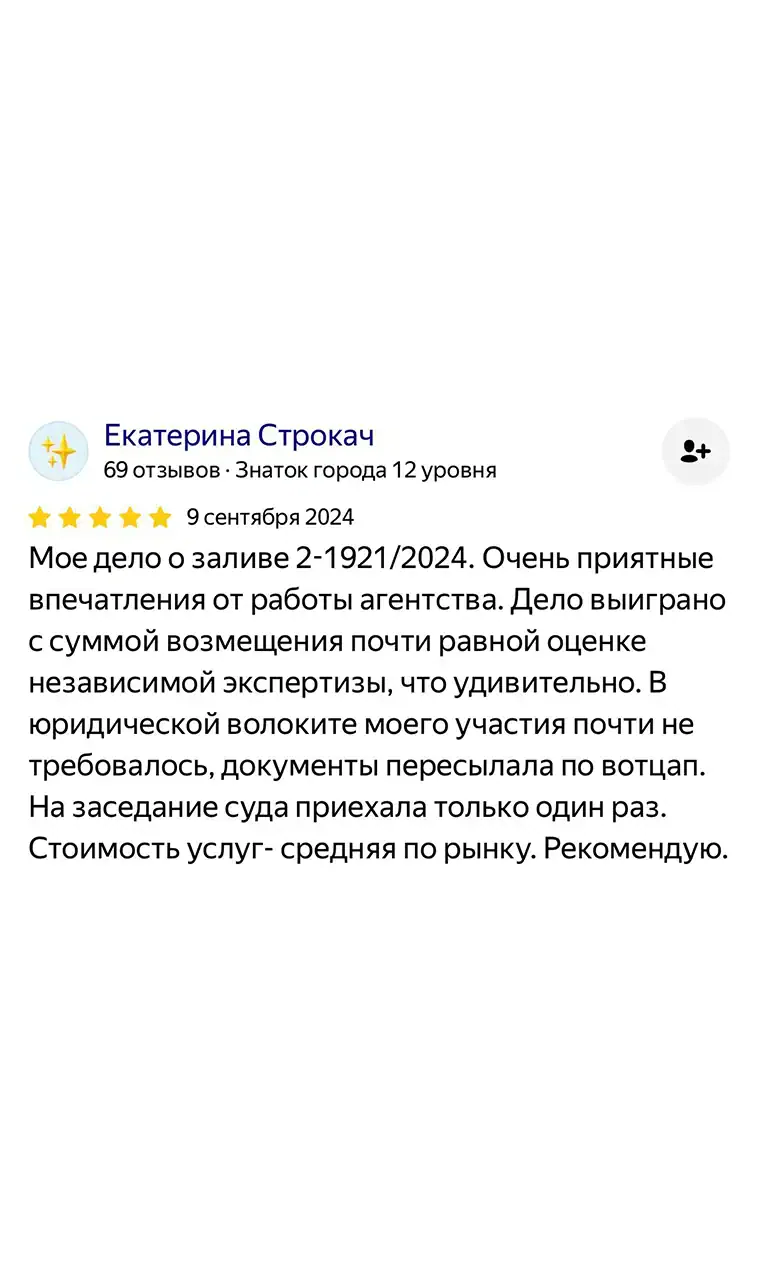
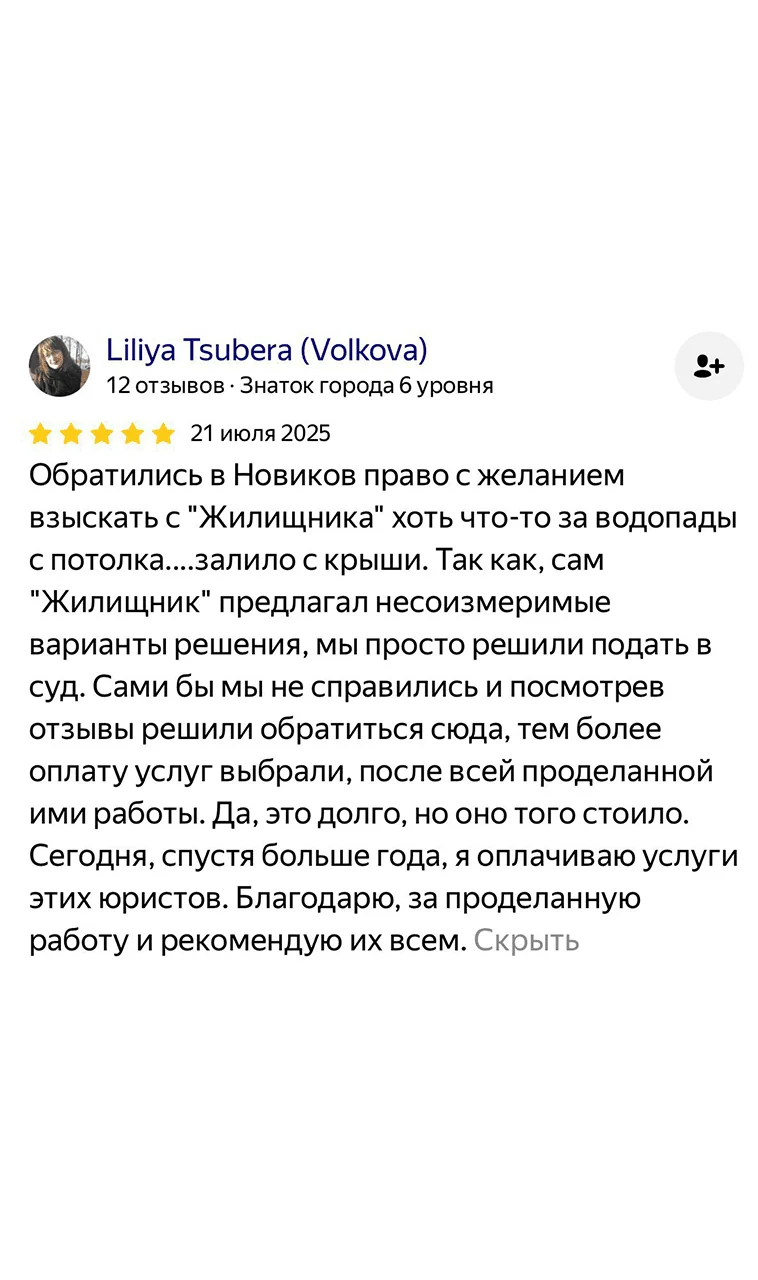
и что они говорят о нашей работе
От усталости и беспомощности — к результату и спокойствию
с виновником без документального подтверждения?
Вы слышите: «Давайте решим все мирно, без судов и лишних бумаг». А на деле это значит:
«Давайте я заплачу вам в три раза меньше, а вы подпишете, что претензий не имеете».
«Мирное урегулирование» без профессионального документа — это не решение, а ловушка.
Вот что происходит на каждом шагу:
вашу ситуацию
вам в течение 2-х минут
Нет, вам не нужно присутствовать в суде. Мы полностью берём на себя юридическое сопровождение:
- готовим все процессуальные документы;
- подаём иск и отслеживаем его движение;
- представляем ваши интересы на заседаниях;
- получаем решение суда и исполнительный лист;
- контролируем перечисление денег.
Вы будете получать регулярные отчёты о ходе дела (по телефону или email), но личное присутствие не требуется. Это экономит ваше время и избавляет от стресса.
Для старта нам понадобятся:
- ваш паспорт (копия);
- акт о заливе, составленный управляющей компанией или ТСЖ;
- фото/видео повреждений;
- сведения о виновнике (ФИО, адрес, контакты, если известны).
Мы поможем:
- восстановить утерянные документы;
- получить дубликаты актов из УК;
- оформить доверенности;
- подготовить ходатайства для суда.
Если каких‑то бумаг нет — не проблема. Мы найдём способы их получить или обойдемся без них, не ухудшая перспективы дела.
В среднем процесс занимает 2–3 месяца. Сроки зависят от:
- скорости проведения независимой экспертизы (1–5 дней);
- реакции виновника на досудебную претензию (7–14 дней);
- загруженности суда (рассмотрение иска — 1–2 месяца);
- сложности дела (например, если виновник оспаривает сумму ущерба).
Наши гарантии:
- Мы ускоряем процесс за счёт налаженных связей с экспертами и судами.
- Держим вас в курсе на каждом этапе — вы всегда знаете, на какой стадии дело.
- Если сроки затягиваются, объясняем причины и предлагаем решения.
Да, мы гарантируем возврат оплаты в случае проигрыша дела по нашей вине. Условия:
- Возврат производится, если суд отказал из‑за ошибок в документах или стратегии, подготовленных нами.
- Сумма возвращается полностью (без вычетов).
- Процедура занимает до 10 рабочих дней после получения решения суда.
Важно:
- Мы минимизируем риски, тщательно проверяя перспективы дела на консультации.
- Если шансы на успех низкие, честно сообщаем об этом и предлагаем альтернативные варианты (например, досудебное урегулирование).
Страховая залив: что покрывает полис
Страховая защита при заливе: что покрывает полис
При наступлении залива крайне важно заранее понимать, какие риски действительно покрывает страховка. Стандартный полис обычно компенсирует ущерб имуществу, причинённый внезапной аварией труб, систем отопления или водоснабжения, а также протечками от соседей сверху. Однако из покрытия нередко исключаются случаи, связанные с естественным износом коммуникаций или давними дефектами, о которых страхователь знал, но своевременно не устранил.
Перед подписанием договора внимательно изучите тариф: от него напрямую зависят размер премии и перечень включённых рисков. Если вы стремитесь снизить стоимость полиса, можно выбрать безусловную франшизу — тогда часть убытка вы оплачиваете самостоятельно, но по крупному страховому случаю выплата всё равно поступит в полном объёме сверх этой суммы.
После залива страховщик направляет специалиста для оценки урона и составления акта. Этот документ фиксирует объём повреждений, лимит ответственности компании и сумму, выделяемую на ремонт. Важно помнить: пролонгация полиса не всегда автоматически продлевает защиту — проверяйте условия в договоре, особенно если вы меняли тариф или добавляли опции.
Если залив произошёл по вашей вине и вы нарушили правила страхования, ваш страховщик, возместив ущерб пострадавшим, может в порядке регресса потребовать эти деньги с вас. Также учитывайте, что некоторые компании ежегодно корректируют лимит выплат с учётом индекса инфляции — это может существенно повлиять на реальную сумму возмещения.
Главное правило: страховой случай признаётся только при внезапной аварии. Протечка из-за халатности, невнимательности или длительного износа — не основание для выплаты. Всегда требуйте акт осмотра, проверяйте исключения в договоре и уточняйте, входит ли в покрытие ущерб от залива, вызванного действиями третьих лиц, например соседей или управляющей компании. Только так вы сможете быть уверены, что полис действительно защитит ваш бюджет.
Как оформить страховую залив квартиры
Как правильно оформить страховку квартиры от залива: пошаговая инструкция
Чтобы обезопасить жильё от непредвиденных трат при затоплении, важно не просто приобрести полис, а тщательно подойти к его оформлению. Рассмотрим ключевые этапы.
Прежде всего, выберите подходящую программу страхования. Изучите условия разных компаний, обращая внимание на размер франшизы: если она высока, мелкий ремонт ляжет на ваш бюджет. Уточните, входит ли в покрытие отделка, мебель и техника. Если вы часто уезжаете, проверьте, действует ли страховка в ваше отсутствие и нужна ли пролонгация.
Затем подготовьте документы: паспорт и правоустанавливающие бумаги на недвижимость. Проведите инвентаризацию имущества, составив список ценных вещей с примерной стоимостью — это упростит будущую калькуляцию убытков. Для новой квартиры можно запросить льготу на полис.
В договоре чётко пропишите риски и исключения. Убедитесь, что страховка покрывает ущерб от залива, включая аварию сантехники, прорыв труб или форс-мажор. Важно, чтобы ответственность соседей не была исключена из покрытия — иначе при суброгации компания не сможет взыскать средства с виновника.
После подписания вы получите полис и договор. Проверьте, что в них указаны срок действия, тариф, размер выплаты, порядок действий при заливе и контакты для экстренного обращения. Храните документы в доступном месте. При наступлении страхового случая именно акт о затоплении и фотографии станут основой для оценки убытков. Если возникнут споры, вы сможете подать претензию и заказать независимую экспертизу.
Правильно оформленная страховка — это гарантия, что убыток будет возмещён, а ремонт не ляжет на ваш бюджет. Не откладывайте — защитите квартиру уже сегодня.
Страховая залив соседей: порядок действий
Если в вашей квартире прорвало трубу и вода хлынула к соседям снизу, главное — не поддаваться панике, а действовать по четкому алгоритму. Ваша страховка покроет ущерб, но лишь при условии грамотного оформления всех документов.
Первым делом немедленно перекройте стояк или вентиль, чтобы остановить поток воды. Вызовите аварийную службу для устранения течи и зафиксируйте произошедшее на фото и видео: запечатлейте лужу, лопнувший шланг, мокрые стены. Это станет доказательством вашей оперативности. Если сомневаетесь в причинах аварии, пригласите аварийного комиссара — он составит объективный акт и снизит риск будущих споров.
Затем вызовите представителей управляющей компании для составления официального акта о заливе. В документе обязательно укажите дату, причину (например, разрыв гибкой подводки) и перечень поврежденного имущества соседей. Внимательно проверьте все пункты перед подписью. Помните: если в вашем договоре страхования прописана безусловная франшиза, эта сумма не будет возмещена — ее придется оплатить соседям из собственного кармана.
В течение одного-трех дней подайте заявление в свою страховую компанию, приложив копию полиса, акт УК и фотографии. Страховщик назначит экспертизу для оценки ущерба. Если вы не согласны с ее выводами, закажите независимую экспертизу — ее заключение может повлиять на размер выплаты. Важно: не начинайте ремонт в своей квартире до приезда эксперта, иначе страховая может отказать в компенсации. Помните, что как застрахованное лицо вы обязаны следовать правилам страхования, иначе соседи, как выгодоприобретатели, вправе подать иск.
Если у соседей есть собственная страховка на отделку, их компания может выставить вам претензию в порядке суброгации. Ваш страховщик проверит обоснованность требований. При положительном решении вы получите выплату в пределах лимита по риску «Залив». Размер возмещения могут уменьшить на коэффициент износа материалов, если полис не предусматривает покрытие без учета износа. Если суммы не хватит на полный ремонт соседям, разницу придется доплатить самостоятельно. Размер тарифа влияет на стоимость полиса, но не на сумму выплаты. При крупных убытках страховая может использовать перестрахование для распределения рисков.
После получения выплаты организуйте восстановительные работы у себя. Сохраняйте чеки на материалы — они пригодятся, если соседи решат оспорить размер компенсации. При несогласии с суммой они могут направить досудебную претензию. В этом случае проверьте, не пострадала ли гидроизоляция в вашей квартире — ее восстановление может стать отдельной статьей расходов. Учтите: при затягивании выплат страховая обязана учитывать индекс инфляции, чтобы компенсировать обесценивание денег. Держите полис под рукой, а номер страховой — в телефоне. Быстрая реакция и правильные документы помогут избежать судов и сохранить добрососедские отношения.
Оценка ущерба при страховой залив
Оценка ущерба при страховом заливе: как избежать ошибок и получить полную выплату
Главная проблема после залива квартиры — страховая компания нередко существенно занижает сумму возмещения. Чтобы этого не произошло, необходимо грамотно организовать оценку ущерба с самого начала происшествия.
Как только обнаружены следы воды — вздувшийся паркет, мокрые пятна на стенах или потолке, — немедленно вызывайте представителя страховщика или аварийного комиссара. Он зафиксирует страховой случай и составит первичный акт осмотра. Начинать ремонт до его приезда категорически нельзя: это почти гарантированный отказ в выплате.
Затем внимательно перечитайте договор страхования. Обратите внимание на три ключевых пункта: лимит — максимальная сумма выплаты, франшиза — часть ущерба, которую вы оплачиваете сами, и условие о недостраховании — если имущество застраховано на сумму ниже реальной, выплату пропорционально уменьшат.
Страховая часто использует собственную калькуляцию, закладывая минимальные расценки на материалы и работу. Чтобы получить справедливую компенсацию, закажите независимую дефектовку и экспертизу. Эксперт учтёт амортизацию — износ мебели, отделки, техники — и составит объективную смету восстановления.
Если страховая выплатила меньше, чем указано в независимой оценке, подайте письменную претензию с приложением экспертного заключения. При отрицательном ответе или его отсутствии обращайтесь в суд. Помните: при просрочке платежей по полису или нарушении сроков подачи заявления возможна суброгация — страховая может взыскать убытки с виновника залива — или регресс, то есть требование к вам, если вы нарушили правила.
Наконец, проверьте, предусмотрена ли в правилах индексация возмещения — пересчёт с учётом инфляции или роста цен на стройматериалы. Страховые часто «забывают» о ней, хотя она способна существенно увеличить сумму.
Только комплексный подход — своевременная фиксация, независимая экспертиза и знание своих прав по договору — гарантирует, что оценка ущерба будет объективной, а компенсация — полной и справедливой.
ОГРНИП: 314482727500165