ВЕРНЕМ ДЕНЬГИ ЗА УЩЕРБ ОТ ЗАЛИВА КВАРТИРЫ
-
Выезд эксперта возможен
в день обращения -
Работаем по Москве и МО
-
Более 11 лет взыскиваем
ущерб через суд

от выезда специалиста до подробного отчета за 2-3 дня
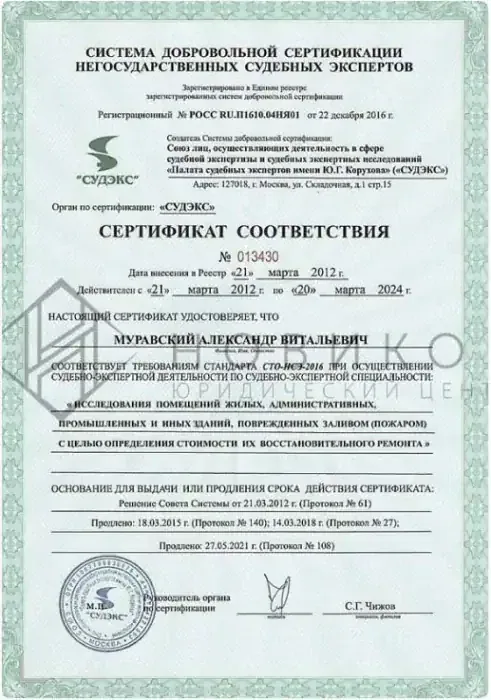
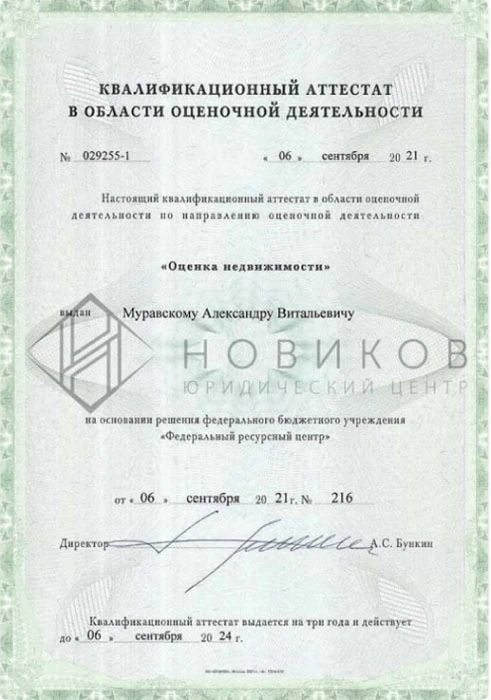
Экспертиза выполняется сертифицированным аттестованным специалистом
Вернем деньги за оценку в тот же день, если суд не примет наше заключение
Наш отчет - это не просто «пятно на потолке».
Это расчет на 300+ страницах:
- объема поврежденных материалов
- выявление скрытых повреждений
- оценка стоимости работ по рынку,
Посмотрите подборку
из 50 выигранных дел
Реальные истории клиентов и полные суммы взыскания
Это фиксированная цена, которая включает полный комплекс работ:
- первичную консультацию и оценку перспектив дела
- организацию независимой экспертизы ущерба
- подготовку и подачу претензии виновнику
- составление искового заявления (если потребуется)
- Бесплатная консультация юриста
- Выезд эксперта для осмотра и фотофиксации ущерба
- Составление акта осмотра
- Оценка пострадавшего помещения и имущества
- Бесплатная консультация юриста
- Выезд эксперта для осмотра и фотофиксации ущерба
- Составление акта осмотра
- Оценка пострадавшего помещения и имущества
- Бесплатная консультация юриста
- Выезд эксперта для осмотра и фотофиксации ущерба
- Составление акта осмотра
- Оценка пострадавшего помещения и имущества
с виновника за 2-3 месяца без предоплаты
Полностью берем на себя юридическое сопровождение
Вы не платите нам за услуги до полной победы в суде
– никаких предоплат или авансовых платежей
- Неясный виновник
- УК не возвращает деньги
- Страховая компания занижает цены
- Залив во время капитального ремонта
- Спор застройщиком
- Восстановим утерянные документы
- Получим дубликаты актов из УК
- Оформим доверенности
- Подготовим ходатайства для суда
Если каких‑то бумаг нет — не проблема.
Мы найдем способы их получить ил
и обойдемся без них, не ухудшая перспективы дела
- 50% штраф от взыскиваемой суммы
- Компенсация морального вреда
- Расход на представителя в суде
- Наши услуги и все судебные расходы
Вы получите не просто компенсацию ущерба, а солидную финансовую выплату
Мы знаем специфику судов и судей Москвы, поэтому с первой же подачи иска грамотно аргументируем, почему наша независимая экспертиза — единственно объективная
Недопустим «дешевых» судебных экспертиз, которые занижают ваш ущерб в 2-3 раза.
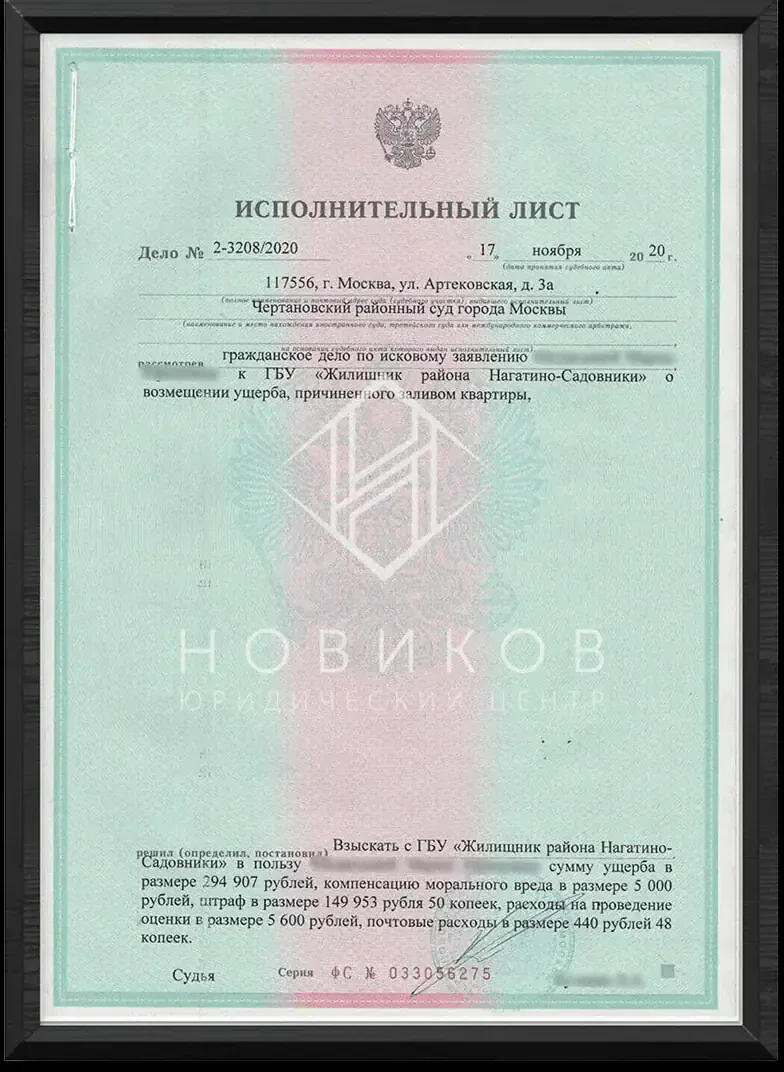
завершенных дел по взысканию ущерба
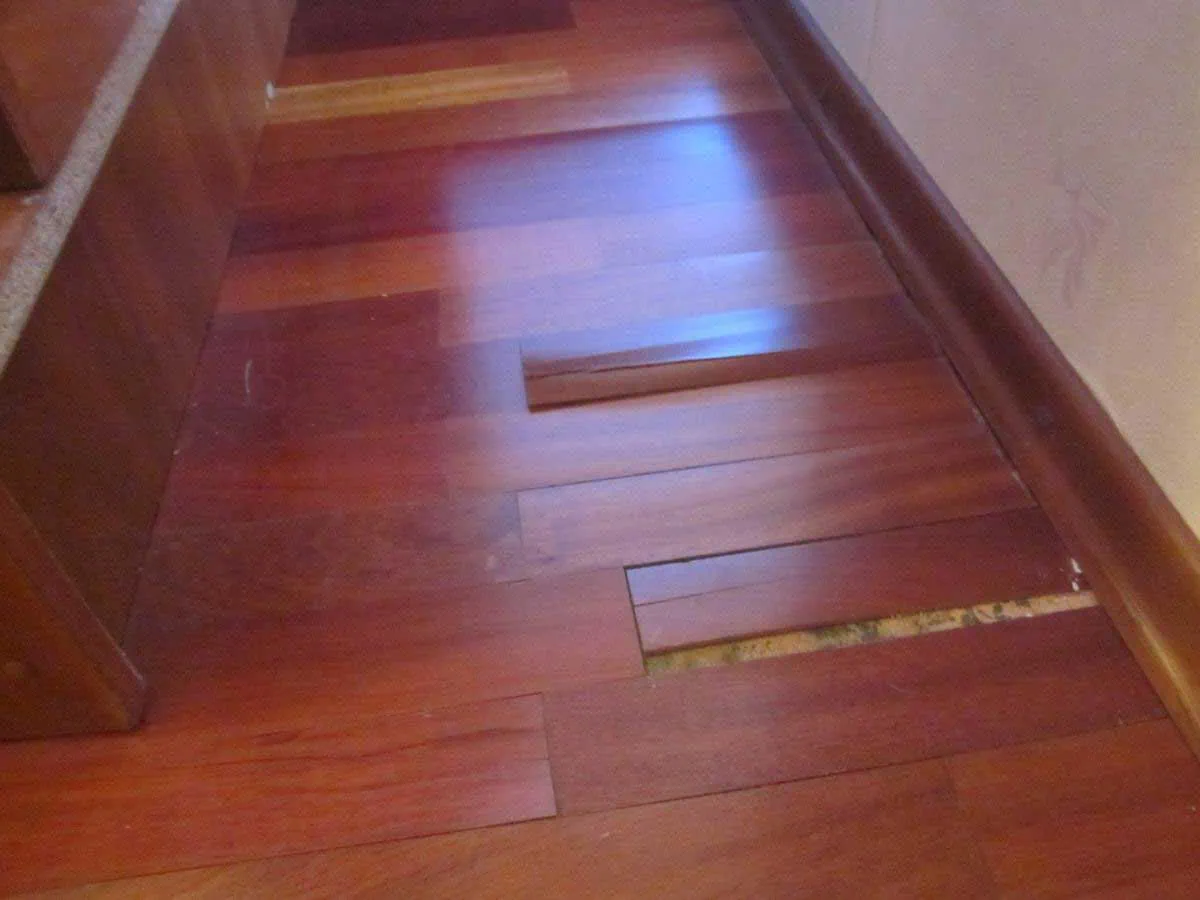
взыскано за ремонт: 294 907 руб.
дополнительные траты: 160 993 руб.
моральный вред: 5000 руб.
штраф: 149 953 руб.
оценка: 5 600 руб.
почтовые расходы: 440 руб.
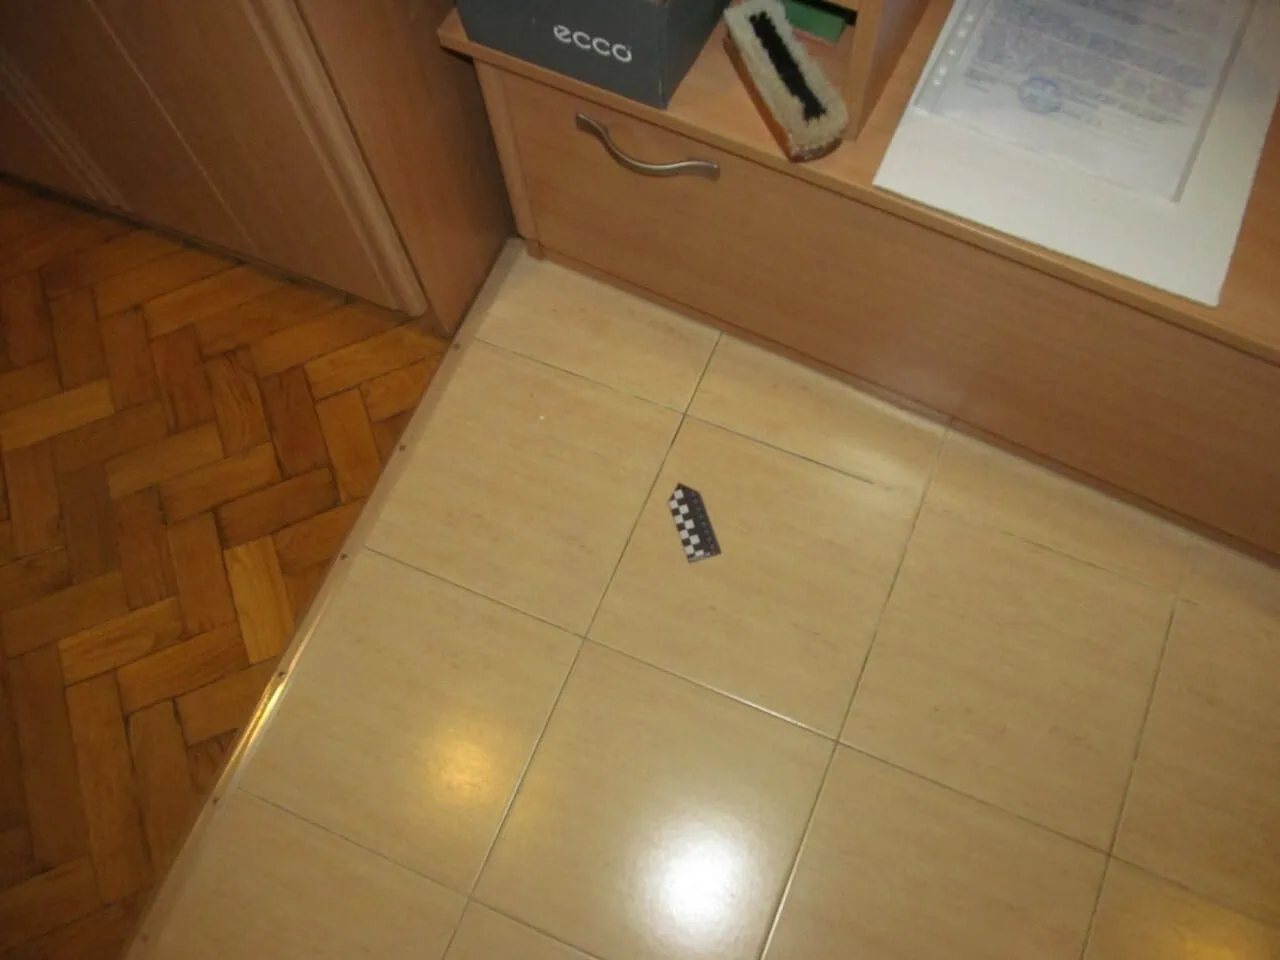
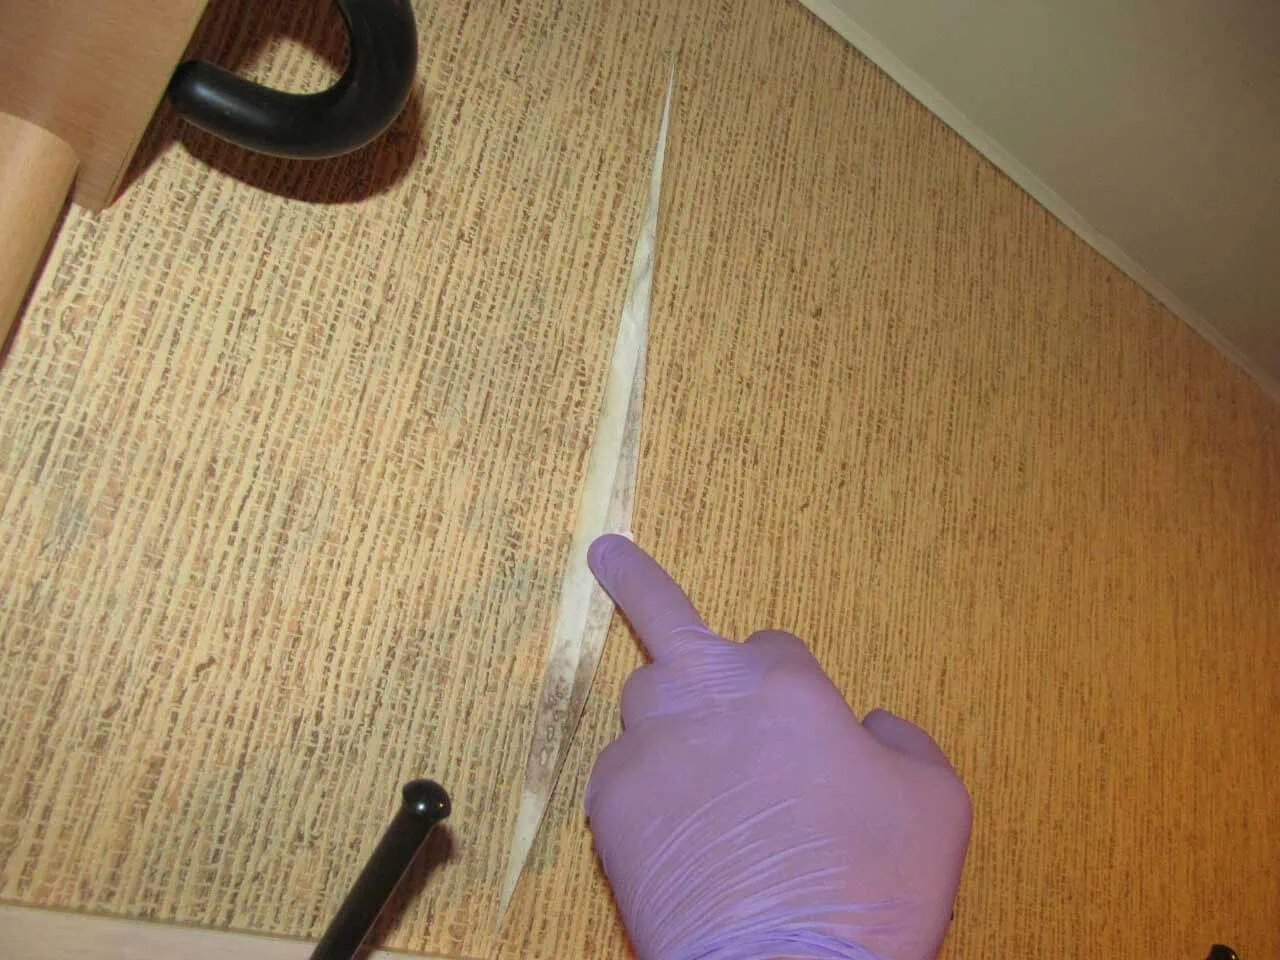
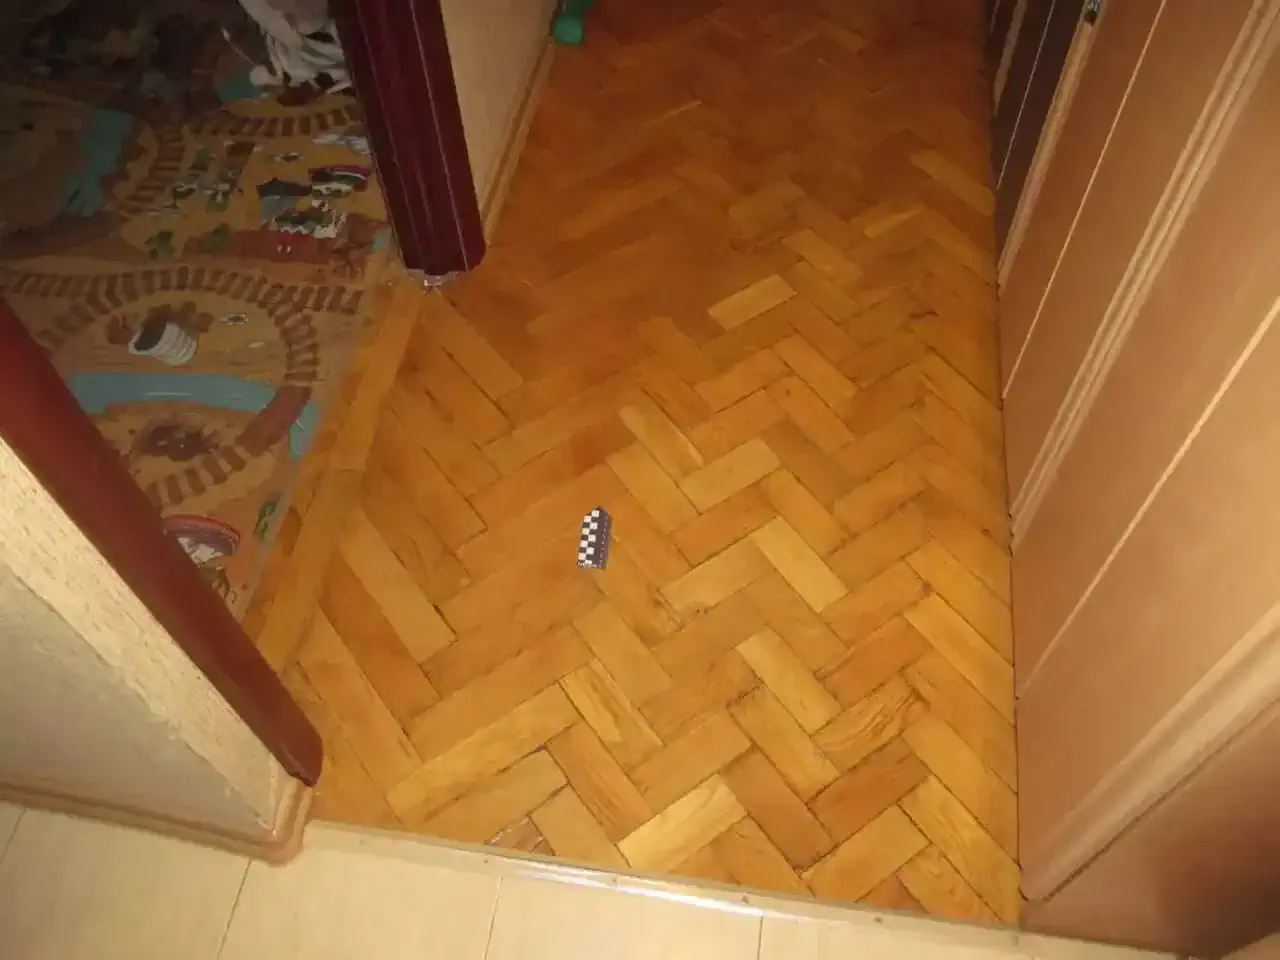
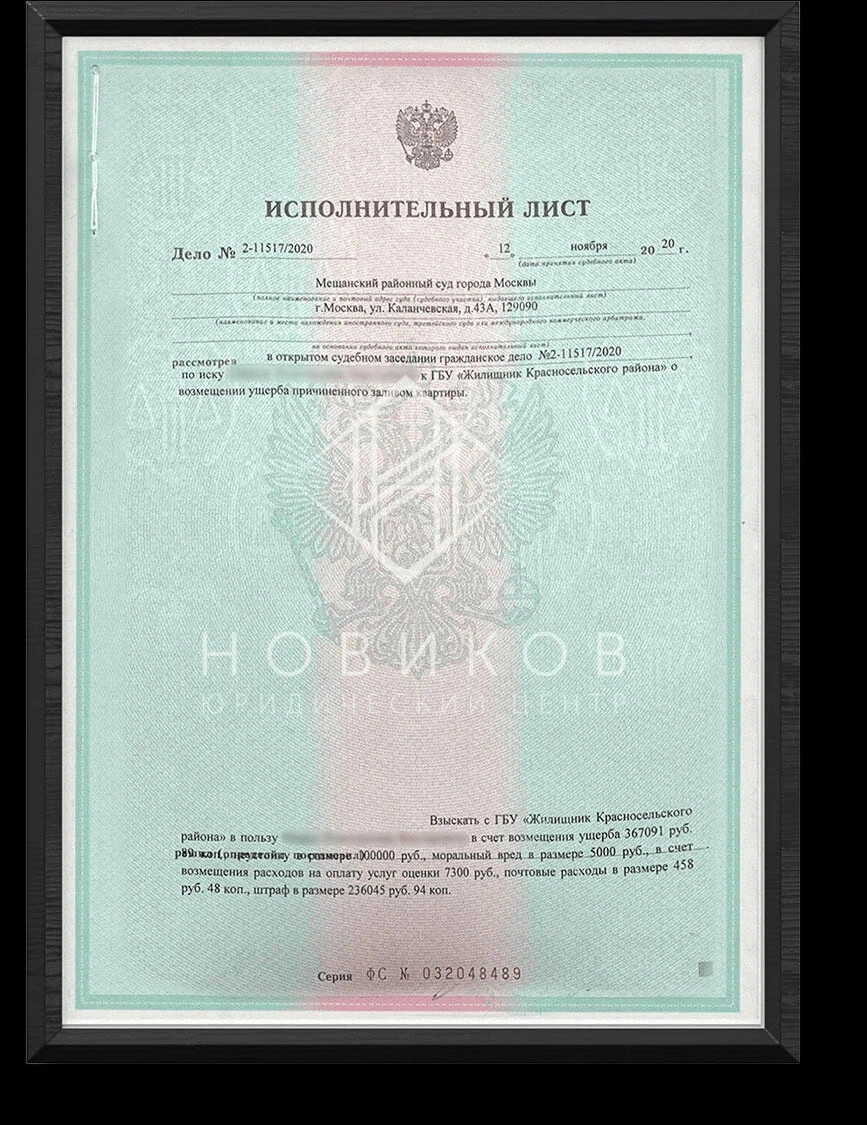
взыскано нами за ремонт: 367 091 руб.
дополнительные траты: 348 803 руб.
моральный вред: 5000 руб.
штраф: 236 045 руб.
оценка: 100 000 руб.
судебные расходы: 7 758 руб.
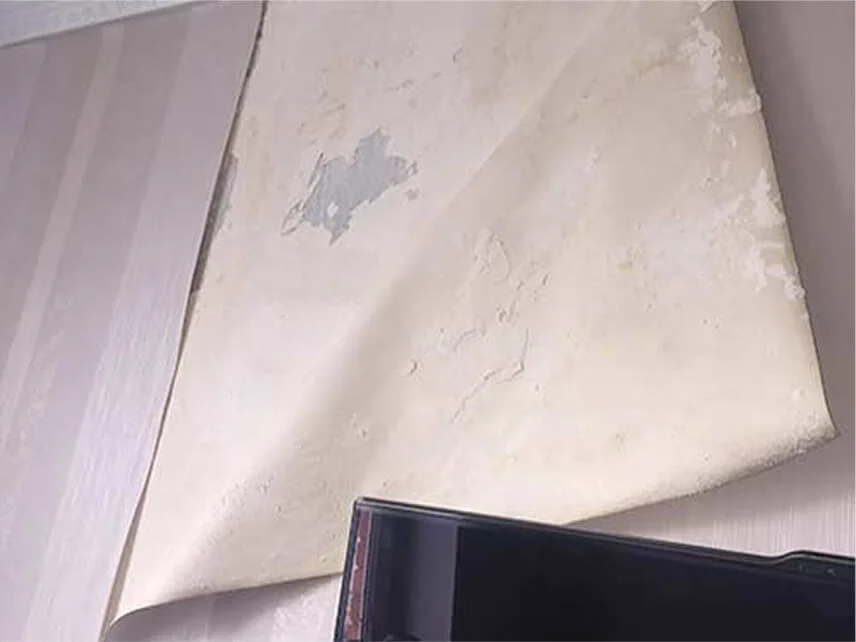
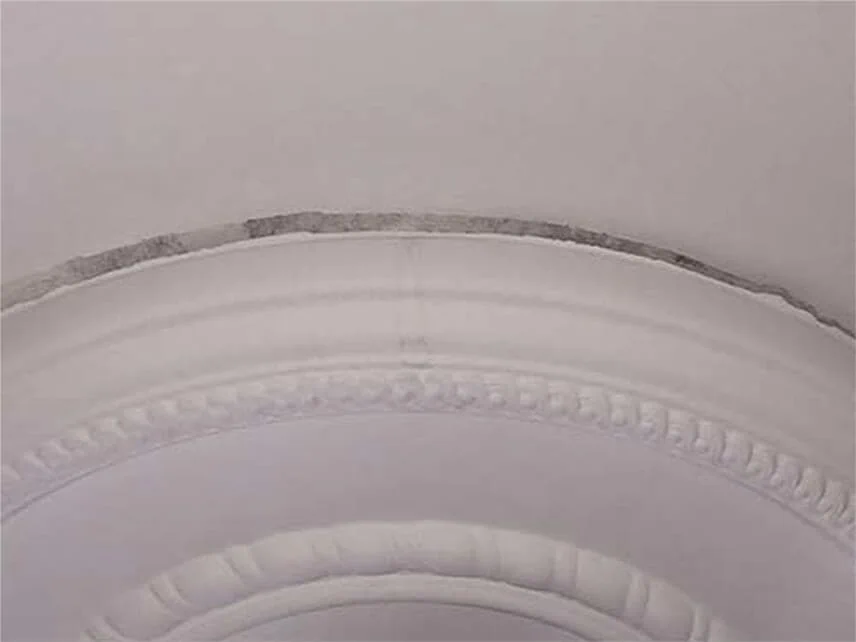
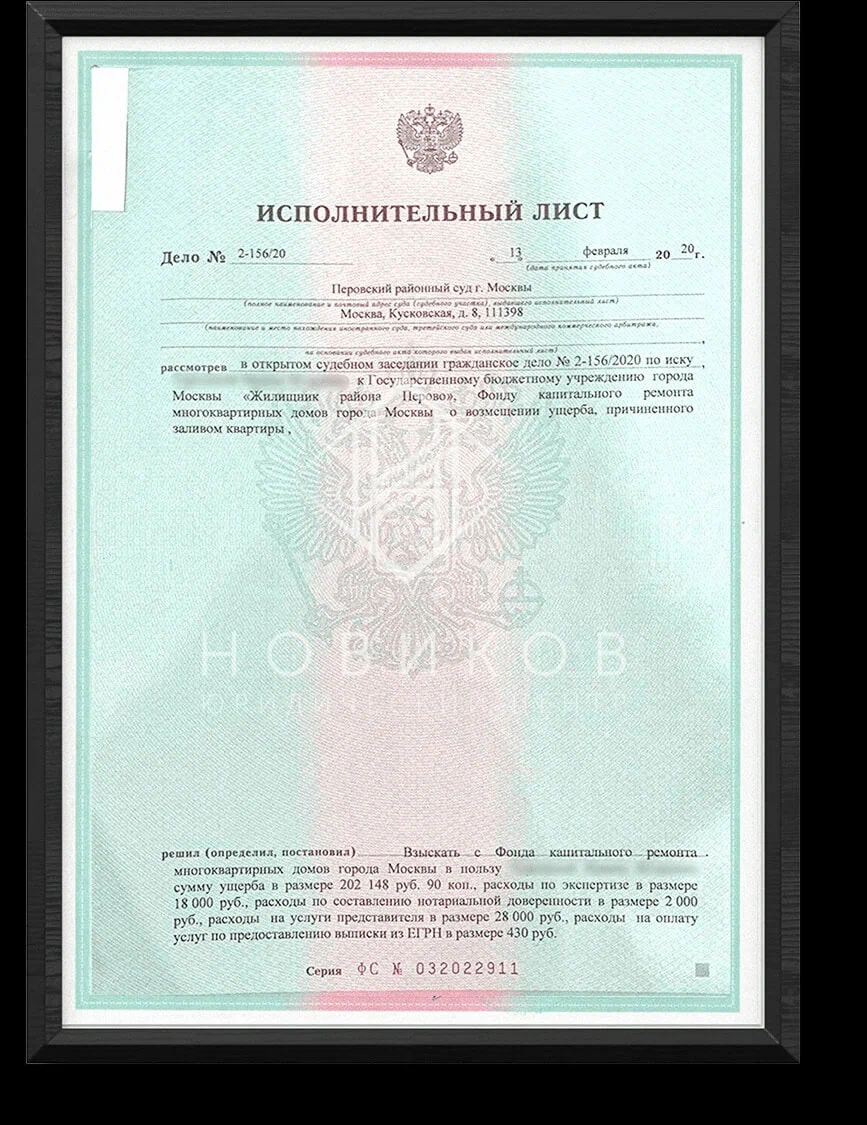
взыскано нами за ремонт: 202 148 руб.
дополнительные траты: 48 430 руб.
экспертиза: 18 000 руб.
нотариус: 2 000 руб.
представитель: 28 000 руб.
выписка: 430 руб.
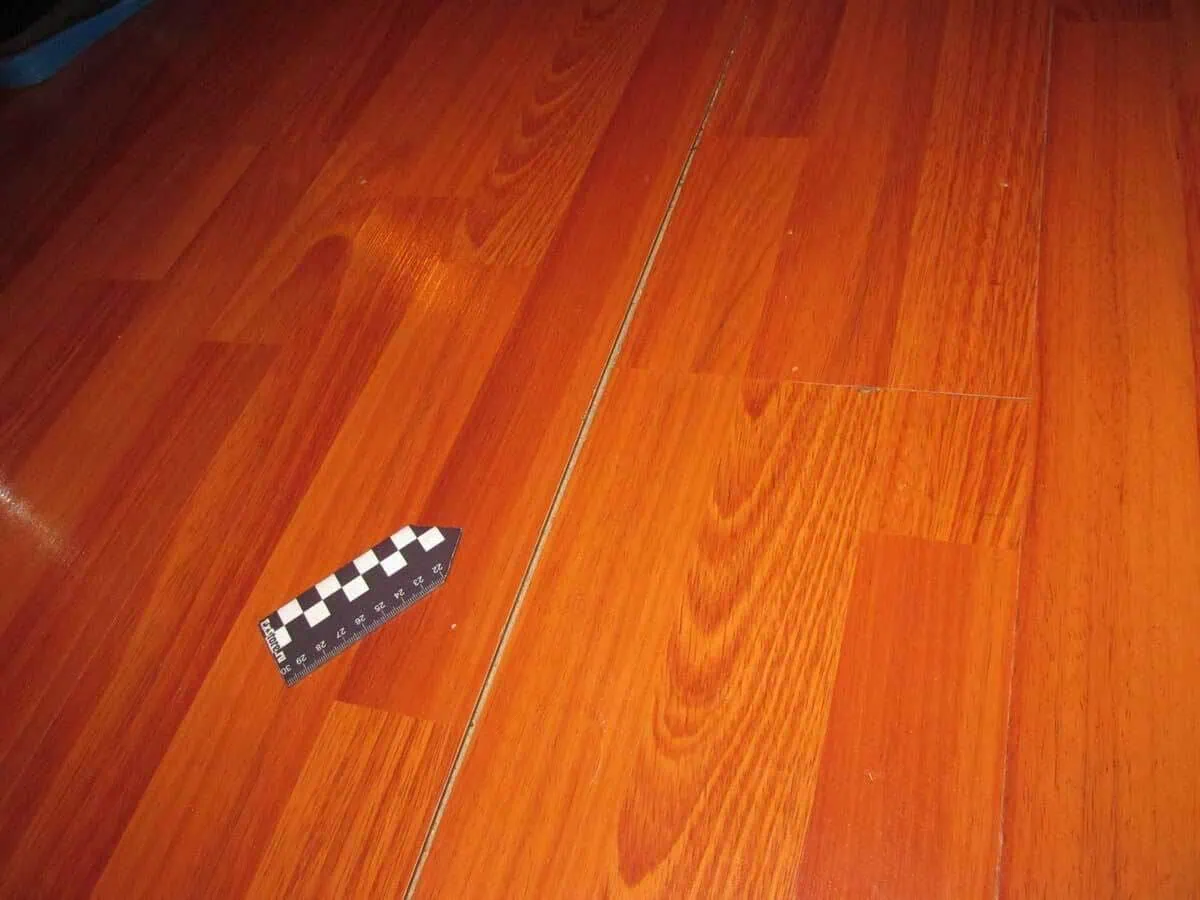
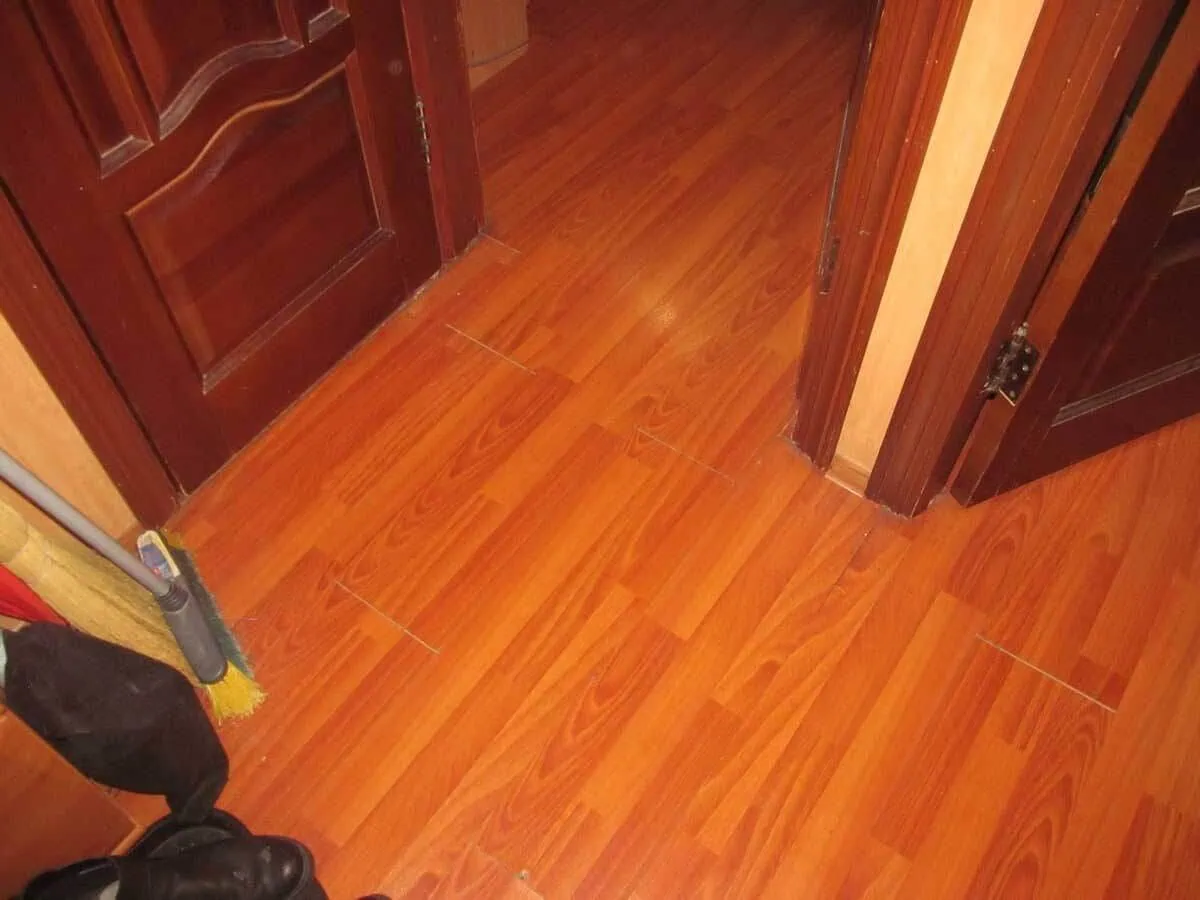
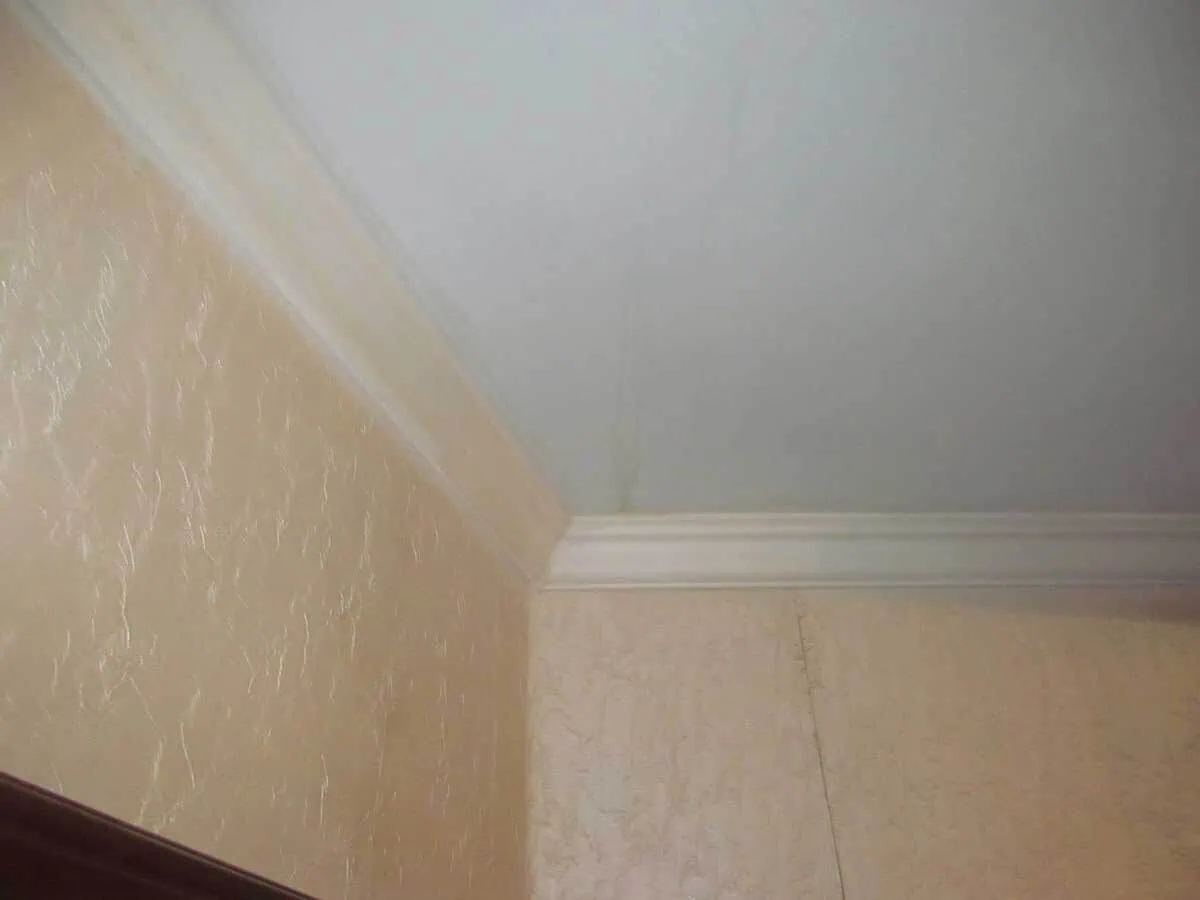
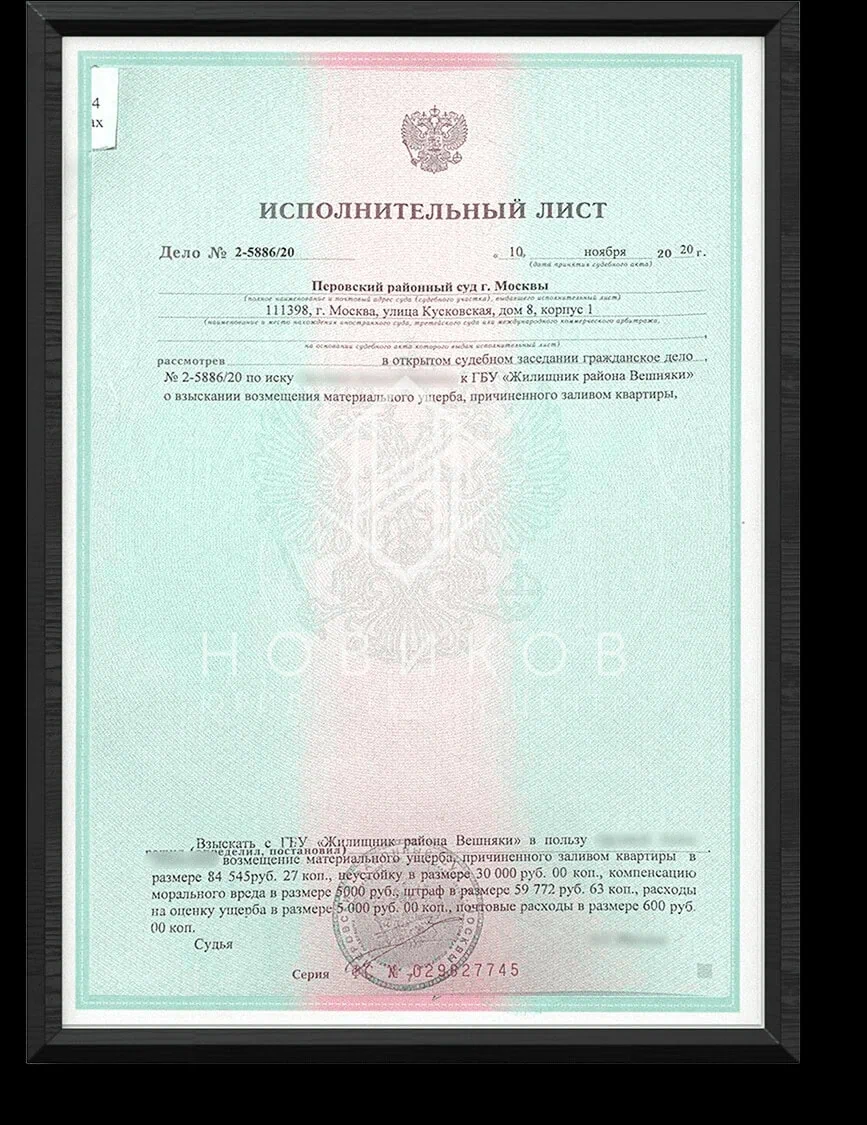
взыскано нами за ремонт: 85 544 руб.
дополнительные траты: 100 372 руб.
моральный вред: 5000 руб.
штраф: 59 772 руб.
оценка: 30 000 руб.
судебные расходы: 5 600 руб.
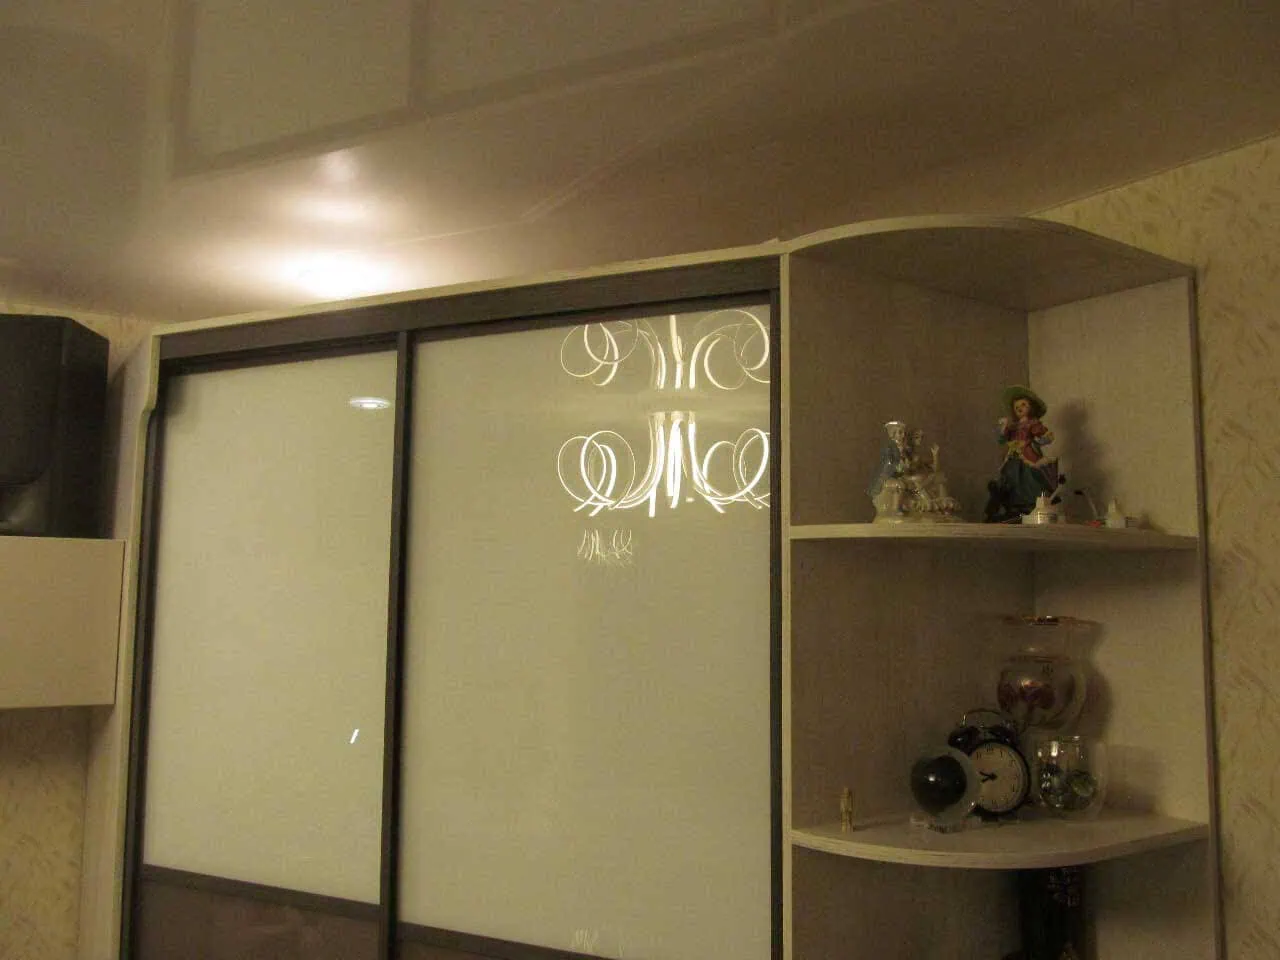
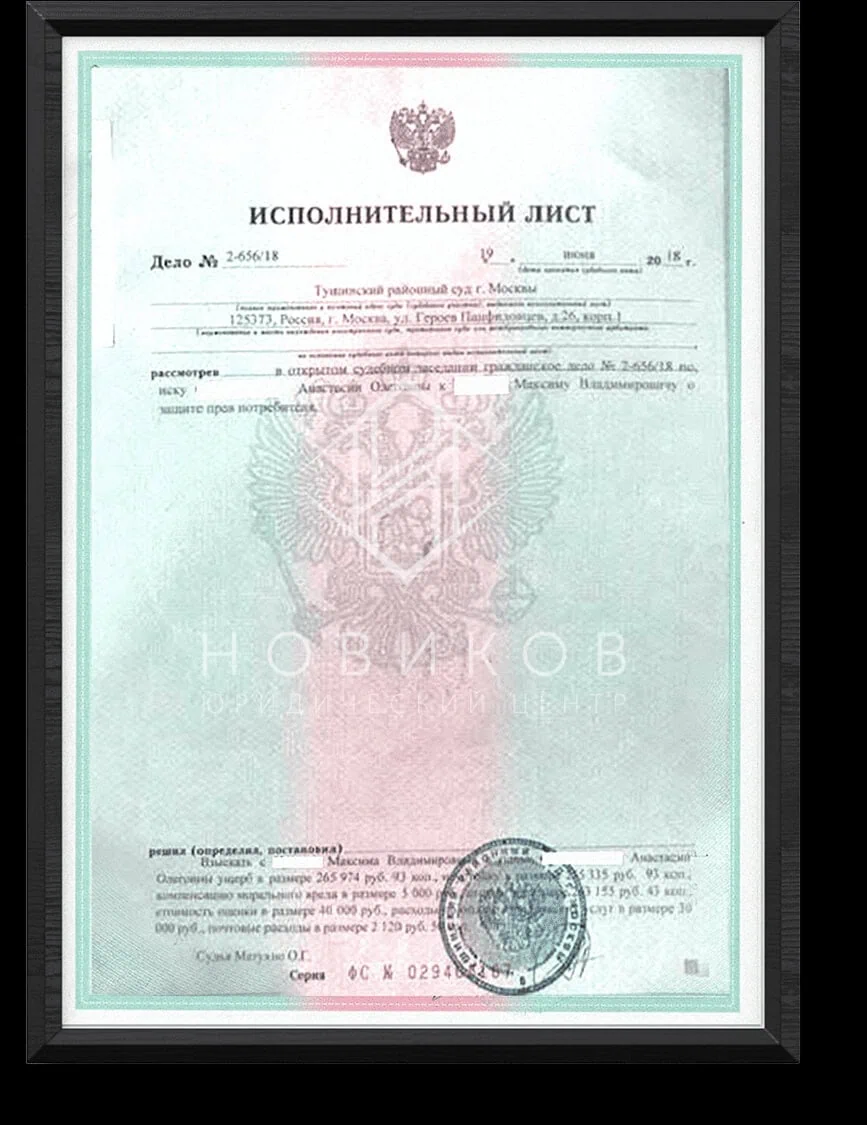
взыскано нами за ремонт: 265 974 руб.
дополнительные траты: 570 610 руб.
ущерб: 265 974 руб.
штраф: 263 155 руб.
неустойка: 235 335 руб.
судебные расходы: 72 120 руб.
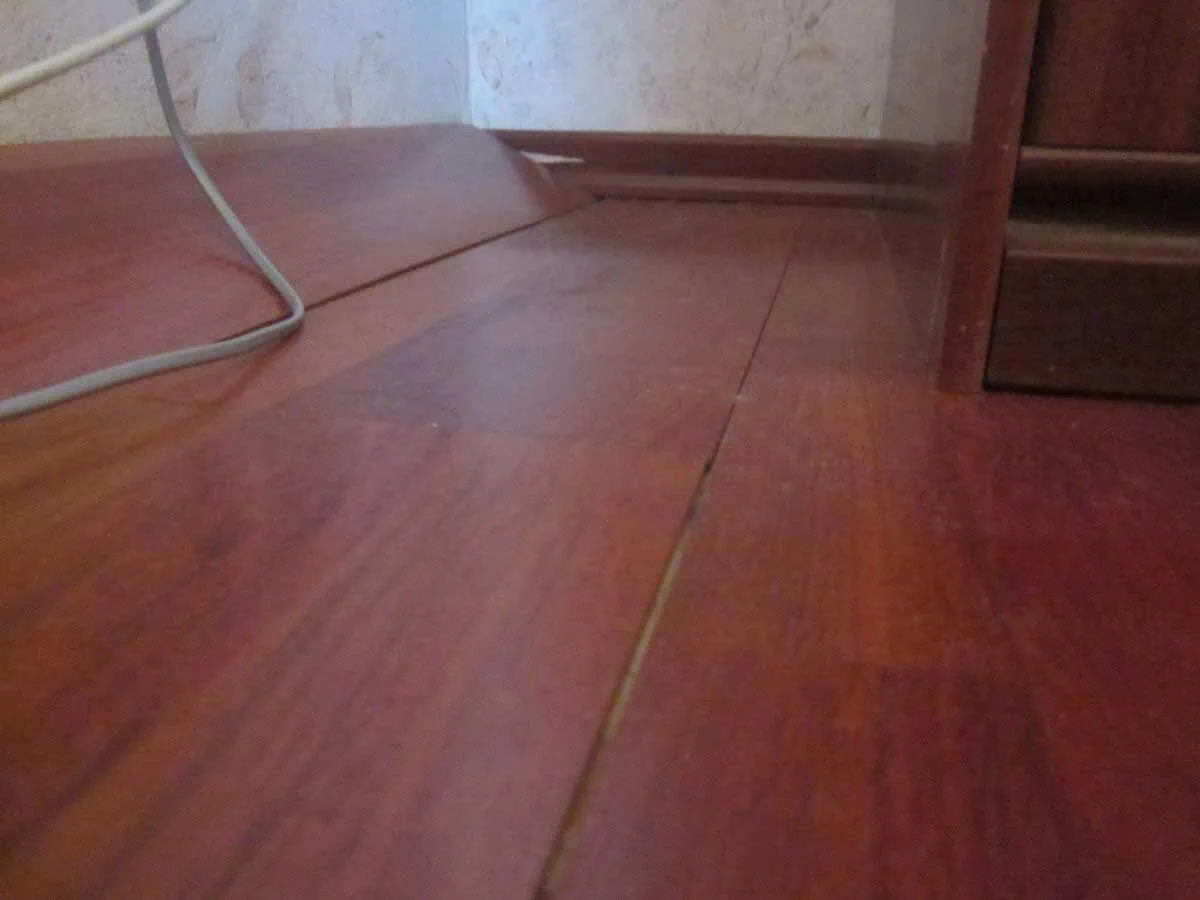
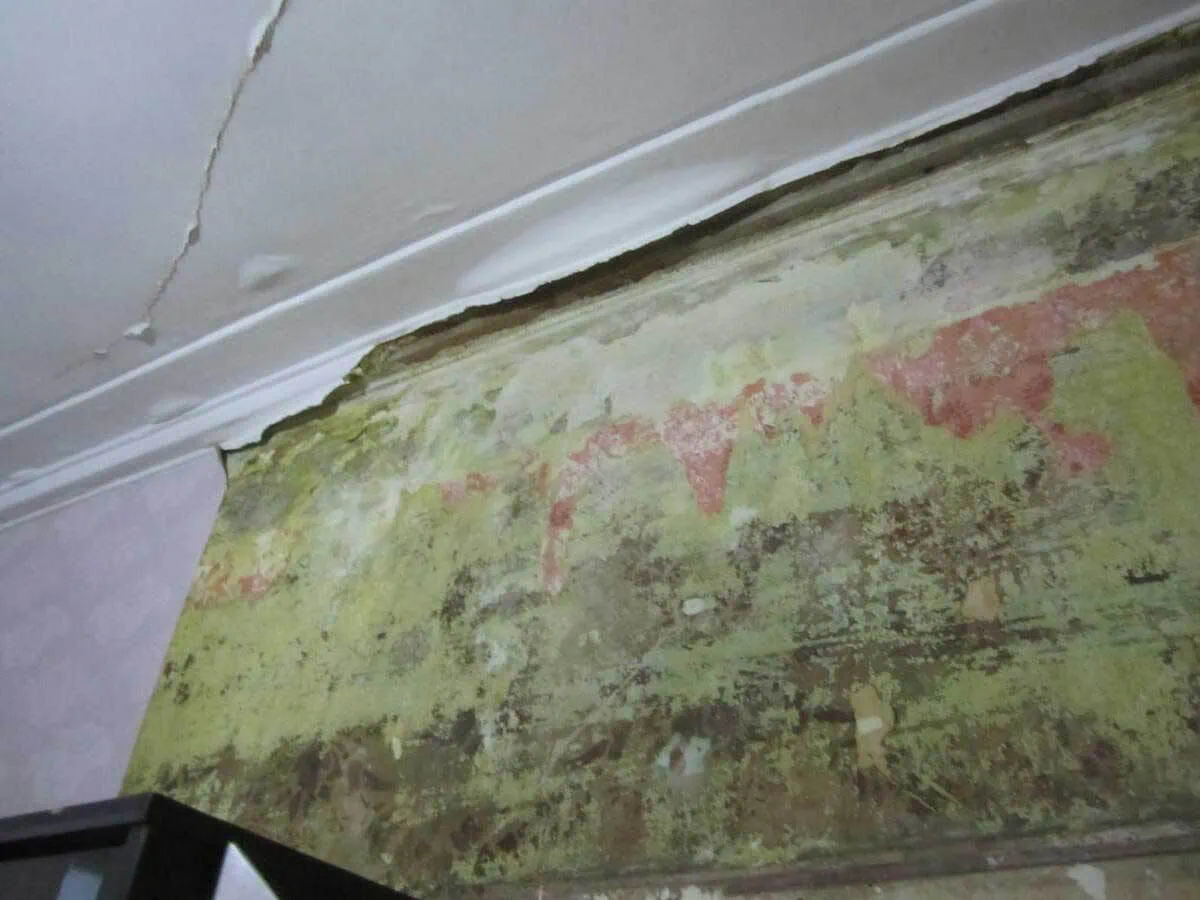
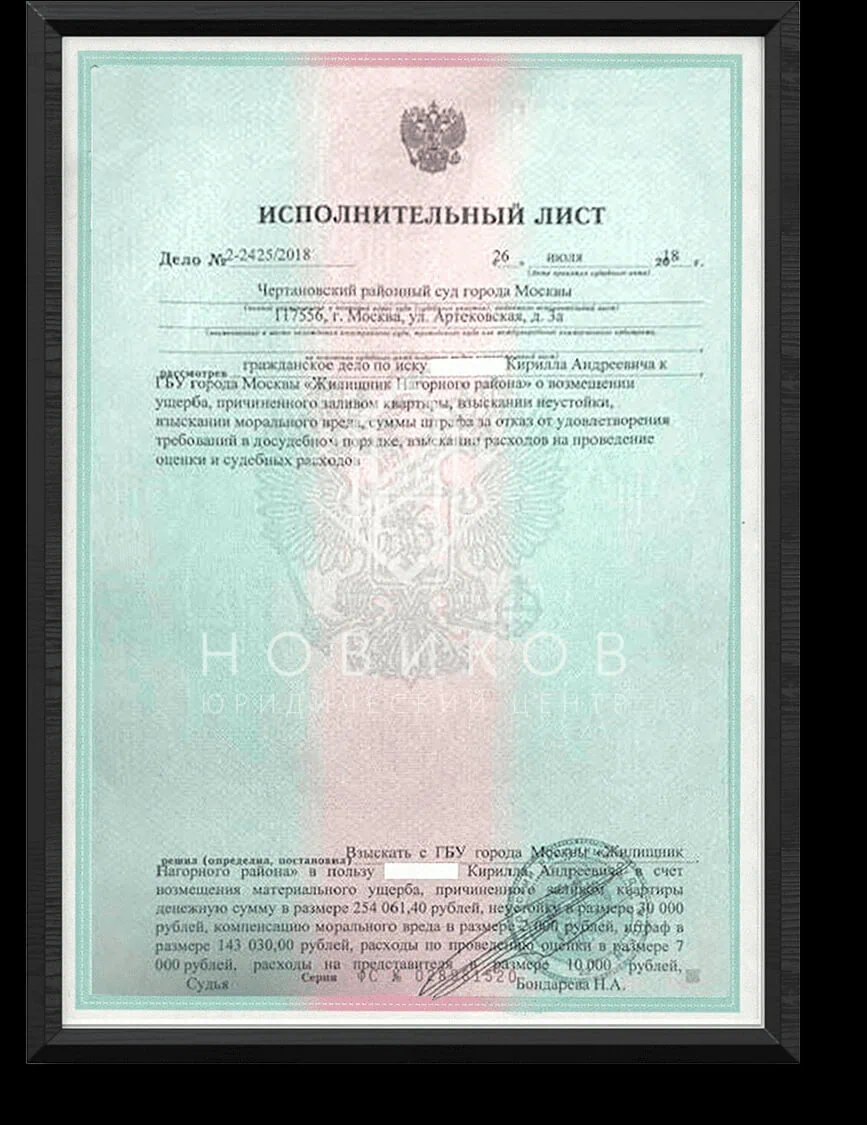
взыскано нами за ремонт: 254 061 руб.
дополнительные траты: 190 030 руб.
ущерб: 254 061 руб.
штраф: 143 030 руб.
неустойка: 30 000 руб.
судебные расходы: 17 000 руб.
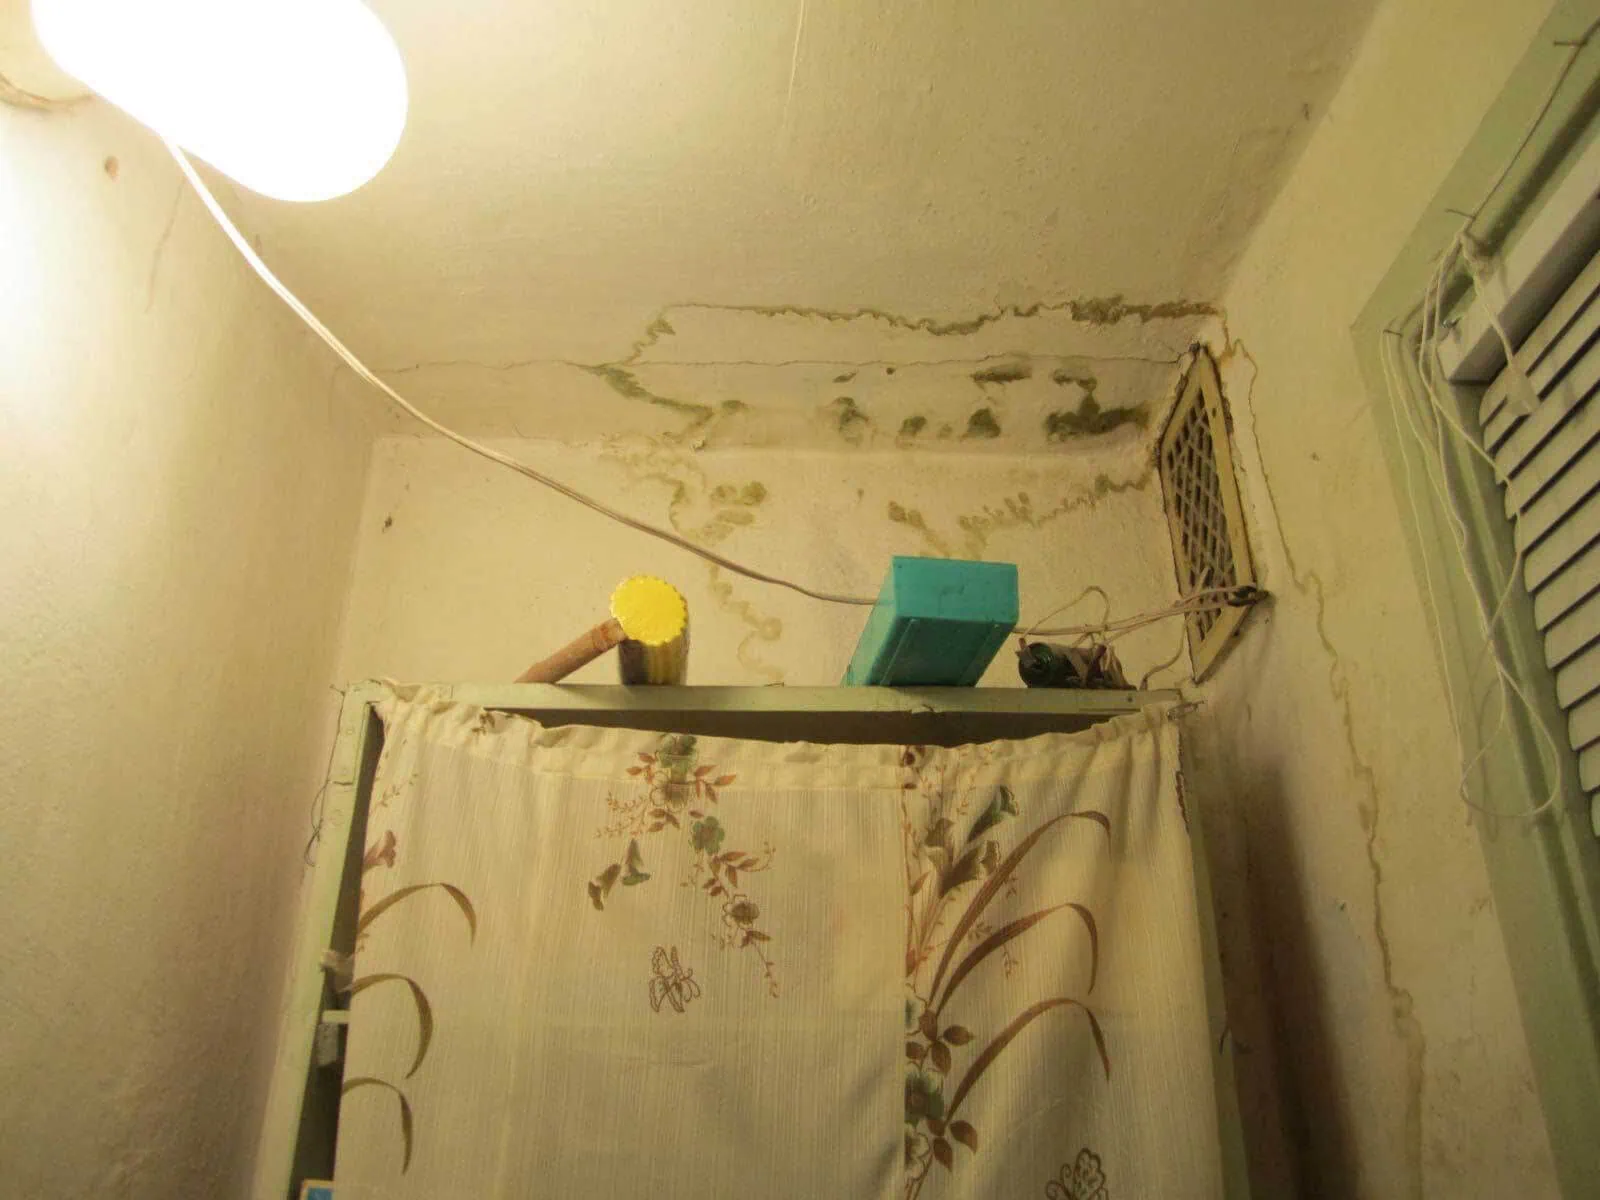
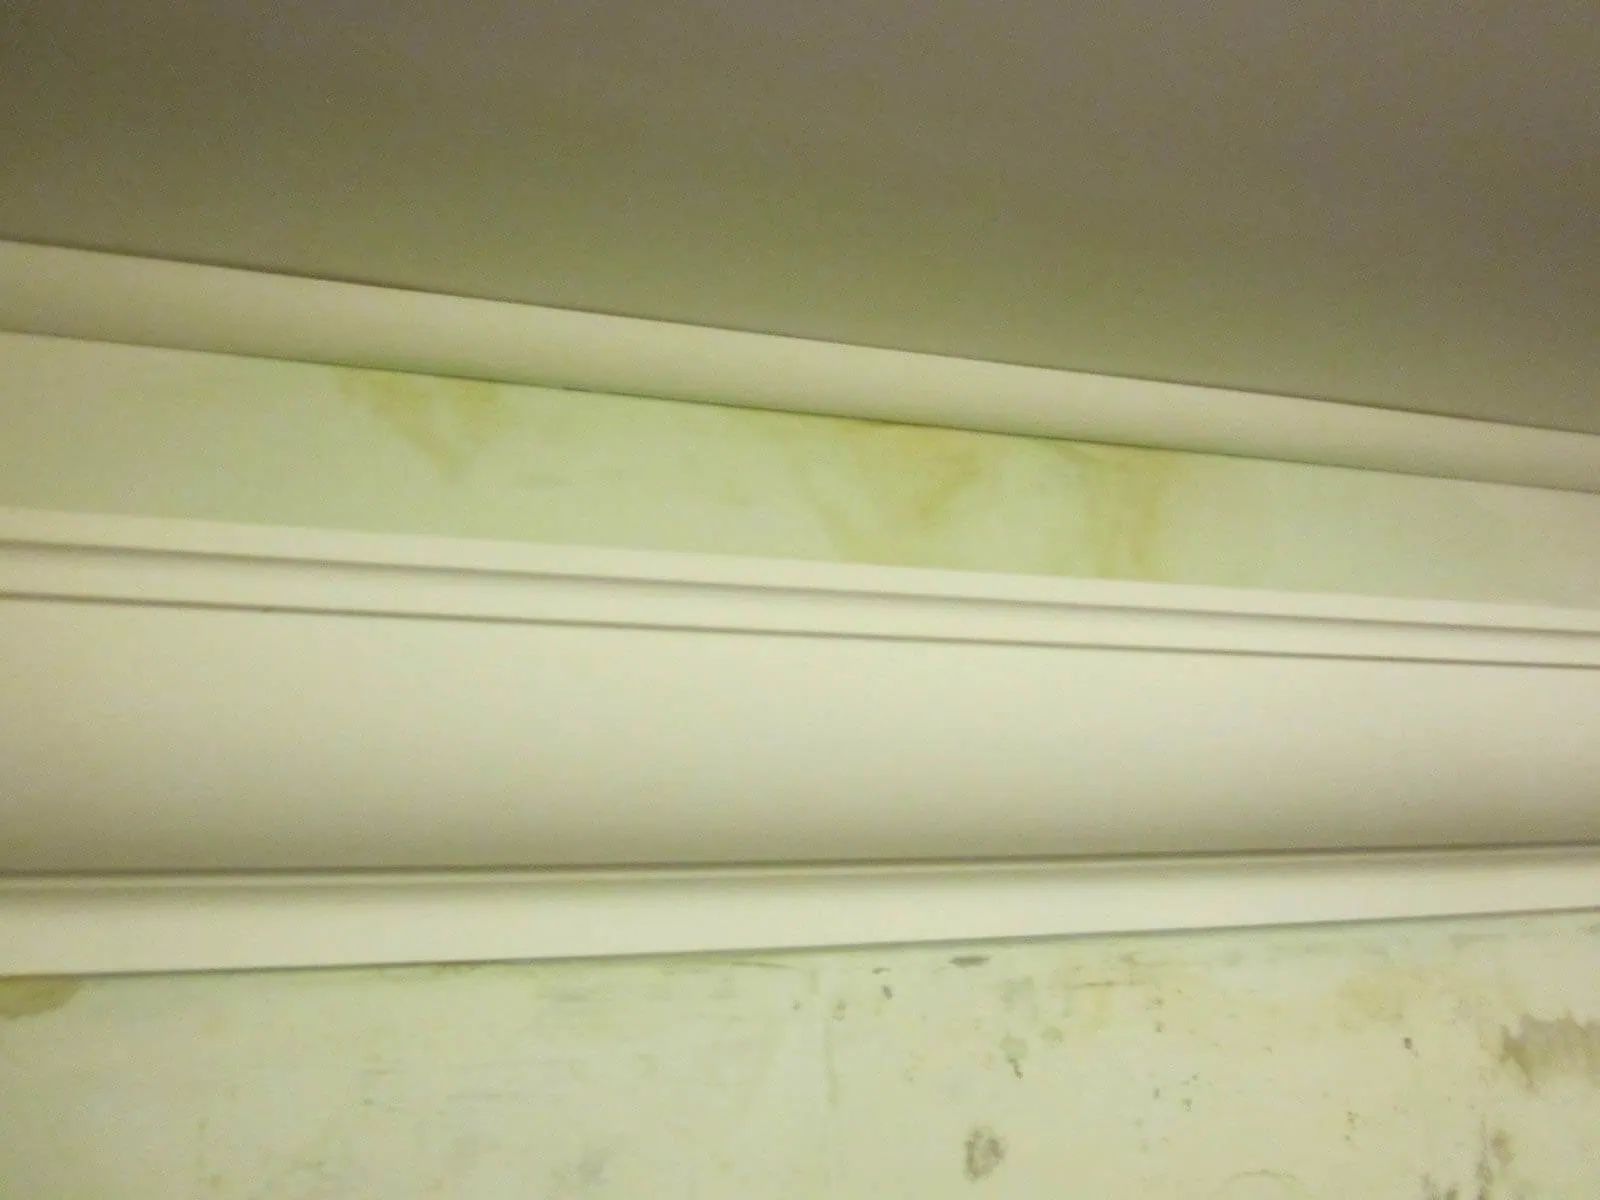
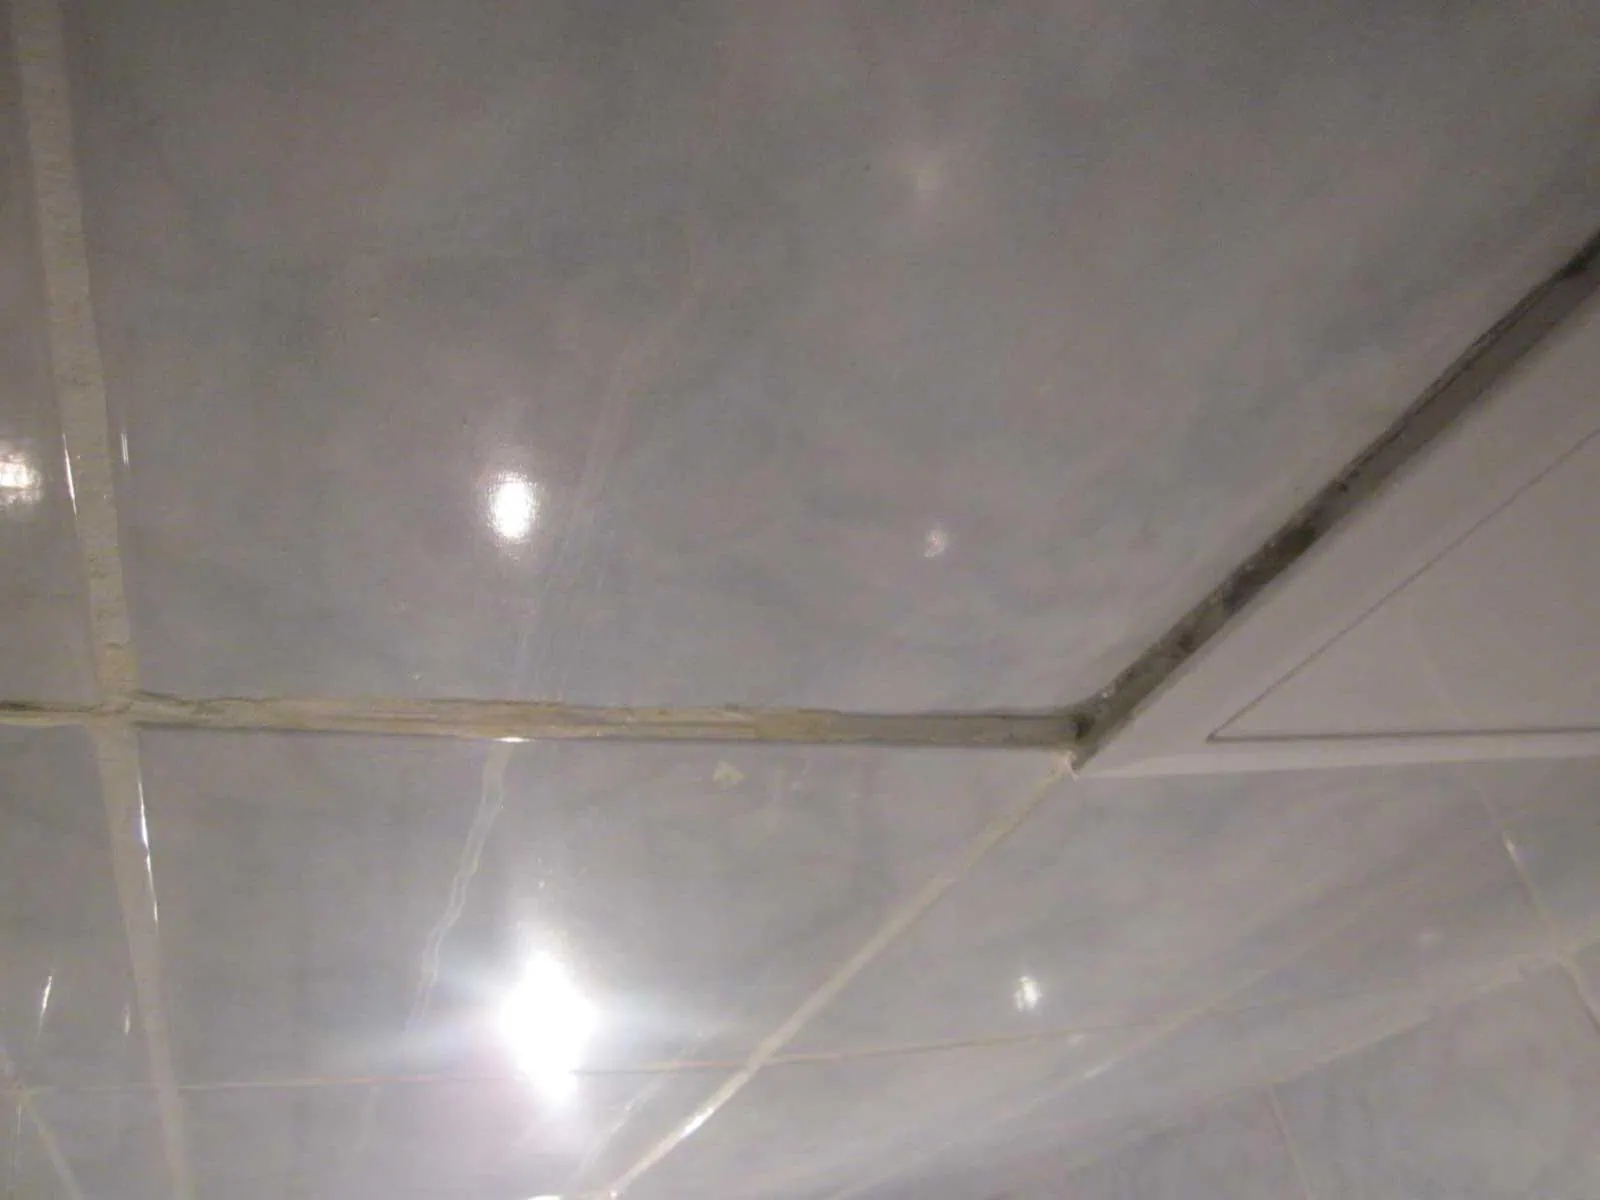
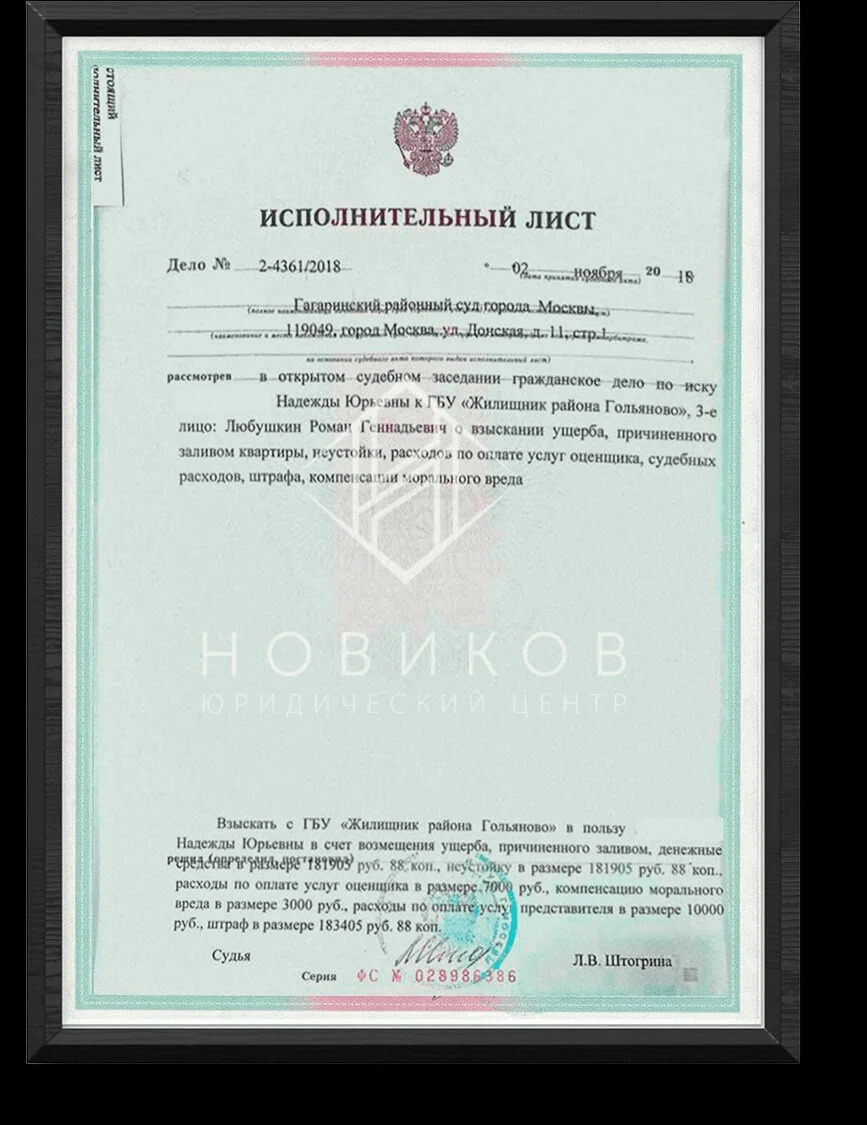
взыскано нами за ремонт: 181 905 руб.
дополнительные траты: 382 310 руб.
ущерб: 181 905 руб.
штраф: 183 405 руб.
неустойка: 181 905 руб.
судебные расходы: 17 000 руб.
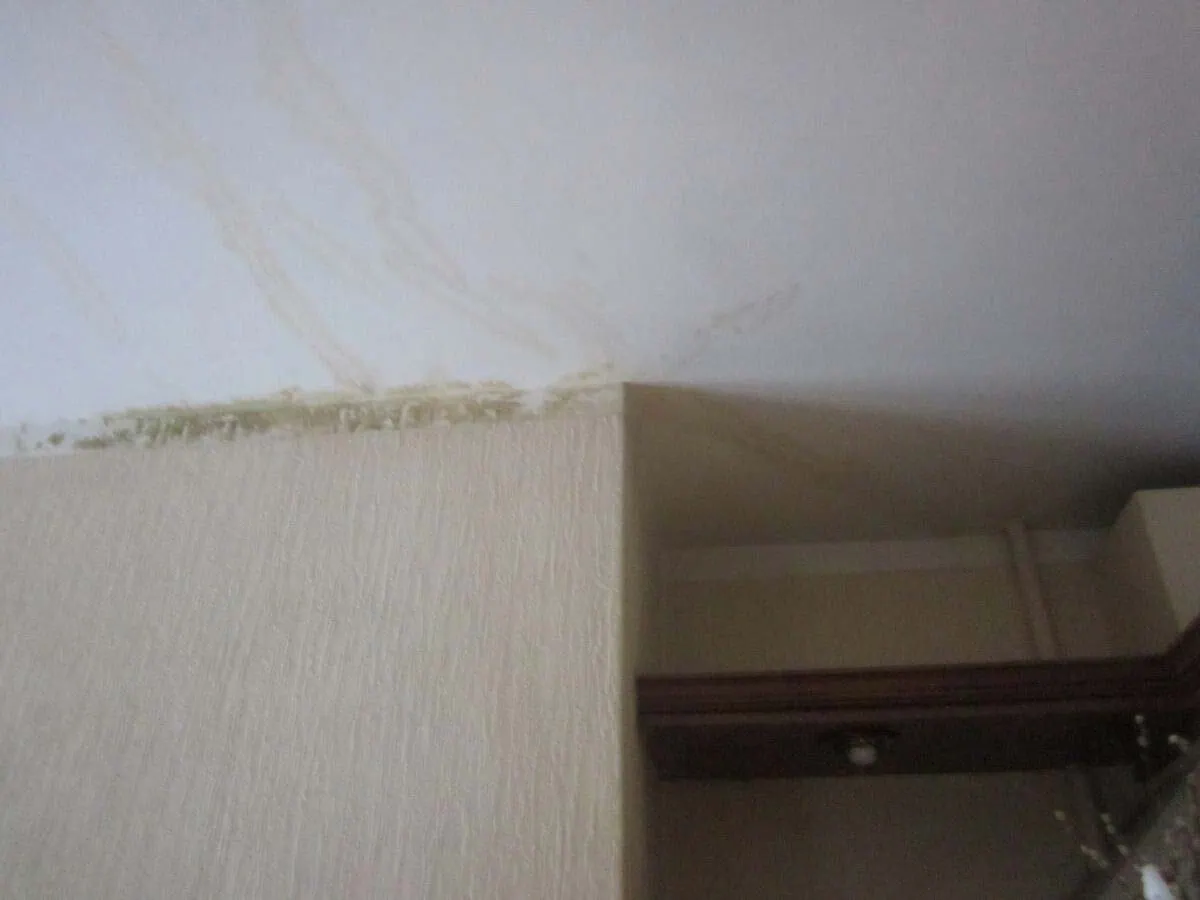
Из-за ошибок, допущенных на этапе оценки и независимой экспертизы, неправильно составленного акта, досудебного урегулирования.
Зачастую эти ошибки навсегда исключают возможность разрешения спора в вашу пользу.
Наша задача - законно собрать доказательную базу для суда, которая будет являться основанием для получения полной компенсации ущерба.
-60%
Это совершенно бесплатно
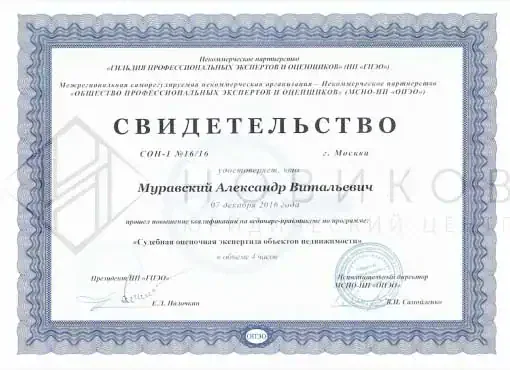
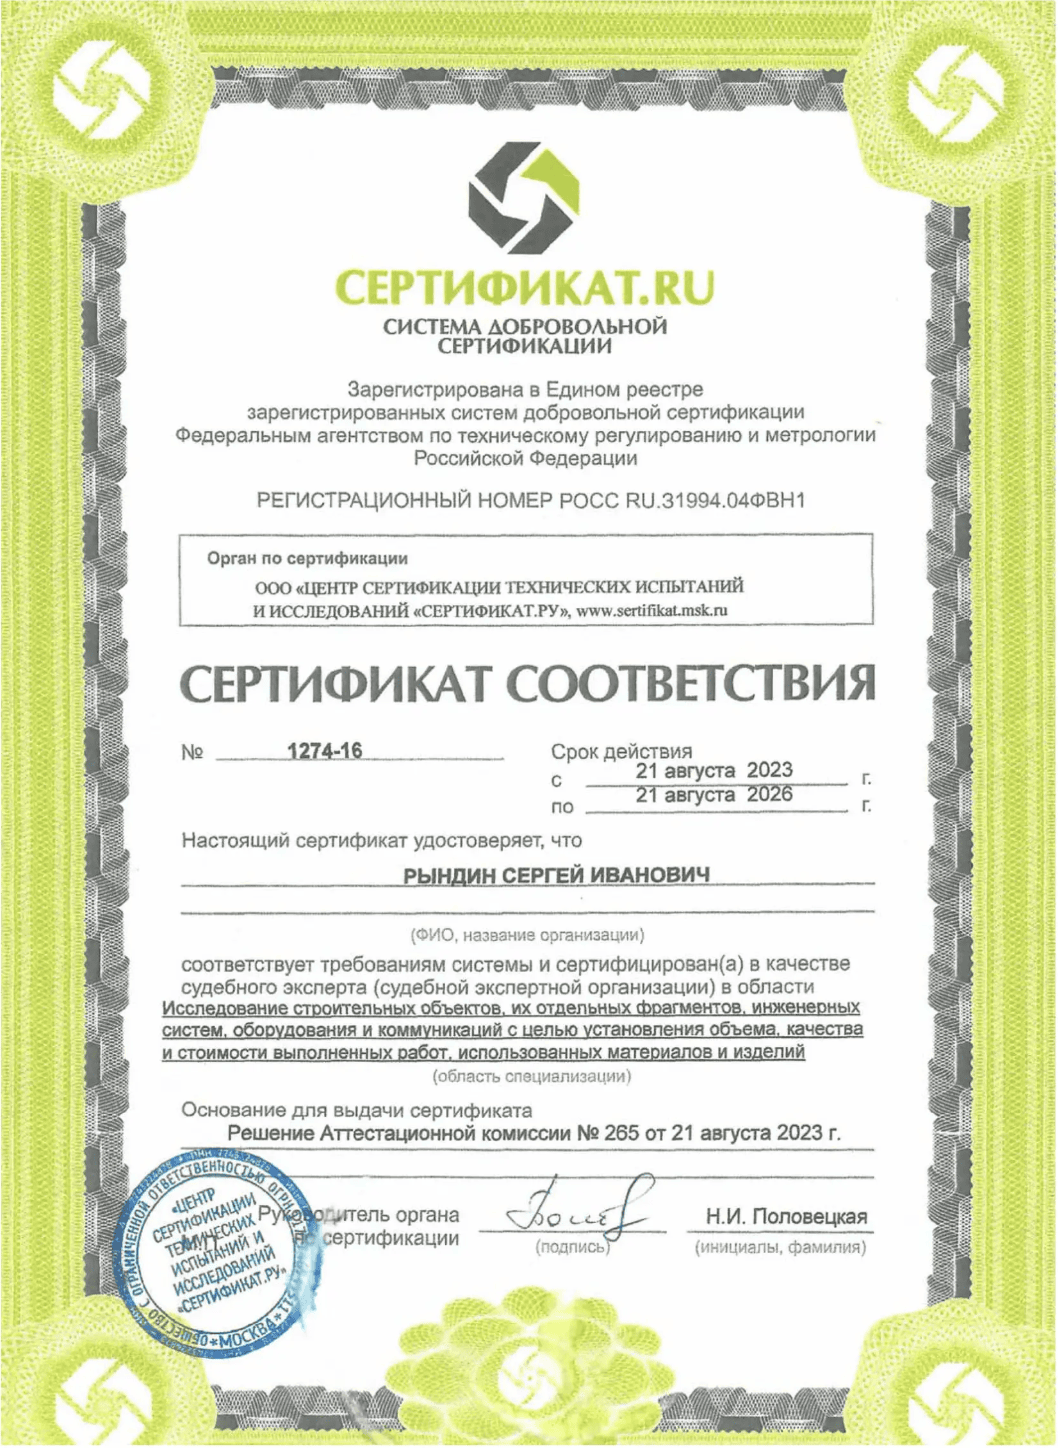
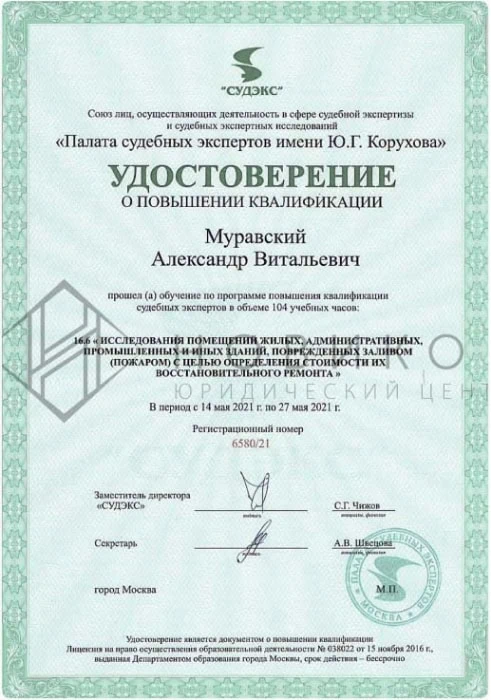
есть все необходимые сертификаты и лицензии
с правом проведения независимой экспертной деятельности.
Это гарантия безусловного принятия судами и страховыми компаниями
Мы сделали процесс максимально прозрачным. Вы в курсе каждого действия и документа.
Вам не нужно никуда звонить — статусы приходят в Telegram и SMS.
Чем полнее зафиксирован ущерб, тем больше сумма итоговой компенсации
Это ваш главный аргумент и для переговоров с виновником, и для суда
Правильно составленная претензия и готовый пакет документов помогают получить деньги без суда, а если суд неизбежен — ускоряют процесс в разы
Мы работаем до момента, когда выплата поступит к вам на счет
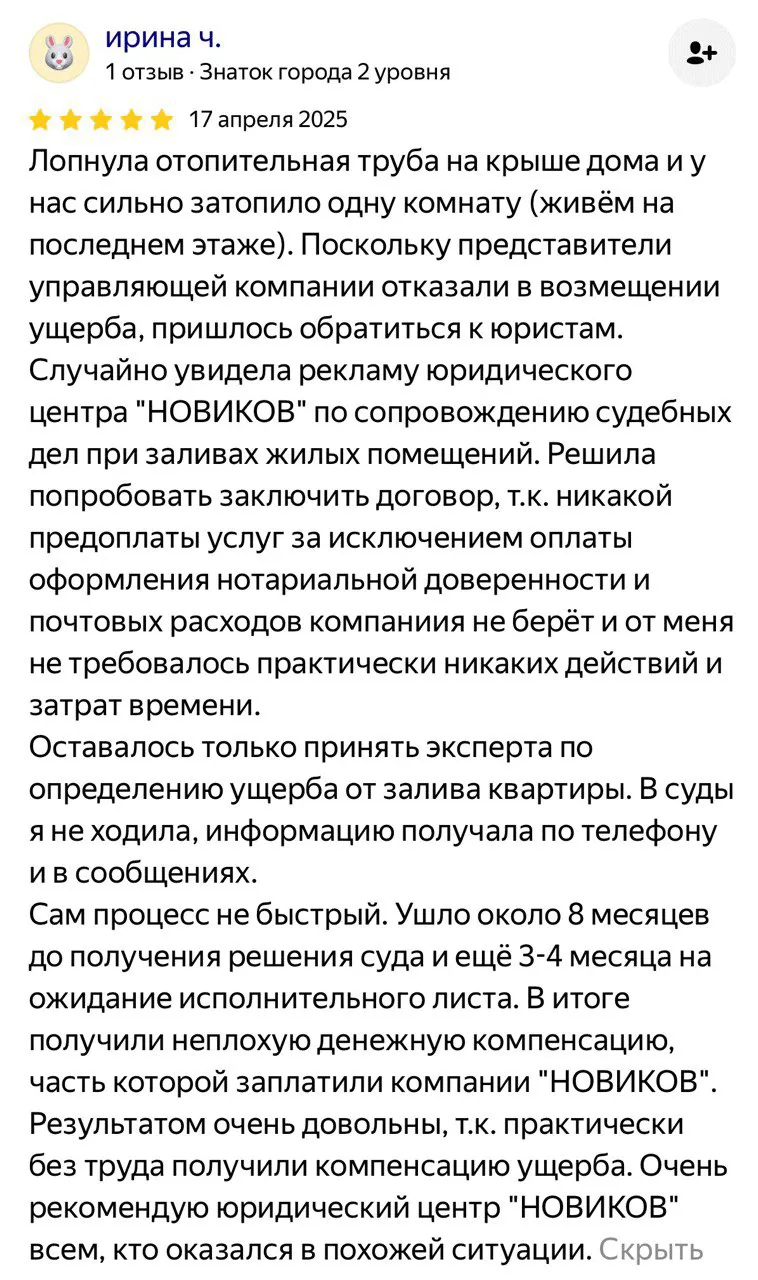
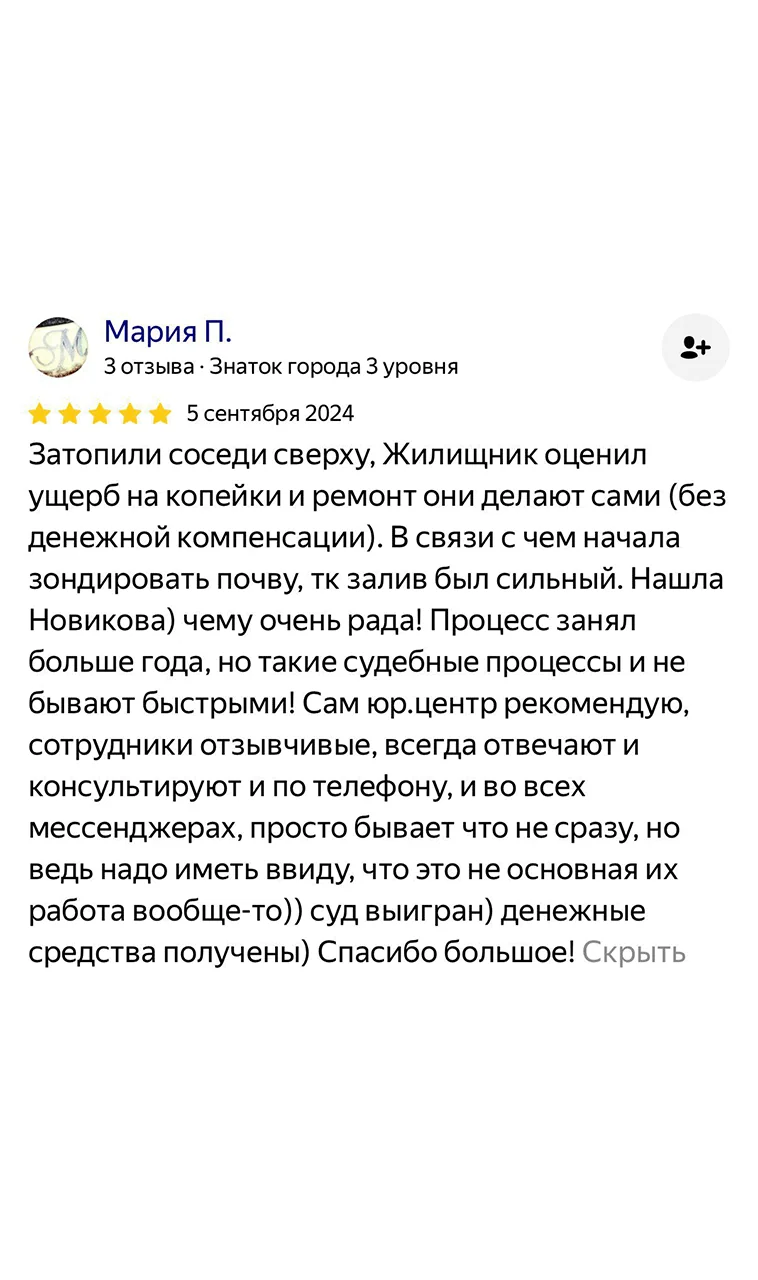
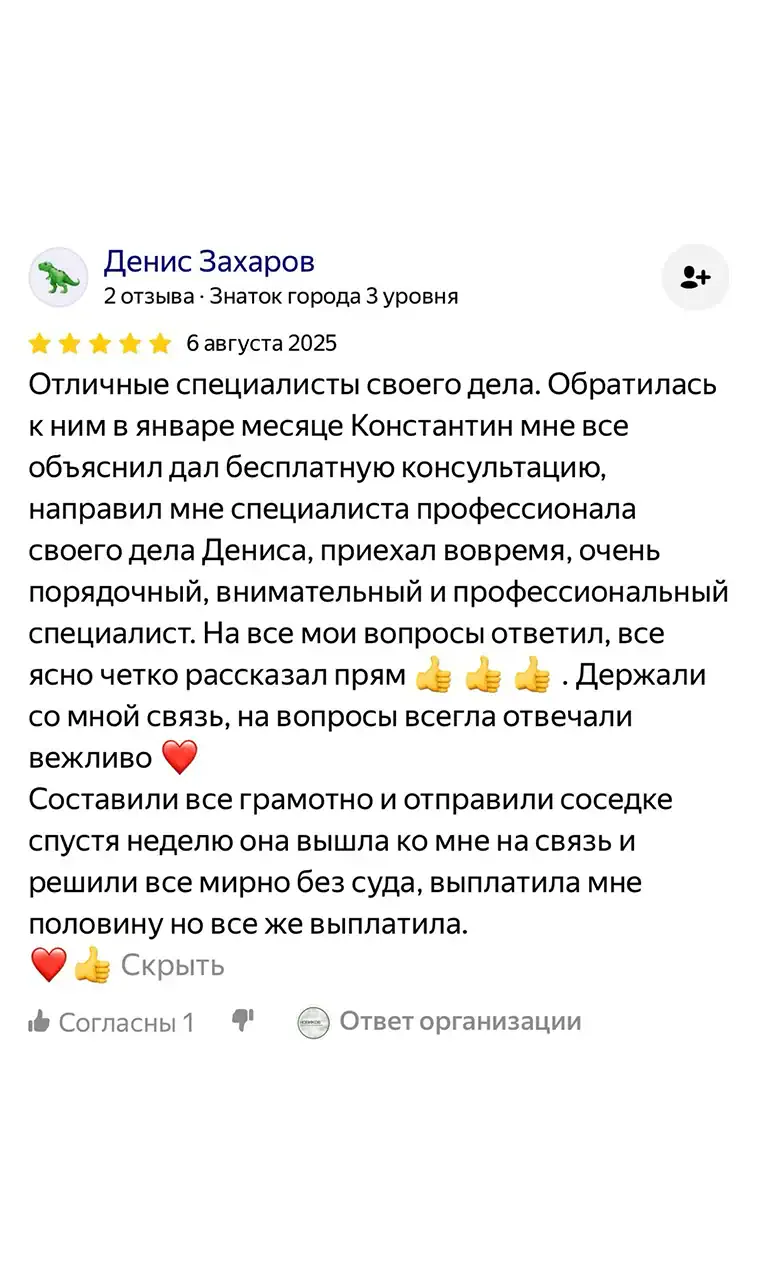
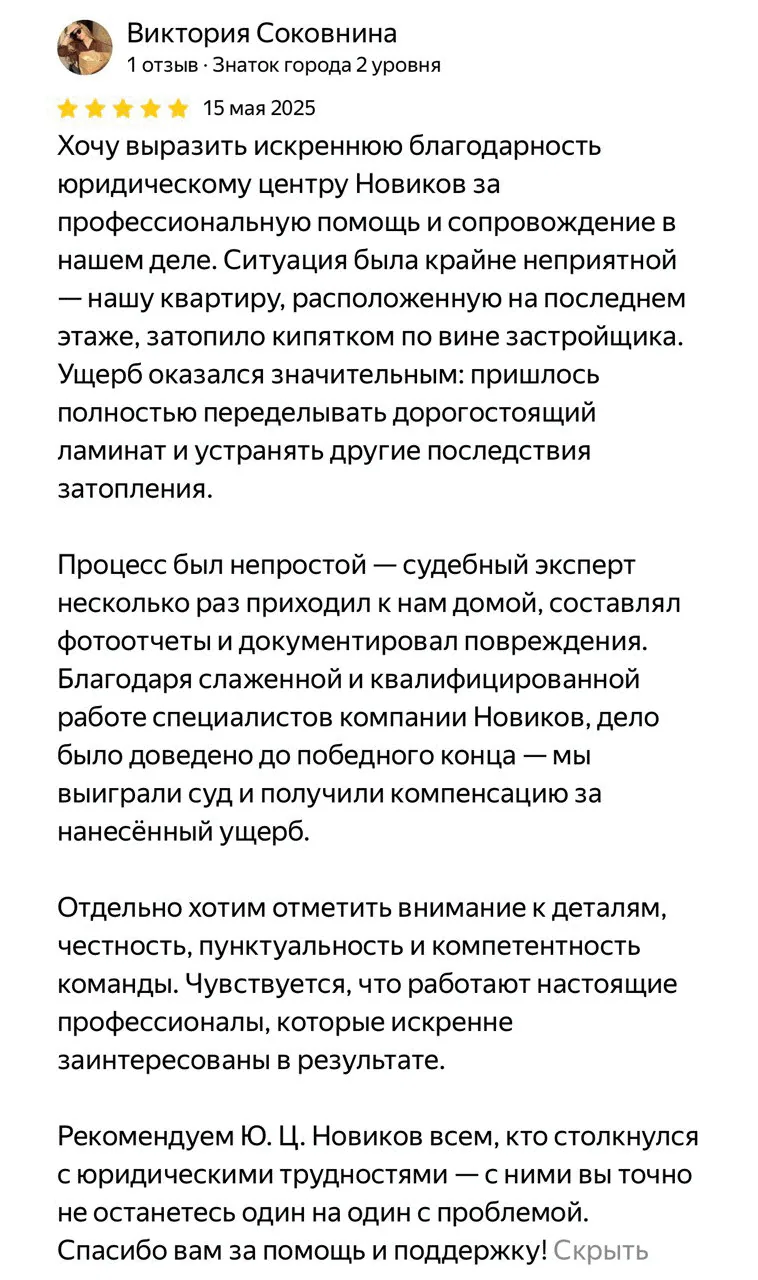
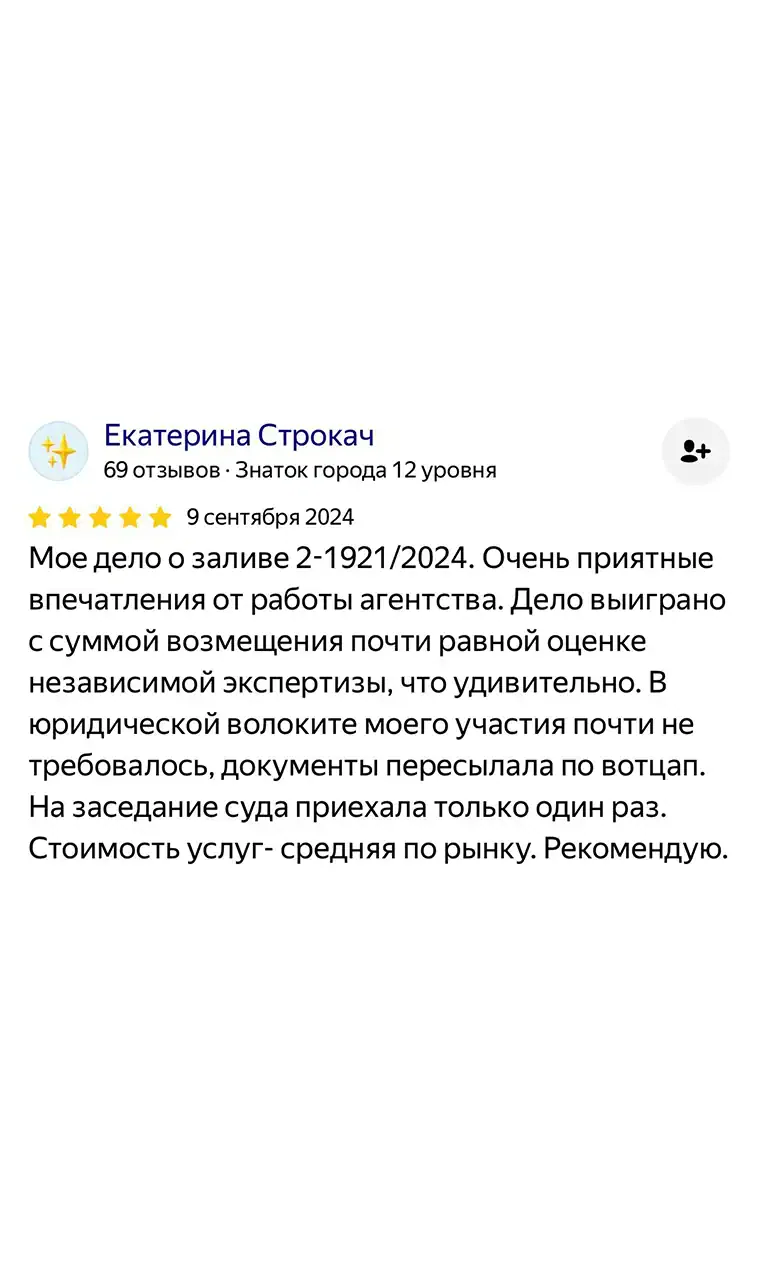
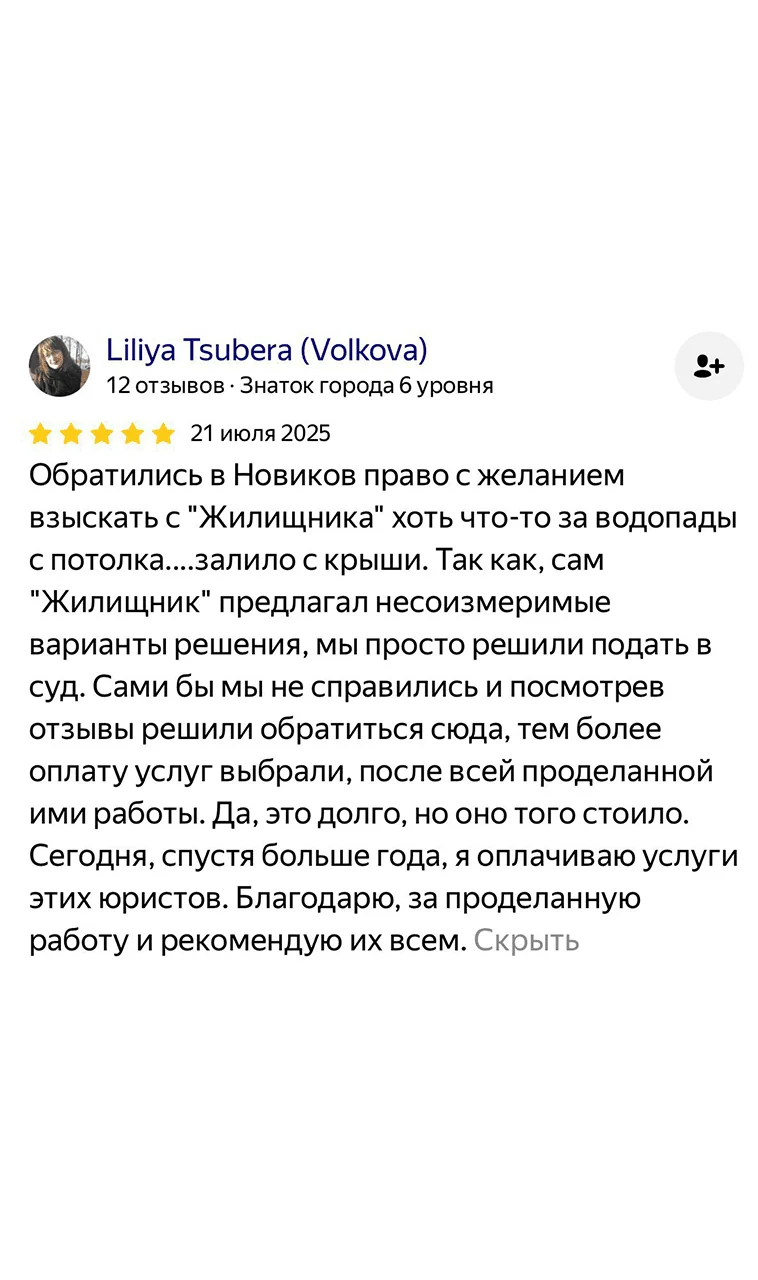
и что они говорят о нашей работе
От усталости и беспомощности — к результату и спокойствию
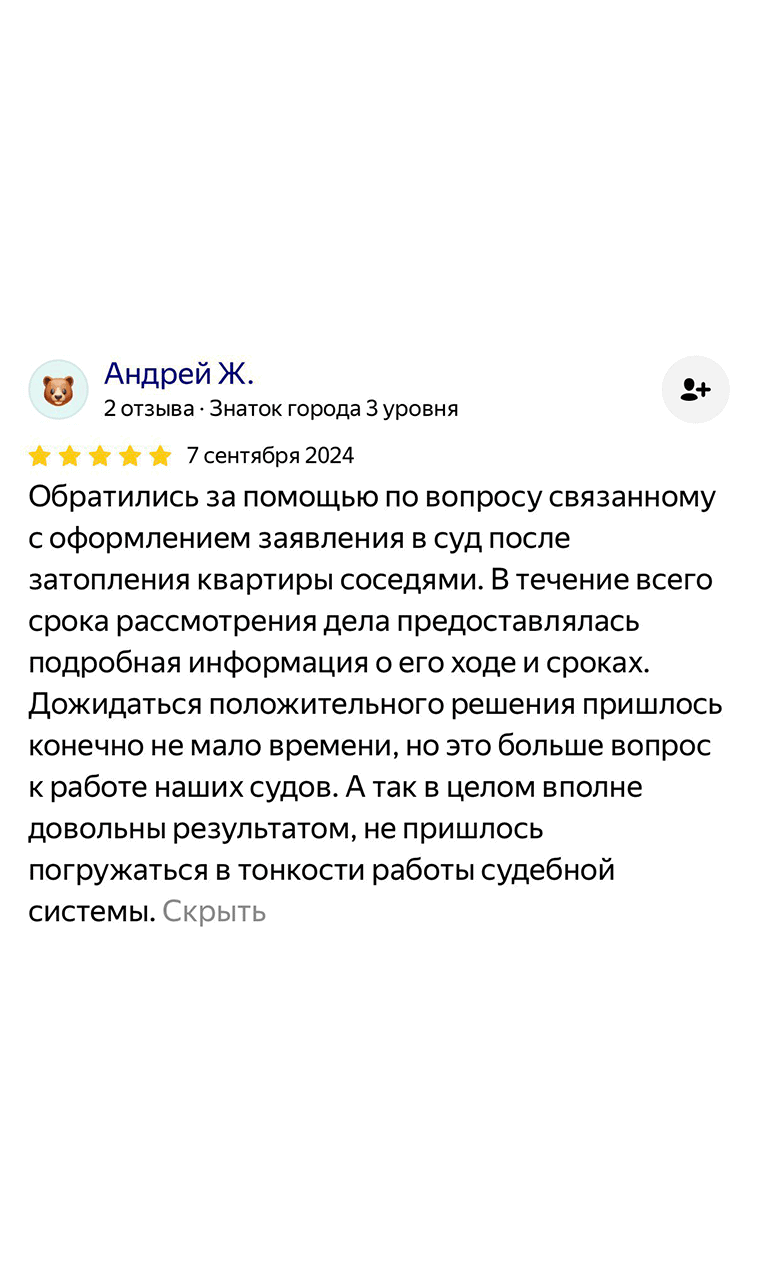
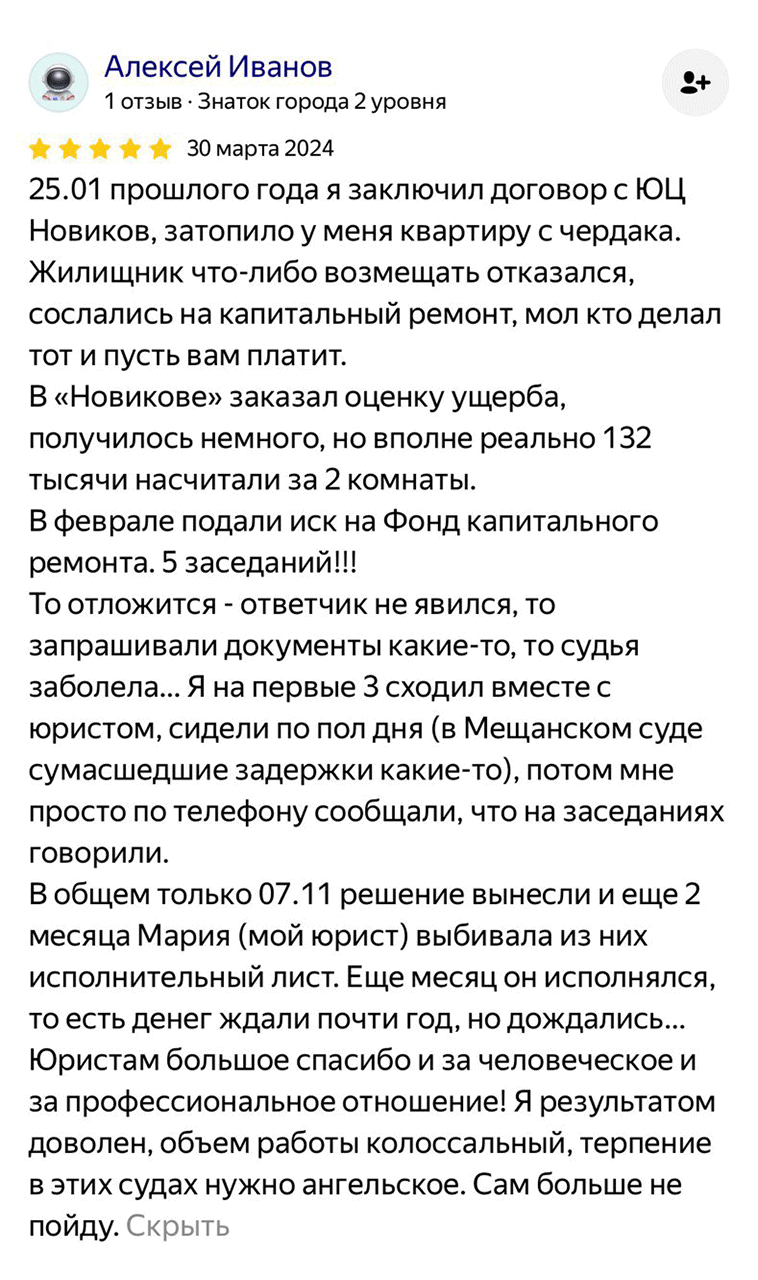
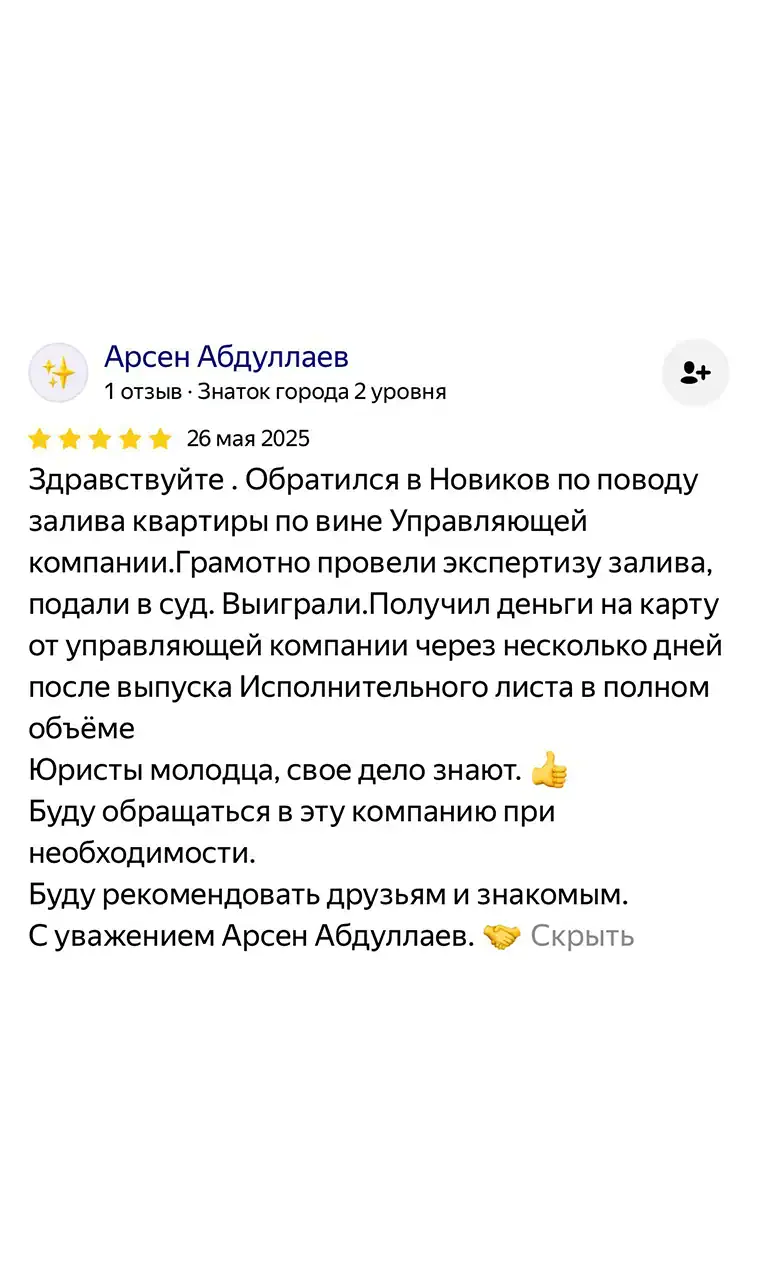
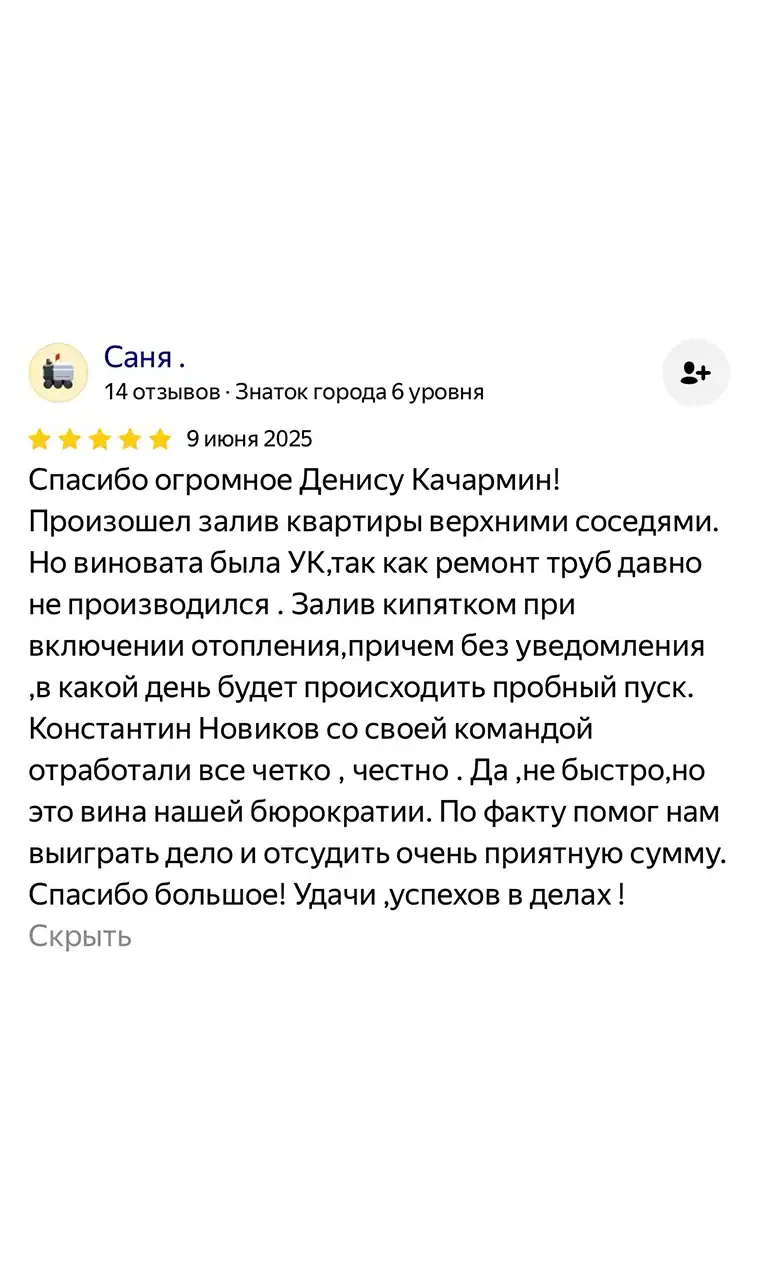
с виновником без документального подтверждения?
Вы слышите: «Давайте решим все мирно, без судов и лишних бумаг». А на деле это значит:
«Давайте я заплачу вам в три раза меньше, а вы подпишете, что претензий не имеете».
«Мирное урегулирование» без профессионального документа — это не решение, а ловушка.
Вот что происходит на каждом шагу:
вашу ситуацию
вам в течение 2-х минут
Нет, вам не нужно присутствовать в суде. Мы полностью берём на себя юридическое сопровождение:
- готовим все процессуальные документы;
- подаём иск и отслеживаем его движение;
- представляем ваши интересы на заседаниях;
- получаем решение суда и исполнительный лист;
- контролируем перечисление денег.
Вы будете получать регулярные отчёты о ходе дела (по телефону или email), но личное присутствие не требуется. Это экономит ваше время и избавляет от стресса.
Для старта нам понадобятся:
- ваш паспорт (копия);
- акт о заливе, составленный управляющей компанией или ТСЖ;
- фото/видео повреждений;
- сведения о виновнике (ФИО, адрес, контакты, если известны).
Мы поможем:
- восстановить утерянные документы;
- получить дубликаты актов из УК;
- оформить доверенности;
- подготовить ходатайства для суда.
Если каких‑то бумаг нет — не проблема. Мы найдём способы их получить или обойдемся без них, не ухудшая перспективы дела.
В среднем процесс занимает 2–3 месяца. Сроки зависят от:
- скорости проведения независимой экспертизы (1–5 дней);
- реакции виновника на досудебную претензию (7–14 дней);
- загруженности суда (рассмотрение иска — 1–2 месяца);
- сложности дела (например, если виновник оспаривает сумму ущерба).
Наши гарантии:
- Мы ускоряем процесс за счёт налаженных связей с экспертами и судами.
- Держим вас в курсе на каждом этапе — вы всегда знаете, на какой стадии дело.
- Если сроки затягиваются, объясняем причины и предлагаем решения.
Да, мы гарантируем возврат оплаты в случае проигрыша дела по нашей вине. Условия:
- Возврат производится, если суд отказал из‑за ошибок в документах или стратегии, подготовленных нами.
- Сумма возвращается полностью (без вычетов).
- Процедура занимает до 10 рабочих дней после получения решения суда.
Важно:
- Мы минимизируем риски, тщательно проверяя перспективы дела на консультации.
- Если шансы на успех низкие, честно сообщаем об этом и предлагаем альтернативные варианты (например, досудебное урегулирование).
Страховка, если затопил соседей: что покрывает полис
Залив соседей снизу — одна из наиболее распространённых бытовых неприятностей, способная омрачить жизнь даже самым аккуратным жильцам. Даже незначительная протечка, возникшая внезапно, может безнадёжно испортить свежий ремонт, повредить дорогостоящую мебель или вышедшую из строя бытовую технику. В подобной критической ситуации единственным надёжным спасением становится страхование гражданской ответственности. Приобретённый полис покрывает ущерб, причинённый чужому имуществу, и действует как финансовый щит. Важно понимать: если пострадавшие соседи подают официальную претензию, вы как клиент страховой компании получаете полноценную защиту от возможных судебных исков. При этом компенсация перечисляется пострадавшей стороне напрямую из средств страховщика, а не из вашего личного кошелька, что существенно снижает финансовую нагрузку.
Как устроено покрытие и на что обратить внимание
Обычно страховка компенсирует не только восстановительный ремонт в квартире соседей, но и порчу их личных вещей, включая мебель, одежду и электронику. Выплата возможна исключительно в том случае, если залив произошёл по вашей вине: например, лопнувший шланг стиральной машины или прорванная батарея отопления. Вода является основным риском, однако договор может также покрывать последствия пожара или взрыва бытового газа. При наступлении страхового случая компания выплачивает определённую сумму в пределах установленного лимита. Однако не забывайте про франшизу — ту часть убытков, которую вы оплачиваете самостоятельно. Стоит учесть, что после аварии проводится обязательная оценка ущерба, а для выяснения точных причин нередко назначается независимая экспертиза. Если вы решите продлить защиту, потребуется пролонгация договора, причём тариф может измениться в зависимости от результатов андеррайтинга. В отдельных случаях возможна суброгация — когда страховая компания взыскивает выплаченные средства с виновника, если он не был застрахован. Обратите внимание: безусловный характер франшизы означает, что вы всегда оплачиваете фиксированную сумму из своего кармана, независимо от размера убытков. Наконец, страхователь обязан внимательно изучить лимиты выплат и список исключений, чтобы избежать неожиданностей.
Главное преимущество и практический совет
Основной плюс — ответственность застрахованного лица чётко прописана в договоре, а выплата соседям производится страховой компанией. Это избавляет вас от личных разбирательств и конфликтов. Перед покупкой полиса обязательно проверьте, какие риски включены в покрытие, и уточните размер франшизы.
Если затопил соседей: как страховка защитит ваш бюджет
Если затопили соседей: как страховка защитит ваш бюджет
Один неосторожный рывок шланга стиральной машины или прорвавшаяся труба — и соседи снизу уже демонстрируют вам смету на ремонт. Паркет, натяжные потолки, пострадавшая мебель — итоговая сумма легко переваливает за сотни тысяч рублей, превращаясь для семейного бюджета в настоящий финансовый удар. Однако этого удара можно избежать, если заранее оформить полис страхования гражданской ответственности. Это не лишняя бумажка, а ваш личный щит: он превращает потенциальную катастрофу в рядовую процедуру с предсказуемыми последствиями.
Когда наступает страховой случай, компания берёт на себя всю головную боль: оценку ущерба, переговоры с соседями и выплату компенсации. Вам не придётся искать деньги на чужой ремонт — страховая покроет расходы в пределах оговорённого лимита. Стоимость полиса напрямую зависит от этого лимита, но помните: в договоре может быть франшиза — та часть ущерба, которую вы оплачиваете самостоятельно. В отличие от каско для автомобиля, этот полис защищает не ваше имущество, а ваш кошелёк от претензий третьих лиц. Главное при аварии — вовремя сообщить о ней страховщику. Компания назначит независимую экспертизу, и именно её заключение станет основанием для выплаты. Даже если причиной потопа оказался скрытый дефект сантехники, страховка всё равно сработает. Следите за пролонгацией договора: если полис истёк, защита исчезает мгновенно.
В итоге вы сохраняете спокойствие и не жертвуете накоплениями, перекладывая финансовую нагрузку на профессионалов. Учитывайте инфляцию: стоимость ремонта растёт, поэтому берите полис с запасом по лимиту. В отличие от банковского депозита, страховая премия — это не способ накопить, а разумная плата за безопасность. Одна протечка не должна ставить под угрозу вашу ипотеку или рушить годами выстроенный бюджет.
Страховка при затоплении соседей: обязательные пункты договора
Даже если потоп уже случился, грамотно оформленный полис способен уберечь ваш бюджет от многомиллионных исков и сохранить добрососедские отношения. Однако решающую роль играет не сам факт наличия страховки, а её содержание. Чтобы не остаться без выплаты, необходимо заранее проверить договор на наличие пяти критически важных пунктов.
Первое — чёткое определение страхового случая. В документе должно быть прямо указано, что покрывается ущерб, причинённый соседям в результате прорыва труб, неисправности сантехники или внезапной аварии системы. Размытые формулировки вроде «повреждение водой» — повод насторожиться. Чем конкретнее описание, тем меньше шансов на отказ.
Второе — лимит ответственности. Это максимальная сумма, которую выплатит страховщик пострадавшим. Для крупных городов, где ремонт дорог, рекомендуемый лимит — от 500 тысяч до миллиона рублей. Заниженная сумма при серьёзном заливе вынудит вас доплачивать из своего кармана.
Третье — франшиза. Оптимальный вариант — полис с нулевой франшизой. Иначе при мелкой аварии, например, лопнувшем шланге стиральной машины, вы не получите компенсацию, а соседям придётся возмещать ущерб самостоятельно.
Четвёртое — перечень исключений. Внимательно изучите, какие ситуации страховая не считает страховыми. Типичные ловушки: авария из-за того, что вы забыли перекрыть кран, или поломка вследствие износа сантехники. Если такие пункты есть, компания может отказать в выплате или подать регресс — взыскать с вас уже выплаченную сумму.
Пятое — порядок действий при заливе. В договоре должна быть чёткая инструкция: как зафиксировать ущерб, куда звонить и в какие сроки подавать заявление. Нарушение этого порядка — одна из самых частых причин отказа.
Как оформить страховку, если затопил соседей: пошаговая инструкция
Как оформить страховку, если затопили соседей: пошаговая инструкция
Залив соседей — ситуация, в которой легко потерять не только душевное равновесие, но и значительную сумму денег. Чтобы не оплачивать чужой ремонт из собственного кармана, важно своевременно и грамотно оформить страховку гражданской ответственности. Вот как действовать — от первого звонка до получения компенсации.
Шаг 1. Зафиксируйте последствия аварии. Сразу после залива вызовите представителя управляющей компании или аварийную службу. Они составят акт, где укажут причину (лопнувший шланг, сорванный кран) и опишут повреждения. Без этого документа страховая компания откажет в выплате. Сфотографируйте всё: мокрые потолки, вздувшийся паркет, испорченную мебель. Попросите соседей сохранить чеки на материалы — это пригодится для оценки ущерба.
Шаг 2. Оцените размер ущерба. Если соседи уже подсчитали стоимость ремонта, запросите у них подтверждающие документы. Если нет — закажите независимую экспертизу. Это поможет точно определить сумму, которую покроет страховка, и избежать споров.
Шаг 3. Выберите и оформите полис. Если страховки ещё нет, её можно купить и после залива, но она не покроет уже случившееся. Поэтому лучше оформить полис заранее. Обратите внимание на программу страхования ответственности перед соседями. Стоимость такого полиса — от одной до трёх тысяч рублей в год, а лимит покрытия — от ста тысяч до миллиона рублей. При выборе уточните у агента, есть ли франшиза — сумма, которую вы оплачиваете сами при наступлении страхового случая.
Шаг 4. Подайте заявление в страховую компанию. Если полис уже оформлен, свяжитесь со страховщиком в течение нескольких дней после аварии. Предоставьте акт залива, фотографии, результаты экспертизы и письменную претензию от соседей. Компания назначит компенсацию или организует ремонт силами своих подрядчиков.
Шаг 5. Получите возмещениеДеньги перечислят пострадавшим соседям или вам — если вы уже сами оплатили ремонт. Не затягивайте: срок исковой давности по таким делам — три года, но страховщики работают быстрее. Помните: страховка — это не лишний расход, а защита вашего бюджета от случайных аварий. Чем выше риск затопления (старые трубы или невнимательные соседи сверху), тем важнее оформить полис заранее.
ОГРНИП: 314482727500165